


Dư nợ cho vay doanh nghiệp của ba ngân hàng đạt 8,3 triệu tỷ đồng... Tăng trưởng tập trung vào doanh nghiệp cá nhân
K-Bank và KakaoBank dự kiến ra mắt sản phẩm cho vay doanh nghiệp trong quý 3 và 4 năm sau
Ngân hàng thương mại tăng cường dữ liệu giao dịch doanh nghiệp và nhân lực chuyên môn để đối phó
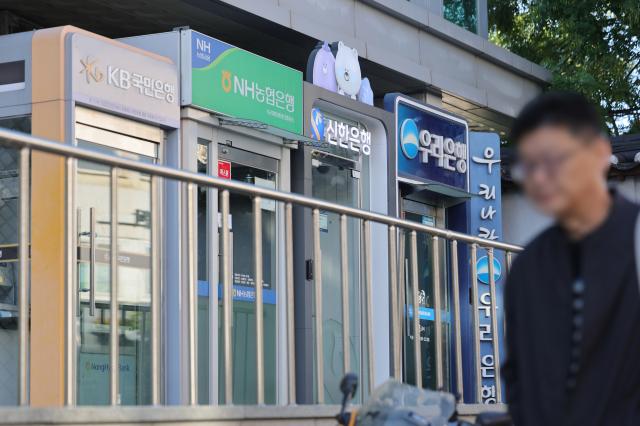
Các máy ATM của ngân hàng lớn được lắp đặt tại Seoul. [Ảnh=Yonhap]
Dư nợ cho vay doanh nghiệp của ba ngân hàng trực tuyến (Toss Bank, K-Bank, KakaoBank) đã tăng hơn 50% trong vòng một năm qua. Sau khi mở rộng quy mô cho vay doanh nghiệp cá nhân, họ cũng dự kiến sẽ tham gia vào thị trường cho vay doanh nghiệp vừa và nhỏ, dẫn đến sự cạnh tranh gia tăng trong lĩnh vực tài chính doanh nghiệp với các ngân hàng thương mại.
Theo thông tin từ Hệ thống Thông tin Thống kê Tài chính (FISIS) của Cơ quan Giám sát Tài chính vào ngày 13 tháng 10, tính đến cuối tháng 6 năm nay, dư nợ cho vay doanh nghiệp của ba ngân hàng trực tuyến đạt 8,3252 triệu tỷ đồng, tăng 2,7987 triệu tỷ đồng (50,6%) so với cùng kỳ năm trước (5,5265 triệu tỷ đồng). Trong khi đó, dư nợ cho vay doanh nghiệp của năm ngân hàng lớn (KB Quốc dân, Shinhan, Hana, Woori, NH Nonghyup) đạt 867,4202 triệu tỷ đồng, tăng 5,4%.
Tổng quy mô cho vay doanh nghiệp của ngân hàng trực tuyến chỉ chiếm khoảng 1% so với năm ngân hàng lớn. Tuy nhiên, khác với năm ngân hàng lớn cung cấp cho vay cho các doanh nghiệp lớn, doanh nghiệp vừa và nhỏ cũng như doanh nghiệp cá nhân, ngân hàng trực tuyến chủ yếu tập trung vào cho vay doanh nghiệp cá nhân.
Nếu chỉ so sánh cho vay doanh nghiệp cá nhân, sự tăng trưởng của ngân hàng trực tuyến càng rõ rệt hơn. Dư nợ cho vay doanh nghiệp cá nhân của năm ngân hàng lớn đã giảm từ 325,2849 triệu tỷ đồng vào cuối tháng 9 năm ngoái xuống còn 324,4238 triệu tỷ đồng vào cuối tháng 12. Sau đó, vào cuối tháng 3 năm nay, con số này đã phục hồi lên 325,4617 triệu tỷ đồng, nhưng đến cuối tháng 6 chỉ tăng thêm 251 tỷ đồng so với quý trước, thực chất là không có sự thay đổi đáng kể.
Ngược lại, dư nợ cho vay doanh nghiệp cá nhân của ba ngân hàng trực tuyến đã tăng gần 28.000 tỷ đồng trong vòng một năm qua. Việc mở rộng cho vay doanh nghiệp cá nhân của ngân hàng trực tuyến được xem là một chiến lược nhằm vượt qua giới hạn tăng trưởng do quy định cho vay hộ gia đình.
Sự tham gia vào thị trường cho vay doanh nghiệp vừa và nhỏ cũng đang trở nên rõ ràng. K-Bank đang chuẩn bị ra mắt sản phẩm cho vay doanh nghiệp hoàn toàn trực tuyến vào quý 3 năm sau, bắt đầu với cho vay bảo lãnh và sau đó mở rộng sang cho vay thế chấp và tín dụng. KakaoBank cũng dự kiến sẽ giới thiệu sản phẩm cho vay doanh nghiệp vào quý 4 năm sau thông qua hình thức cho vay chung với Busan Bank. Một đại diện của KakaoBank cho biết: "Chúng tôi cũng có kế hoạch ra mắt sản phẩm cho vay doanh nghiệp vừa và nhỏ độc lập trong tương lai." Toss Bank cũng cho biết mặc dù chưa xác định thời điểm ra mắt cụ thể, nhưng họ có kế hoạch mở rộng dịch vụ và cho vay cho khách hàng doanh nghiệp theo từng giai đoạn.
Với sự mở rộng lĩnh vực hoạt động của ngân hàng trực tuyến, các ngân hàng thương mại cũng cần tăng cường mối quan hệ giao dịch với khách hàng doanh nghiệp hiện tại. Viện Nghiên cứu Hana Financial đã phân tích trong một báo cáo công bố hôm trước rằng sự mở rộng cơ sở khách hàng doanh nghiệp vừa và nhỏ của ngân hàng trực tuyến có thể dẫn đến sự cạnh tranh gia tăng với các ngân hàng thương mại.
Các ngân hàng thương mại đang có kế hoạch ứng phó bằng cách phát huy năng lực tài chính doanh nghiệp hiện có. Một đại diện của ngân hàng thương mại cho biết: "Chúng tôi sẽ nâng cao khả năng cạnh tranh bằng cách sử dụng dữ liệu giao dịch doanh nghiệp đã tích lũy, nhân lực chuyên môn và mạng lưới kinh doanh ngoại tuyến để cung cấp dịch vụ tài chính tổng hợp tùy chỉnh."
* Bài viết này được dịch tự động bằng AI.

Hong Seungwan
veryhong@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.