


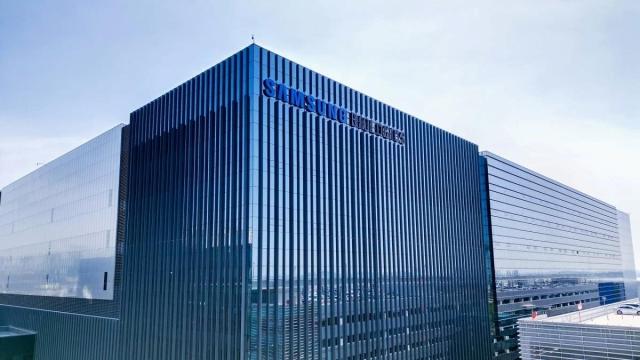
Kiwoom Securities đã đánh giá vào ngày 22 rằng, lo ngại về việc đình công của công đoàn dẫn đến gián đoạn sản xuất đã giảm, từ đó khả năng nhận được các đơn hàng lớn mới đã tăng lên. Công ty giữ nguyên khuyến nghị đầu tư 'Mua' và mục tiêu giá là 2 triệu won.
Nhà nghiên cứu Heo Hye-min của Kiwoom Securities cho biết: "Tòa án đã ra quyết định tạm thời mở rộng phạm vi cấm hành vi tranh chấp so với bản án sơ thẩm, dẫn đến việc đình công lần hai của công đoàn bị hoãn lại" và cho rằng "quyết định này sẽ làm giảm lo ngại của các khách hàng về việc gián đoạn sản xuất và có tác động tích cực đến việc đảm bảo các đơn hàng mới".
Doanh thu hợp nhất của Samsung Biologics trong quý 3 năm nay đạt 14.903 tỷ won, tăng 19% so với cùng kỳ năm trước. Lợi nhuận hoạt động đạt 6.401 tỷ won, tăng 1%. Cả doanh thu và lợi nhuận hoạt động đều vượt qua dự báo của thị trường với doanh thu 13.569 tỷ won và lợi nhuận hoạt động 6.114 tỷ won.
Mặc dù tỷ giá trung bình trong quý 3 giảm 5% so với quý trước và gián đoạn sản xuất do đình công vào tháng 5 đã được phản ánh, nhưng việc vận hành hoàn toàn các nhà máy 1-4, mở rộng sản xuất tại nhà máy 5 và ghi nhận doanh thu từ nhà máy Rockville tại Mỹ đã hỗ trợ cho kết quả kinh doanh.
Dự báo rằng xu hướng cải thiện kết quả kinh doanh sẽ tiếp tục trong quý 4. Kiwoom Securities ước tính doanh thu quý 4 sẽ tăng 11% so với cùng kỳ năm trước, đạt 14.336 tỷ won, và lợi nhuận hoạt động sẽ tăng 25%, đạt 6.620 tỷ won. Tỷ lệ lợi nhuận hoạt động dự kiến sẽ đạt 46%.
Nhà nghiên cứu Heo cho biết: "Quý 4 sẽ có sự đóng góp doanh thu từ nhà máy Rockville và việc ghi nhận sản xuất bị hoãn lại, do đó dự kiến sẽ đạt được mục tiêu doanh thu một cách thuận lợi".
Cũng đã đề xuất khả năng mở rộng thêm do việc nhận được các đơn hàng mới. Nhà nghiên cứu Heo cho biết: "Khả năng ký kết hợp đồng đơn hàng lớn đã tăng lên, và chúng tôi kỳ vọng sẽ có thông tin về việc khởi công nhà máy số 6 vào cuối năm nay hoặc đầu năm sau do việc mở rộng đơn hàng".
Dự báo rằng vào năm 2027, việc mở rộng sản xuất tại nhà máy số 5 và sự đóng góp từ nhà máy Rockville và Polypeptide sẽ được triển khai mạnh mẽ. Mặc dù gánh nặng khấu hao giá trị hợp lý (PPA) do việc mua lại Polypeptide sẽ được cụ thể hóa vào nửa cuối năm 2027, nhưng khả năng xảy ra gánh nặng tương tự như khi mua lại Samsung Bioepis là thấp.
Nhà nghiên cứu Heo cho biết: "Việc bảo trì nhà máy số 1 dự kiến vào năm 2027 cũng chỉ chiếm khoảng 3,8% tổng công suất sản xuất, do đó ảnh hưởng đến kết quả kinh doanh sẽ hạn chế" và nhấn mạnh rằng "việc mở rộng sản xuất tại nhà máy số 5 và việc ghi nhận kết quả từ nhà máy Rockville và Polypeptide sẽ tiếp tục thúc đẩy sự tăng trưởng".
* Bài viết này được dịch tự động bằng AI.

SHIN DONGKUN
sdk6425@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.