
Số dư tiền gửi giảm hơn 29 triệu tỷ đồng trong năm nay
Áp lực trong việc thu hút tiền gửi do giảm lợi ích miễn thuế và cạnh tranh lãi suất
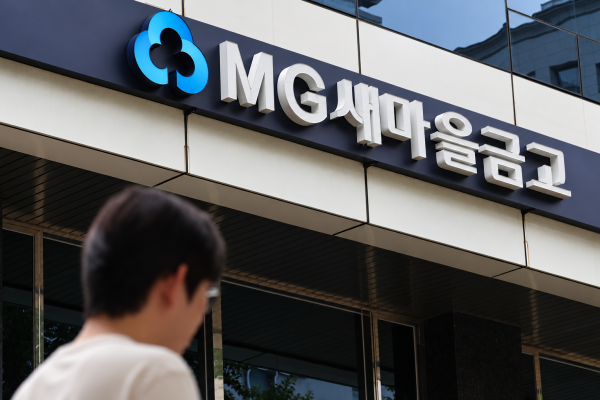
Theo thống kê từ Ngân hàng Hàn Quốc vào ngày 14 tháng 10, số dư tiền gửi của lĩnh vực tài chính hợp tác như Quỹ Saemaul và Hiệp hội Tín dụng đã giảm xuống còn 901 triệu 5660 tỷ đồng vào cuối tháng 7, giảm 29 triệu 2953 tỷ đồng so với cuối năm ngoái (930 triệu 8613 tỷ đồng). So với tháng trước (903 triệu 415 tỷ đồng), số dư đã giảm 1 triệu 4755 tỷ đồng.
Ngược lại, các ngân hàng và ngân hàng tiết kiệm lại ghi nhận sự gia tăng trong số dư tiền gửi. Tính đến cuối tháng 7, số dư tiền gửi bằng đồng won của các ngân hàng thương mại đạt 2244 triệu 7630 tỷ đồng, tăng khoảng 96 triệu tỷ đồng so với tháng 1 năm nay. Số dư tiền gửi của các ngân hàng tiết kiệm cũng đạt 105 triệu 2141 tỷ đồng vào cuối tháng 7, ghi nhận mức cao nhất trong 2 năm 7 tháng kể từ tháng 12 năm 2023 (107 triệu 1491 tỷ đồng).
Nguyên nhân giảm số dư tiền gửi trong lĩnh vực tài chính hợp tác được cho là do sự tăng trưởng mạnh mẽ của thị trường chứng khoán và sự suy giảm sức cạnh tranh của tiền gửi. Chỉ số KOSPI đã tăng hơn 101% chỉ trong nửa đầu năm nay, khiến các nhà đầu tư chuyển sự quan tâm từ tiền gửi sang thị trường chứng khoán với kỳ vọng lợi suất cao hơn.
Việc giảm lợi ích miễn thuế cho tiền gửi cũng là một gánh nặng. Từ năm nay, lãi suất thuế 5% sẽ áp dụng cho lãi suất tiền gửi của các thành viên và thành viên dự bị của lĩnh vực tài chính hợp tác có tổng thu nhập vượt quá 70 triệu won. Từ năm sau, mức thuế sẽ tăng lên 9%. Trước đây, bất kể mức thu nhập, lãi suất tiền gửi lên đến 30 triệu won đều được miễn thuế.
Sự gia tăng lãi suất tiền gửi của các ngân hàng thương mại và ngân hàng tiết kiệm đã làm giảm sức cạnh tranh lãi suất của lĩnh vực tài chính hợp tác. Tính đến tháng 7, lãi suất tiền gửi kỳ hạn 1 năm của Quỹ Saemaul và Hiệp hội Tín dụng chỉ ở mức 3,57-3,62% mỗi năm, thấp hơn mức trung bình 3,78% của các ngân hàng tiết kiệm và không khác biệt nhiều so với mức 3,5-3,65% của 5 ngân hàng lớn.
Vấn đề là ngay cả khi tăng lãi suất để thu hút tiền gửi, việc bù đắp chi phí huy động bằng cách mở rộng lợi nhuận từ cho vay là rất khó khăn. Cho vay hộ gia đình đang chịu sự quản lý tổng lượng của cơ quan tài chính. Trong nửa đầu năm nay, cho vay hộ gia đình của Quỹ Saemaul đã tăng 24.000 tỷ đồng, trong khi Hiệp hội Tín dụng tăng 14.000 tỷ đồng. Tổng số tăng của ba tổ chức tài chính hợp tác này, bao gồm cả các hợp tác xã nông nghiệp địa phương, đạt 113.000 tỷ đồng. Mặc dù cơ quan chức năng đã điều chỉnh lại mục tiêu tổng lượng vào tháng 9 và phân bổ thêm hạn mức, nhưng việc mở rộng cho vay vẫn phải nằm trong phạm vi mục tiêu đã điều chỉnh.
Các quy định cũng sẽ được thắt chặt đối với cho vay doanh nghiệp liên quan đến bất động sản. Từ tháng 4 năm sau, lĩnh vực tài chính hợp tác sẽ phải quản lý cho vay tài chính dự án bất động sản (PF) trong giới hạn 20% tổng số cho vay. Tỷ lệ cho vay liên quan đến bất động sản và xây dựng cũng sẽ bị giới hạn trong 50%. Do đó, việc mở rộng cho vay doanh nghiệp liên quan đến bất động sản cũng sẽ bị áp dụng hạn mức, dẫn đến hạn chế trong việc quản lý vốn.
Một quan chức trong ngành tài chính cho biết: "Lĩnh vực tài chính hợp tác đang phải đối mặt với áp lực từ việc cạnh tranh lãi suất để ngăn chặn việc rút tiền gửi, nhưng cũng bị hạn chế trong việc quản lý vốn do quy định về tổng lượng cho vay. Trong bối cảnh cơ sở tiền gửi đang yếu đi, cần phải tìm ra những giải pháp mới để đảm bảo lợi nhuận."
* Bài viết này được dịch tự động bằng AI.

Kim yoon seop
angks678@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.