


Ngành ngân hàng khởi đầu mùa công bố kết quả… Biến số lãi suất cao và tiêu dùng giảm
Lợi nhuận của các công ty Mỹ tập trung chủ yếu vào các doanh nghiệp công nghệ và AI
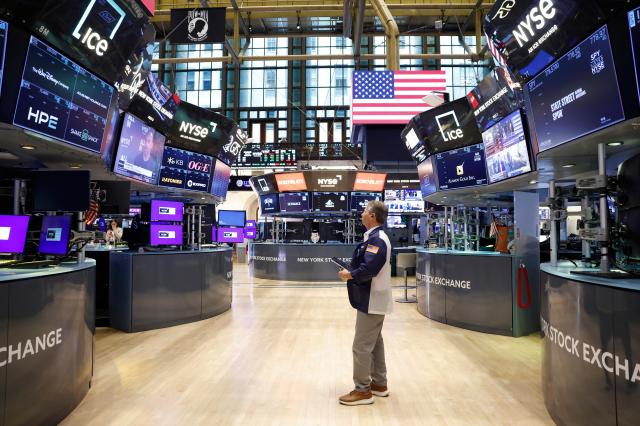
Theo thông tin từ Bloomberg và Reuters vào ngày 13 tháng 10 (giờ địa phương), các ngân hàng lớn của Mỹ như JP Morgan Chase và Goldman Sachs sẽ công bố kết quả kinh doanh quý 3 trước khi mở cửa thị trường, đánh dấu sự khởi đầu của mùa công bố kết quả.
Dự báo kết quả kinh doanh của các công ty nhìn chung là tích cực. Bloomberg Intelligence (BI) dự đoán rằng lợi nhuận ròng của các công ty thuộc chỉ số S&P 500 trong quý 3 sẽ tăng 25% so với cùng kỳ năm trước. Dự báo của London Stock Exchange Group (LSEG) còn cao hơn, với mức tăng 31%. Dự báo tỷ lệ tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) mà JP Morgan trích dẫn từ công ty thông tin tài chính IBES là 24%, trong khi FactSet và LSEG đưa ra con số khoảng 30% sau khi điều chỉnh chi phí thuế một lần của Meta Platforms.
Trung tâm của sự cải thiện kết quả kinh doanh chính là các công ty liên quan đến AI. Theo LSEG, khoảng 2/3 mức tăng lợi nhuận trong quý 3 của các công ty thuộc S&P 500 sẽ đến từ các doanh nghiệp công nghệ và các tập đoàn lớn như Alphabet, Amazon, và Meta.
BI cũng dự đoán rằng lợi nhuận ròng của các công ty AI của Mỹ trong quý 3 sẽ tăng 47% so với cùng kỳ năm trước, là tỷ lệ tăng cao nhất nếu không tính đến ngành năng lượng. Ngành công nghệ thông tin (IT) dự kiến sẽ chiếm khoảng 1/3 tổng lợi nhuận của các công ty S&P 500 trong năm nay.
Samir Samana, người đứng đầu bộ phận cổ phiếu toàn cầu và tài sản thực của Wells Fargo Investment Institute, cho biết: "Tất cả đều liên quan đến AI, mặc dù ngành năng lượng và nguyên liệu cũng đóng góp một phần, nhưng điều này chủ yếu do các yếu tố địa chính trị. Không có gì ngạc nhiên nếu 70-80% mức tăng lợi nhuận tổng thể đến từ công nghệ và AI," ông nói với Reuters.
Có lo ngại về đỉnh điểm AI
Tuy nhiên, cũng có những lo ngại rằng đà tăng trưởng của các công ty liên quan đến AI đang gần đến đỉnh điểm. Theo LSEG, tỷ lệ tăng lợi nhuận ròng của các công ty bán dẫn Mỹ trong quý 3 dự kiến sẽ giảm xuống còn 136%, thấp hơn so với 158% của quý 2. Lợi nhuận ròng của các công ty S&P 500 trong quý 2 cũng đã tăng 54% so với cùng kỳ năm trước, ghi nhận tỷ lệ tăng cao nhất kể từ năm 2021. Ngay cả khi loại trừ lợi nhuận từ đầu tư AI của Alphabet và Amazon, tỷ lệ tăng vẫn đạt 35%.
Anthony Saglimbene, chiến lược gia thị trường chính của Ameriprise Financial, cho biết với Reuters: "Lo ngại của các nhà đầu tư là tỷ lệ tăng lợi nhuận doanh nghiệp đang gần đến đỉnh điểm của chu kỳ kinh tế này. Một phần lớn của cơn sốt đầu tư vào AI dựa trên đầu tư vào cơ sở hạ tầng, và theo từng quý, tiêu chuẩn mà các công ty phải đạt được ngày càng cao, và sự kiểm tra của thị trường cũng trở nên khắt khe hơn."
Kỳ vọng gia tăng cũng đang tạo áp lực lên giá cổ phiếu. Công ty bán dẫn Mỹ Micron đã công bố kết quả vượt kỳ vọng và dự báo nhu cầu AI sẽ tăng, nhưng phản ứng của các nhà đầu tư lại khá lạnh nhạt. Samsung Electronics cũng ghi nhận lợi nhuận hoạt động trong quý tăng khoảng 9 lần so với cùng kỳ năm trước, nhưng cổ phiếu lại giảm 2,4%.
Violeta Todorova, nhà phân tích nghiên cứu chính của Leveraged Shares, cho biết với Bloomberg: "Mặc dù công bố kết quả lần này không phải là yếu tố quyết định tuyệt đối cho hướng đi của thị trường, nhưng để duy trì đà tăng, cần có sự xác nhận từ kết quả. Thông thường, các công ty chỉ cần vượt qua kỳ vọng thấp hơn, nhưng lần này họ phải vượt qua tiêu chuẩn cao hơn."
Ngược lại, JP Morgan phân tích rằng sự cải thiện kết quả cũng đang lan rộng sang các ngành khác ngoài AI. Theo Investing.com, các chiến lược gia do Mislav Matejka dẫn dắt tại JP Morgan cho biết trong báo cáo: "AI vẫn đang hỗ trợ một phần lớn trong việc cải thiện kết quả kinh doanh của các công ty Mỹ, nhưng đà tăng trưởng cũng đang lan rộng sang các ngành khác."
Thực tế, tỷ lệ các công ty niêm yết toàn cầu có đà tăng lợi nhuận đang gia tăng gần đạt mức cao nhất mọi thời đại. Chỉ số quản lý mua hàng toàn cầu (PMI) và các chỉ báo trước kết quả cũng đang có xu hướng tăng, khiến JP Morgan dự đoán rằng hai mùa công bố kết quả tiếp theo cũng sẽ tiếp tục có xu hướng tích cực.
Tuy nhiên, sự gia tăng lãi suất trái phiếu chính phủ và sự giảm sút trong tiêu dùng là những yếu tố gây áp lực. Giá dầu Mỹ trong quý 3 đã tăng khoảng 30% do ảnh hưởng của cuộc chiến ở Iran, khiến lợi nhuận của ngành năng lượng dự kiến sẽ tăng 115% so với cùng kỳ năm trước, nhưng các ngành tiêu dùng thiết yếu và bất động sản dự kiến sẽ gặp khó khăn. Ngành tiện ích, vốn phụ thuộc nhiều vào vay nợ, cũng được đánh giá là dễ bị tổn thương trước sự gia tăng lãi suất.
JP Morgan dự đoán rằng nếu xu hướng tăng lãi suất trái phiếu chính phủ được ổn định, thị trường chứng khoán vào cuối năm có thể tiếp tục tăng. Các chiến lược gia của JP Morgan cho biết: "Khi mùa công bố kết quả quý 3 bắt đầu, sự chú ý của thị trường sẽ chuyển sang sức mạnh cơ bản của các công ty vững mạnh và sẽ thoát khỏi sự biến động của thị trường trong tháng 9."
* Bài viết này được dịch tự động bằng AI.

Hwang Jin Hyun
jinhyun97@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.