


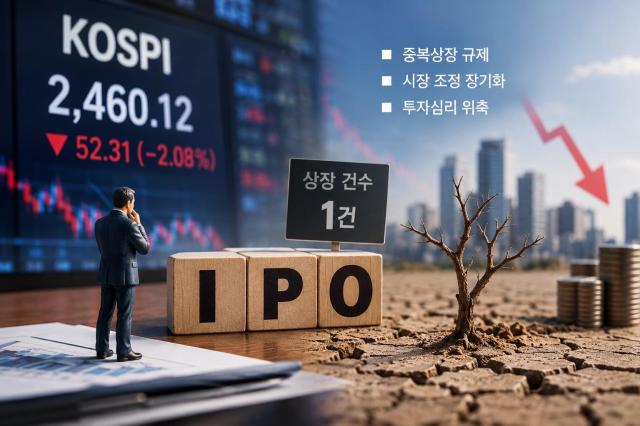
Năm nay, thị trường niêm yết chứng khoán (KOSPI) dự kiến sẽ ghi nhận kết quả tồi tệ nhất trong 26 năm qua về số lượng phát hành cổ phiếu lần đầu (IPO). Lo ngại rằng số lượng doanh nghiệp niêm yết mới sẽ chỉ dừng lại ở 1-2 công ty, nếu không tính đến các SPAC và REITs. Đây là lần đầu tiên kể từ năm 2000, số lượng IPO hàng năm giảm xuống dưới 2.
Không thể chỉ xem sự suy giảm IPO là do sự trì trệ của thị trường cổ phiếu. Giống như hệ sinh thái tự nhiên, thị trường chứng khoán cũng cần có sự tuần hoàn liên tục để duy trì sức khỏe. Việc các 'doanh nghiệp mới' gia nhập hệ sinh thái thông qua IPO, trong khi các doanh nghiệp cũ hoặc yếu kém bị loại bỏ, là một cấu trúc tuần hoàn tích cực. Do đó, sự suy giảm IPO rõ ràng là một tín hiệu nguy hiểm cho sức khỏe của hệ sinh thái thị trường chứng khoán.
Quan trọng hơn, IPO là con đường chính để các doanh nghiệp huy động vốn cần thiết cho sự phát triển, đồng thời cho phép các nhà đầu tư ban đầu thu hồi vốn để tái đầu tư vào các doanh nghiệp mới. Khi thị trường niêm yết bị thu hẹp, các lựa chọn huy động vốn của doanh nghiệp sẽ giảm đi, và chu trình đầu tư vào các doanh nghiệp khởi nghiệp và đổi mới cũng sẽ bị suy yếu.
Sự suy giảm IPO trong năm nay có nhiều nguyên nhân. Thị trường chứng khoán đã có sự tăng trưởng tốt trong nửa đầu năm, nhưng bước vào nửa cuối năm lại rơi vào giai đoạn điều chỉnh, làm giảm động lực cho các doanh nghiệp tham gia IPO. Tuy nhiên, nhiều người trong ngành chỉ ra rằng quy định về niêm yết kép của cơ quan chức năng và chiến lược thu hút tập trung vào KOSDAQ cũng có ảnh hưởng lớn.
Không thể không hiểu lý do mà cơ quan chức năng đưa ra quy định về niêm yết kép. Khi công ty mẹ và công ty con cùng niêm yết, giá trị doanh nghiệp có thể bị phân tán và lợi ích của các cổ đông hiện tại có thể bị tổn hại. Cần cải thiện thói quen của các tập đoàn lớn khi tách các lĩnh vực kinh doanh cốt lõi thành công ty con mà không bồi thường thỏa đáng cho cổ đông của công ty mẹ. Rõ ràng có những khía cạnh cần thiết phải có sự bổ sung về mặt thể chế để bảo vệ nhà đầu tư và phục hồi niềm tin vào thị trường vốn.
Tuy nhiên, ngay cả khi mục đích của quy định là chính đáng, không thể để những tác động phụ làm suy yếu quá mức chức năng huy động vốn của thị trường. Các quy định đồng nhất về niêm yết kép và môi trường thẩm định không chắc chắn có thể làm chậm quyết định của các doanh nghiệp chuẩn bị niêm yết và gây khó khăn cho kế hoạch thu hồi vốn của nhà đầu tư. Cơ quan chức năng cần phải cân bằng giữa việc tăng cường quy định niêm yết và thúc đẩy sự phát triển của thị trường vốn. Cần tăng cường các biện pháp bảo vệ cổ đông hiện tại nhưng cũng phải làm rõ tiêu chí quy định để không làm suy yếu quá mức các doanh nghiệp có hoạt động độc lập và tiềm năng tăng trưởng.
Chiến lược thu hút IPO tập trung vào KOSDAQ cũng có thể tạo ra tác động ngược làm méo mó thị trường. Việc thu hút các doanh nghiệp khởi nghiệp tốt để cứu vãn thị trường KOSDAQ là quan trọng, nhưng không nên làm điều đó một cách nhân tạo. Điều này sẽ can thiệp quá mức vào quyết định tự chủ của doanh nghiệp.
Trong tháng 10, thị trường chứng khoán trong nước lại đang dao động mạnh. Mỗi khi có những tin xấu từ bên ngoài, thị trường lại biến động mạnh. Trong bối cảnh này, nếu để tình trạng IPO tiếp tục đóng băng, sức khỏe của thị trường chứng khoán sẽ bị tổn hại nghiêm trọng.
Đã đến lúc cơ quan chức năng cần xem xét lại các biện pháp phục hồi thị trường IPO. Dù có tăng cường cung cấp vốn mạo hiểm và thực hiện tài chính sản xuất, nhưng không thể để chức năng vốn gốc của thị trường vốn như IPO bị suy yếu. Chính phủ và sàn giao dịch cần có trách nhiệm tạo ra môi trường để các doanh nghiệp chất lượng có thể tự tin gõ cửa niêm yết. Càng kéo dài tình trạng khan hiếm IPO, chi phí cuối cùng sẽ do các doanh nghiệp, nhà đầu tư và toàn bộ thị trường vốn phải gánh chịu.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.