


Trong 10 năm tới, 118 bằng sáng chế sẽ hết hạn, chỉ có 12 sản phẩm đang được phát triển
Sự nới lỏng quy định thúc đẩy sự gia nhập của các công ty mới
Năm nay, Mỹ và châu Âu cấp phép chủ yếu cho các sản phẩm từ Trung Quốc và Ấn Độ, Hàn Quốc tạm dừng
Sự hết hạn của bằng sáng chế cho các loại thuốc sinh học blockbuster đang đến gần, khiến cuộc cạnh tranh trong thị trường thuốc sinh học nhái (biosimilar) bước vào "vòng hai". Mặc dù cơ hội thị trường trị giá hơn 300 triệu USD đã mở ra, nhưng nhiều sản phẩm vẫn chưa được phát triển thành thuốc sinh học nhái, tạo ra "khoảng trống". Trong khi các công ty toàn cầu đang tăng tốc tìm kiếm các hợp chất ứng cử viên, các doanh nghiệp từ Trung Quốc và Ấn Độ đang lần lượt giành được giấy phép tại Mỹ và châu Âu.
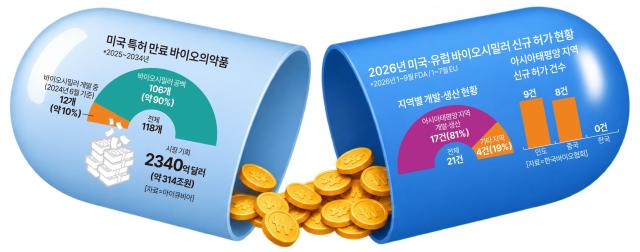
Theo báo cáo của IQVIA, một tổ chức nghiên cứu thị trường dược phẩm toàn cầu, từ năm 2025 đến 2034, sẽ có 118 loại thuốc sinh học hết hạn bằng sáng chế tại Mỹ. Cơ hội thị trường từ đó được ước tính khoảng 234 tỷ USD (khoảng 314 triệu USD). Tuy nhiên, tính đến tháng 6 năm 2024, chỉ có 12 sản phẩm (khoảng 10%) đang trong quá trình phát triển thuốc sinh học nhái, trong khi 106 sản phẩm còn lại vẫn chưa có đối thủ, được xác định là "khoảng trống thuốc sinh học nhái".
Trong bối cảnh này, các công ty sinh học toàn cầu đang tìm cách chiếm lĩnh các khoảng trống. Công ty Fresenius của Đức đã ký hợp đồng phát triển độc quyền cho tối đa 37 hợp chất thuốc sinh học nhái với WuXi Biologics của Trung Quốc. Họ dự định mở rộng danh mục từ 29 sản phẩm hiện tại lên tối đa 66 sản phẩm trong vòng 10 năm tới. Vào tháng 9, công ty này đã mua lại 45% cổ phần còn lại của công ty Mabxience của Tây Ban Nha, biến công ty này thành công ty con hoàn toàn. Công ty Sandoz của Thụy Sĩ cũng đã công bố chiến lược "Bio100", với kế hoạch mở rộng danh mục từ 13 sản phẩm hiện tại lên hơn 100 sản phẩm vào năm 2040.
Rào cản quy định cũng đang được nới lỏng. Cục Quản lý Thực phẩm và Dược phẩm Mỹ (FDA) và Cơ quan Dược phẩm Châu Âu (EMA) đang điều chỉnh quy định để không yêu cầu thử nghiệm lâm sàng so sánh hiệu quả cho một số sản phẩm nếu có đủ nghiên cứu về đặc tính phân tích và tương đồng dược động học. Điều này sẽ giảm bớt gánh nặng chi phí và thời gian phát triển, dự kiến sẽ thúc đẩy sự gia nhập của các công ty mới vào thị trường.
Về kết quả cấp phép, thị trường châu Á đang chứng kiến sự dẫn đầu của Trung Quốc và Ấn Độ. Theo báo cáo gần đây của Hiệp hội Sinh học Hàn Quốc, trong số 9 thuốc sinh học nhái được FDA phê duyệt từ tháng 1 đến tháng 9 năm nay, có 7 sản phẩm đến từ khu vực châu Á-Thái Bình Dương. Trong số 12 sản phẩm được Ủy ban Châu Âu cấp phép tính đến cuối tháng 7, có 10 sản phẩm đến từ khu vực này. Tuy nhiên, không có sản phẩm nào đến từ Hàn Quốc; tất cả 17 sản phẩm đều là của Ấn Độ (9 sản phẩm) và Trung Quốc (8 sản phẩm).
Ấn Độ đã tăng cường cấp phép cho các sản phẩm đã có thị trường như thuốc điều trị bệnh về mắt "Ranibizumab" và thuốc điều trị bệnh xương "Denosumab". Trung Quốc đã giành được 4 trong số 8 giấy phép cho các sản phẩm mới. Trong đó có thuốc sinh học nhái "Golimumab" đầu tiên tại Mỹ và thuốc sinh học nhái "Pertuzumab" đầu tiên tại châu Âu. Công ty Henlius Biotech của Trung Quốc và Biocon của Ấn Độ cũng có kế hoạch mở rộng sự hiện diện trên thị trường.
Các công ty Hàn Quốc được đánh giá là đang tạm dừng hoạt động trong năm nay. Celltrion và Samsung Bioepis đã nhận được giấy phép cho thuốc sinh học nhái Ustekinumab và Denosumab lần lượt từ năm 2024 đến năm ngoái. Celltrion cũng đã nhận được giấy phép cho thuốc sinh học nhái Tocilizumab và Omadizumab. Sau khi nhận được giấy phép cho các sản phẩm sinh học nhái, các công ty này đã tập trung vào việc bán các sản phẩm hiện có trong năm nay.
Báo cáo của BioPharma APAC cho biết Celltrion và Samsung Bioepis đã đóng vai trò tiên phong trong việc bán các sản phẩm được sản xuất hàng loạt tại châu Á thông qua các đối tác phân phối có mạng lưới tại phương Tây.
Thực tế, các sản phẩm đã được cấp phép đang mang lại kết quả tích cực. Samsung Bioepis đã thông báo trong báo cáo kết quả quý 3 rằng doanh thu toàn cầu từ thuốc sinh học nhái Soliris "SB12" (thành phần chính là Eculizumab) và thuốc sinh học nhái Stelara "SB17" (thành phần chính là Ustekinumab) đã thúc đẩy sự tăng trưởng doanh thu. Đồng thời, doanh thu tích lũy trong quý 3 của thuốc sinh học nhái Omadizumab "Omliklo" của Celltrion đã tăng gấp 6 lần so với năm trước, đạt 3.205 tỷ won.
Một quan chức trong ngành cho biết: "Hiện tại, thuốc sinh học nhái 'Keytruda' mà hai công ty đang xin cấp phép sẽ là bài kiểm tra cho sự tái khởi sắc của thuốc sinh học nhái Hàn Quốc".
* Bài viết này được dịch tự động bằng AI.

LEE HYO JUNG
hyo@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.