


Số lượng nhà ở chưa bán tại địa phương tăng 1.240 căn chỉ trong một tháng... 72,3% tổng số nhà ở chưa bán tập trung tại địa phương
Yêu cầu mở rộng hỗ trợ thuế cho nhà ở chưa bán trước khi hoàn công, kêu gọi bảo vệ người mua nhà đã ký hợp đồng
“Vấn đề không phải ở sản phẩm mà là điều kiện tài chính của người mua,” đây là nhận định từ thực địa.
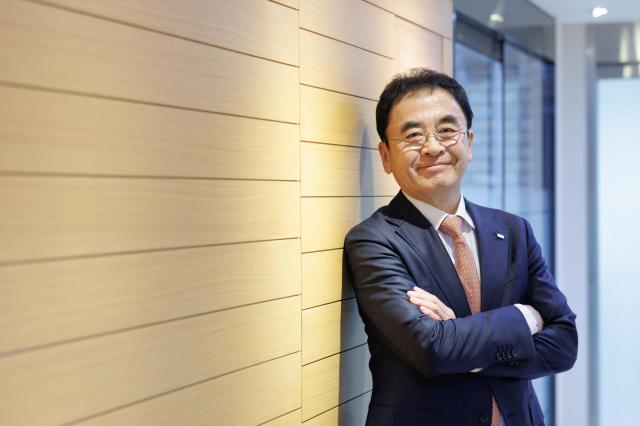
Chủ tịch Hiệp hội Marketing Bất động sản Hàn Quốc, ông Jang Young-ho, đã nhấn mạnh trong cuộc phỏng vấn với Ajou Economics rằng cần cải thiện điều kiện tài chính cho người mua thực sự để giải quyết vấn đề nhà ở chưa bán tại địa phương. Ông cho rằng cần phân biệt giữa các biện pháp quản lý giá nhà tại vùng thủ đô và các biện pháp giải quyết nhà ở chưa bán tại địa phương, đồng thời bảo vệ những người đã ký hợp đồng mua nhà.
Theo thống kê nhà ở tháng 8 năm 2026 của Bộ Đất đai, Giao thông và Xây dựng, số lượng nhà ở chưa bán tại địa phương đã tăng lên 49.998 căn, tăng 1.240 căn chỉ trong một tháng. 72,3% tổng số nhà ở chưa bán trên toàn quốc tập trung tại địa phương. Số lượng nhà ở chưa bán sau khi hoàn công cũng chiếm 84,4% trong tổng số 28.080 căn trên toàn quốc, với 23.711 căn ở địa phương.
Ông Jang cho biết: “Cần xem xét lại việc áp dụng các quy định giống như đối với việc sở hữu nhiều nhà để đầu tư đối với việc mua nhà ở chưa bán tại địa phương.”
Hiệp hội đã đề xuất với chính phủ mở rộng quy định miễn trừ trong việc tính số lượng nhà ở khi mua nhà ở chưa bán, bao gồm cả số lượng trước khi hoàn công. Họ cũng yêu cầu nới lỏng các yêu cầu về diện tích và giá cả, điều chỉnh các tiêu chuẩn áp dụng cho thuế quốc gia và thuế địa phương, cũng như biến các hỗ trợ tạm thời thành hỗ trợ thường xuyên.
Ông Jang nhấn mạnh rằng “các biện pháp thu hút nhu cầu cần phải được duy trì lâu dài, không nên chỉ là biện pháp tạm thời.” Ông cũng đề xuất giảm thuế thu nhập từ chuyển nhượng cho những người mua nhà lần đầu và mở rộng việc cho thuê nhà ở chưa bán sau khi hoàn công tại các khu vực không phải thủ đô.
Ông cũng cho rằng các quy định tài chính cần phản ánh điều kiện từng khu vực. Hiệp hội đã đề xuất duy trì các quy định đặc biệt về tỷ lệ nợ trên thu nhập (DSR) cho các khoản vay thế chấp tại các khu vực không phải thủ đô và loại trừ việc áp dụng lãi suất căng thẳng khi mua nhà ở chưa bán tại địa phương.
Ông cũng chỉ ra vấn đề tài chính của những người đã ký hợp đồng mua nhà. Nếu quy định áp dụng cho việc chuyển đổi khoản vay giữa các giai đoạn khác nhau, người mua có thể không vay được số tiền như dự kiến ban đầu.
Ông nhấn mạnh: “Nếu người mua đã nộp tiền đặt cọc mà không thể chuẩn bị đủ tiền thanh toán, họ có thể buộc phải từ bỏ tiền đặt cọc hoặc chịu tổn thất khi bán quyền mua.”
Hiệp hội yêu cầu áp dụng giới hạn cho vay thế chấp cũ cho các khoản vay thanh toán còn lại của các dự án đã công bố tuyển sinh trước khi quy định được thực hiện, đồng thời điều chỉnh các tiêu chí như tỷ lệ cho vay (LTV) và DSR.
Tuy nhiên, ông Jang cũng cho rằng phản ứng của thị trường đối với việc đăng ký mua nhà khác nhau tùy thuộc vào số lượng cung cấp và giá bán tại các khu vực khác nhau, vì vậy không nên coi thành công của một số dự án là dấu hiệu phục hồi của toàn bộ thị trường.
Ông nhấn mạnh: “Cần phân biệt giữa việc quản lý giá nhà tại vùng thủ đô và hỗ trợ giải quyết nhà ở chưa bán tại địa phương, đồng thời cần điều chỉnh hệ thống thuế và tài chính để người mua thực sự có thể mua và vào ở trong nhà.”
* Bài viết này được dịch tự động bằng AI.

Seunghyun Kim
raon@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.