
Tòa án tối cao yêu cầu phân loại thuế đã nộp theo từng quốc gia
Số tiền chưa được khấu trừ tại Trung Quốc 6 tỷ 502 triệu đồng được khấu trừ từ thu nhập tại Nhật Bản... bị đánh thuế bổ sung
Tòa án công nhận là cư dân trong nước... áp dụng giới hạn theo từng quốc gia dù thời gian thuế khác nhau
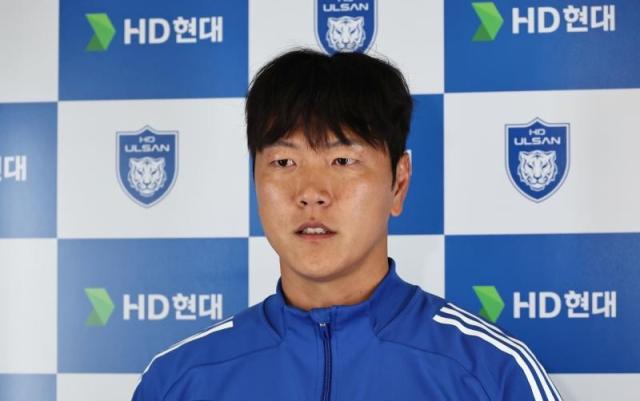
Theo thông tin từ giới luật pháp vào ngày 18, Tòa án tối cao Hàn Quốc đã xác nhận phán quyết của cấp dưới rằng Kim Young-gwon thua kiện trong vụ kiện yêu cầu hủy bỏ quyết định thu thuế thu nhập tổng hợp mà anh đã khởi kiện chống lại trưởng phòng thuế Ulsan vào ngày 23 tháng trước.
Vấn đề trong vụ kiện là liệu số tiền thuế mà Kim Young-gwon đã nộp tại Trung Quốc nhưng chưa được khấu trừ có thể được trừ vào thuế thu nhập trong nước trong thời gian anh thi đấu tại Nhật Bản hay không. Kim Young-gwon đã thi đấu cho CLB Guangzhou Evergrande tại Trung Quốc từ tháng 6 năm 2012 đến tháng 12 năm 2018, và từ tháng 1 năm 2019 đến tháng 12 năm 2021, anh thi đấu cho CLB Gamba Osaka tại Nhật Bản.
Trong quá trình khai báo thuế thu nhập tổng hợp cho thu nhập phát sinh tại Nhật Bản từ năm 2019 đến 2021, Kim Young-gwon đã yêu cầu khấu trừ khoảng 6 tỷ 502 triệu đồng, số tiền này là phần vượt quá giới hạn khấu trừ từ thuế mà anh đã nộp tại Trung Quốc trong năm 2018.
Tuy nhiên, Cục thuế Ulsan đã không chấp nhận yêu cầu này. Theo quy định hiện hành của luật thuế thu nhập, nếu có nhiều quốc gia có cơ sở kinh doanh ở nước ngoài, giới hạn khấu trừ phải được tính toán theo từng quốc gia. Cơ quan thuế đã xác định rằng Kim Young-gwon vi phạm quy định này và đã điều chỉnh lại giới hạn khấu trừ, yêu cầu anh nộp thêm khoảng 8 tỷ 300 triệu đồng thuế thu nhập tổng hợp cho các năm 2019-2021 vào tháng 6 năm 2023.
Không đồng ý với quyết định này, Kim Young-gwon đã nộp đơn khiếu nại lên Tòa án thuế và sau đó khởi kiện hành chính. Trong quá trình xét xử, anh lập luận rằng gia đình anh chủ yếu sống tại Nhật Bản nên không phải là 'cư dân' theo luật thuế trong nước. Anh cũng cho rằng việc áp dụng giới hạn khấu trừ theo từng quốc gia là không công bằng vì anh không hoạt động ở cả hai quốc gia trong cùng một thời gian thuế.
Tuy nhiên, tất cả các tòa án từ cấp sơ thẩm đến Tòa án tối cao đều đứng về phía cơ quan thuế. Tòa án sơ thẩm đã chỉ ra rằng gia đình Kim Young-gwon có đăng ký cư trú tại Hàn Quốc và phần lớn thu nhập từ Nhật Bản được sử dụng trong nước, do đó, "nguyên đơn được coi là 'cư dân' theo luật thuế trong thời gian thuế này".
Lập luận của cơ quan thuế rằng không thể áp dụng số tiền thuế chưa khấu trừ từ Trung Quốc vào thu nhập tại Nhật Bản cũng đã được tòa án công nhận. Tòa án phúc thẩm đã chỉ ra rằng Kim Young-gwon chịu thuế với tỷ lệ khoảng 43,9% tại Trung Quốc và khoảng 20,4% tại Nhật Bản, và nhấn mạnh rằng "việc sử dụng các quốc gia có thuế suất thấp để khấu trừ quá mức thuế đã nộp ở nước ngoài là trái ngược với mục đích sửa đổi quy định của luật thuế thu nhập, do đó không thể chấp nhận".
Tòa án tối cao cũng cho rằng không có sự hiểu lầm về pháp lý trong phán quyết cấp dưới và đã bác bỏ đơn kháng cáo. Phương pháp giới hạn khấu trừ theo từng quốc gia cũng được áp dụng cho việc tính toán số tiền khấu trừ chưa sử dụng, và việc chỉ có một cơ sở kinh doanh ở nước ngoài trong mỗi thời kỳ thuế cũng không phải là trường hợp ngoại lệ.
* Bài viết này được dịch tự động bằng AI.

Kang Sang Heon
ksh@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.