
Trả góp ngắn hạn ưu đãi từ thẻ Our và BC
Trả góp trung hạn từ thẻ NH Nonghyup có lợi hơn
Giá trung bình căn hộ tại Seoul đã vượt qua 13 tỷ won. Khi giá nhà tăng nhanh chóng, gánh nặng thuế chuyển nhượng khi mua căn hộ cũng tăng theo. Thuế chuyển nhượng thay đổi tùy thuộc vào giá trị nhà và số lượng nhà sở hữu. Theo quy định, đối với việc mua nhà đầu tiên, thuế suất áp dụng là 1% cho giá trị dưới 6 tỷ won, từ 6 tỷ đến dưới 9 tỷ won là từ 1% đến 3%, và trên 9 tỷ won là 3%. Ví dụ, nếu mua một căn hộ có diện tích sử dụng 100m² với giá 5 tỷ won, thuế chuyển nhượng sẽ là 500 triệu won. Thêm vào đó, với thuế giáo dục địa phương và thuế đặc biệt cho nông thôn, tổng số tiền phải nộp khoảng 650 triệu won.
Đây là một gánh nặng không nhỏ. Nếu việc nộp thuế một lần là quá sức, có thể xem xét việc trả góp qua thẻ tín dụng. Cách thực hiện rất đơn giản. Người dân chỉ cần truy cập vào trang web Wetax hoặc ETAX của thành phố Seoul để kiểm tra thông tin thuế cần nộp và chọn phương thức thanh toán bằng thẻ.
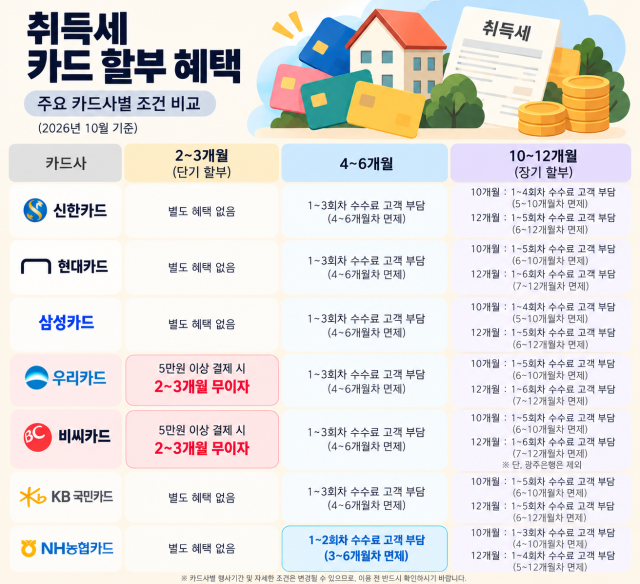
Khi chọn thẻ, cần xem xét kỹ lưỡng thời gian trả góp không lãi suất của từng công ty thẻ. Đặc biệt, đối với hình thức trả góp không lãi suất một phần, khách hàng cần chú ý đến số lần mà phí trả góp sẽ được miễn.
Trên trang ETAX của thành phố Seoul, hàng tháng có thông tin về các chương trình trả góp không lãi suất theo từng công ty thẻ. Theo thông tin tháng này, trả góp ngắn hạn từ 2 đến 3 tháng là ưu đãi từ thẻ Our và BC. Hai công ty thẻ này cung cấp chương trình trả góp không lãi suất cho các giao dịch trên 50 triệu won trong thời gian 2 đến 3 tháng. Đối với trả góp từ 4 đến 6 tháng, thẻ NH Nonghyup tương đối có lợi hơn. Thẻ NH Nonghyup chỉ yêu cầu khách hàng chịu phí trả góp cho 2 lần đầu tiên, các lần sau sẽ được miễn phí.
Nếu dự định trả góp dài hạn từ 10 đến 12 tháng, thẻ NH Nonghyup và thẻ KB Quốc dân là lựa chọn tốt hơn. Thẻ NH Nonghyup yêu cầu khách hàng chỉ chịu phí trả góp cho 3 lần đầu tiên trong trường hợp trả góp 10 tháng và 4 lần đầu tiên trong trường hợp trả góp 12 tháng. Thẻ KB Quốc dân yêu cầu khách hàng chịu phí cho 5 lần đầu tiên trong cả hai trường hợp 10 tháng và 12 tháng. Do đó, nếu các điều kiện khác như tỷ lệ phí trả góp tương đương, có thể xem xét lựa chọn trả góp 12 tháng để giảm số tiền phải trả hàng tháng và kéo dài thời gian hoàn trả.
Một số công ty thẻ cũng cung cấp chương trình trả góp không lãi suất cho các thành viên mới trong một khoảng thời gian nhất định sau khi phát hành thẻ, vì vậy việc xem xét phát hành thẻ mới cũng là một lựa chọn hợp lý. Tuy nhiên, do thời gian áp dụng các ưu đãi khác nhau giữa các công ty thẻ, người dân cần xem xét thời điểm thanh toán thuế chuyển nhượng và ngày thanh toán còn lại của nhà để phát hành thẻ trước. Nếu hạn mức sử dụng thẻ không đủ, có thể yêu cầu công ty thẻ nâng hạn mức tạm thời cho mục đích nộp thuế địa phương.
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.