


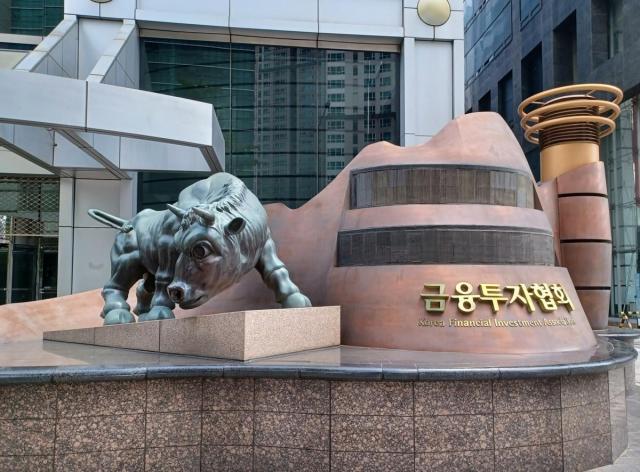
Trụ sở Hiệp hội Đầu tư Tài chính. [Ảnh=Yonhap]
Ngành đầu tư tài chính Hàn Quốc cho biết, đã nửa năm trôi qua kể từ khi quy định về cam kết giữ cổ phiếu SPAC (Công ty Mục đích Đặc biệt) được nới lỏng, nhưng thị trường vẫn chưa được kích thích. Các chuyên gia trong ngành cho rằng, những vấn đề cấu trúc như thời gian thẩm định sáp nhập kéo dài và nhu cầu đầu tư yếu vẫn còn tồn tại, do đó cần có thêm các cải cách quy định.
Theo Hiệp hội Đầu tư Tài chính, đã tròn 6 tháng kể từ khi quy định yêu cầu phân bổ một tỷ lệ nhất định cổ phiếu cho các tổ chức đầu tư cam kết giữ cổ phiếu trong các đợt phát hành cổ phiếu lần đầu (IPO) của SPAC bị bãi bỏ. Mục đích của việc này là nhằm tăng tính linh hoạt trong phân bổ cổ phiếu cho các tổ chức và giảm gánh nặng cho các công ty chứng khoán tổ chức niêm yết SPAC, từ đó kích thích thị trường.
Tuy nhiên, hiệu quả của các cải cách quy định vẫn chưa rõ ràng. Từ tháng 4 đến tháng 9 năm nay, số lượng SPAC niêm yết chỉ tăng thêm 1 so với cùng kỳ năm trước, trong khi số tiền dự kiến huy động tăng 32,6%. Tuy nhiên, so với cùng kỳ năm 2024, số lượng niêm yết giảm 55,0% và số tiền dự kiến huy động giảm 44,7%.
Một đại diện trong ngành chứng khoán cho biết: "Việc loại bỏ quy định ưu tiên phân bổ cổ phiếu cam kết giữ đã làm tăng tính linh hoạt trong phân bổ cổ phiếu cho các tổ chức và giảm bớt gánh nặng trong quá trình phát hành. Tuy nhiên, các yếu tố cơ bản như thẩm định sáp nhập và nhu cầu đầu tư vẫn không thay đổi, do đó hiệu quả cảm nhận từ các cải cách quy định vẫn còn hạn chế".
Ngành công nghiệp đang kêu gọi cần có thêm các biện pháp để kích thích thị trường SPAC. Một trong những vấn đề được nhắc đến là thời gian thẩm định sáp nhập. Thời gian thẩm định trung bình cho các SPAC sáp nhập là khoảng 110 ngày, không khác biệt nhiều so với thời gian thẩm định niêm yết thông thường trên sàn KOSDAQ. Điều này cho thấy lợi thế của SPAC trong việc gia nhập thị trường chứng khoán một cách nhanh chóng thông qua sáp nhập đang giảm đi.
Trong bối cảnh số lượng SPAC mới tăng lên, thời hạn tồn tại của các SPAC chưa tìm được đối tác sáp nhập cũng đang đến gần, tạo thêm áp lực. Hiện tại, thời gian tồn tại của SPAC là 3 năm, nếu không thực hiện sáp nhập trong vòng 3 năm sau khi niêm yết, chúng sẽ phải đối mặt với việc hủy niêm yết và tiến hành thủ tục giải thể. Nếu nhiều SPAC đã niêm yết cùng đến hạn, cạnh tranh để tìm kiếm đối tác sáp nhập sẽ trở nên gay gắt hơn.
Việc thẩm định niêm yết được thắt chặt cũng được xem là nguyên nhân gây ra sự suy thoái của thị trường. Một đại diện trong ngành cho biết: "Việc thắt chặt quy trình thẩm định niêm yết đã làm cho việc hoàn tất sáp nhập trở nên khó khăn hơn, điều này cũng góp phần vào sự suy thoái của thị trường".
Do đó, một số ý kiến trong ngành cho rằng cần phải cho phép giao dịch PIPE (phát hành cổ phiếu riêng lẻ) của SPAC một cách rộng rãi hơn. PIPE là hình thức mà các công ty niêm yết phát hành cổ phiếu mới cho các nhà đầu tư chuyên nghiệp thông qua hình thức riêng lẻ để huy động vốn.
Theo quy định hiện hành, việc phát hành cổ phiếu riêng lẻ của SPAC trong nước bị ràng buộc bởi quyết định đặc biệt của đại hội cổ đông, khiến cho việc này trở nên khó khăn. Cần phải nới lỏng quy định này để chỉ cần quyết định của hội đồng quản trị, từ đó giúp SPAC có thể huy động vốn linh hoạt hơn trong quá trình sáp nhập.
* Bài viết này được dịch tự động bằng AI.

Kwon,sung jin
mark1312@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.