


Đơn đăng ký tham gia tiết kiệm tương lai cho thanh niên đã bắt đầu từ ngày 7 tháng 10. Đây là sản phẩm tài chính chính của chính phủ nhằm hỗ trợ thanh niên hình thành tài sản, tiếp nối sau tiết kiệm hy vọng cho thanh niên (ra mắt năm 2022) và tài khoản Bước Nhảy cho thanh niên (ra mắt năm 2023). Tiết kiệm tương lai cho thanh niên đã giảm thời gian tham gia từ 5 năm xuống còn 3 năm, đồng thời tăng tỷ lệ hỗ trợ của chính phủ lên tối đa 12% so với số tiền đóng góp. Thời hạn ngắn hơn và hỗ trợ từ chính phủ lớn hơn là những điểm nổi bật. Vậy những lợi ích mà thanh niên cảm nhận được đã thay đổi như thế nào trong suốt quá trình từ tiết kiệm hy vọng đến tài khoản Bước Nhảy và giờ là tiết kiệm tương lai?
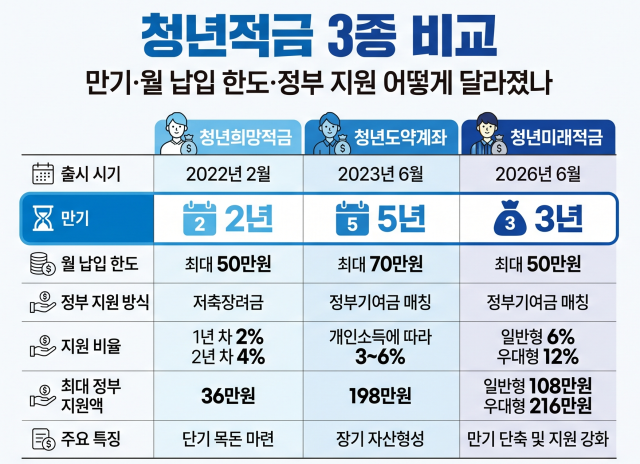
Thay đổi lớn nhất của tiết kiệm tương lai cho thanh niên là thời hạn đã được rút ngắn xuống còn 3 năm. Tài khoản Bước Nhảy trước đó có thời hạn 5 năm, nhưng chính phủ đã lắng nghe ý kiến từ thực địa về gánh nặng khi phải giữ tiền trong thời gian dài và quyết định giảm thời gian tham gia xuống còn 3 năm.
Gánh nặng 5 năm đã được thể hiện rõ trong quá trình vận hành tài khoản Bước Nhảy. Theo báo cáo của Văn phòng Nghiên cứu Pháp lý Quốc hội, tỷ lệ rút tiền trước hạn của tài khoản Bước Nhảy đã tăng gần gấp đôi từ 8,2% vào cuối năm 2023 lên 15,9% vào cuối năm 2024.
Chính phủ cũng đã đưa ra các biện pháp bổ sung để giảm bớt gánh nặng tham gia dài hạn trong quá trình vận hành tài khoản Bước Nhảy. Nếu người tham gia giữ tài khoản trên 3 năm mà rút tiền trước hạn, họ sẽ được công nhận 60% khoản hỗ trợ của chính phủ và các lợi ích miễn thuế, và nếu giữ trên 2 năm, họ có thể rút một phần trong phạm vi nhất định của số tiền đã đóng. Tiết kiệm tương lai cho thanh niên đã xem xét gánh nặng tham gia dài hạn này và quyết định rút ngắn thời hạn xuống còn 3 năm.
Hạn mức đóng hàng tháng đã giảm từ 70 triệu xuống còn 50 triệu, giống như tiết kiệm hy vọng. Ngược lại, tỷ lệ hỗ trợ từ chính phủ đã tăng lên. Tiết kiệm tương lai cho thanh niên được chia thành hai loại: loại thông thường hỗ trợ 6% số tiền đóng và loại ưu đãi hỗ trợ 12%. So với tài khoản Bước Nhảy, nơi tỷ lệ hỗ trợ của chính phủ dao động từ 3% đến 6% tùy theo thu nhập cá nhân, tỷ lệ hỗ trợ tối đa đã tăng gấp đôi. Tiết kiệm hy vọng trước đó đã trả 2% cho năm đầu tiên và 4% cho năm thứ hai vào thời điểm đáo hạn.
Về mặt số tiền, nếu đóng 50 triệu mỗi tháng trong 3 năm, người tham gia sẽ nhận được 108 triệu cho loại thông thường và 216 triệu cho loại ưu đãi từ chính phủ. Khoản hỗ trợ của chính phủ cho tài khoản Bước Nhảy dao động từ 21.000 đến 33.000 đồng mỗi tháng tùy theo mức thu nhập, với tổng số tiền hỗ trợ tối đa trong 5 năm là 198 triệu. Tiết kiệm hy vọng có thể nhận tối đa 36 triệu trong 2 năm. Đặc biệt, khoản hỗ trợ cho loại ưu đãi của tiết kiệm tương lai cho thanh niên trong 3 năm còn cao hơn mức tối đa của tài khoản Bước Nhảy trong 5 năm. Thời gian đóng góp và hạn mức hàng tháng đã giảm so với tài khoản Bước Nhảy, trong khi tỷ lệ hỗ trợ từ chính phủ lại tăng lên.
Tuy nhiên, tài khoản Bước Nhảy cho phép đóng tối đa 70 triệu trong 5 năm để tích lũy số tiền lớn hơn, trong khi tiết kiệm tương lai có cấu trúc đóng tối đa 50 triệu trong 3 năm. Việc lựa chọn giữa hai tài khoản này cần xem xét thời gian còn lại và khả năng tiết kiệm hàng tháng, cũng như việc có đủ điều kiện cho loại ưu đãi của tiết kiệm tương lai hay không.
Loại thông thường dành cho những người có tổng thu nhập dưới 60 triệu (thu nhập tổng hợp dưới 48 triệu) hoặc các doanh nghiệp nhỏ có doanh thu hàng năm dưới 3 tỷ, với thu nhập hộ gia đình không vượt quá 200% mức thu nhập trung bình. Họ sẽ nhận được hỗ trợ 6% từ chính phủ cho số tiền đóng góp.
Loại ưu đãi dành cho những người có tổng thu nhập dưới 36 triệu (thu nhập tổng hợp dưới 26 triệu) là nhân viên doanh nghiệp vừa và nhỏ hoặc các doanh nghiệp nhỏ có doanh thu hàng năm dưới 1 tỷ, với thu nhập hộ gia đình không vượt quá 150% mức thu nhập trung bình. Tỷ lệ hỗ trợ là 12%, gấp đôi so với loại thông thường. Tuy nhiên, những người mới vào làm việc tại doanh nghiệp vừa và nhỏ vẫn có thể nhận được lợi ích của loại ưu đãi ngay cả khi họ đáp ứng tiêu chí thu nhập của loại thông thường.
So với tài khoản Bước Nhảy trước đó, mức thu nhập cá nhân tối đa cho phép tham gia là 75 triệu, nhưng tiêu chí thu nhập hộ gia đình đã trở nên khắt khe hơn. Tài khoản Bước Nhảy cho phép tham gia nếu thu nhập hộ gia đình dưới 250% mức thu nhập trung bình, nhưng để nhận hỗ trợ từ chính phủ trong tiết kiệm tương lai, loại thông thường phải dưới 200% và loại ưu đãi phải dưới 150%. Những thanh niên có tổng thu nhập trên 60 triệu sẽ chỉ nhận được lợi ích miễn thuế mà không có hỗ trợ từ chính phủ. Tuy nhiên, đối với các hộ gia đình có hai người đi làm, tiêu chí thu nhập hộ gia đình đã được nới lỏng lên 250% cho loại thông thường và 200% cho loại ưu đãi.
Chính phủ tiếp tục hỗ trợ hình thành tài sản cho thanh niên vì điều kiện tài sản của thanh niên yếu hơn so với các thế hệ khác. Theo phân tích của Văn phòng Nghiên cứu Pháp lý Quốc hội về cuộc khảo sát tài chính hộ gia đình năm 2025, tài sản trung bình của các hộ gia đình thanh niên có chủ hộ dưới 39 tuổi là 31,498 triệu, chỉ đạt 55,6% so với mức trung bình toàn quốc (56,678 triệu). Đây là mức thấp nhất trong tất cả các độ tuổi. Giá trị bất động sản cũng chỉ đạt 16,418 triệu, bằng một phần ba so với độ tuổi 50 (46,131 triệu).
Gánh nặng nợ nần còn nặng nề hơn. Tỷ lệ nợ trên tài sản của hộ gia đình thanh niên là 30,3%, gấp khoảng 1,8 lần so với mức trung bình toàn quốc (16,8%). Tỷ lệ nợ tài chính so với số tiền tiết kiệm là 131,1%, là độ tuổi duy nhất vượt quá 100%. Điều này có nghĩa là họ có nhiều nợ hơn số tiền tiết kiệm đã tích lũy.
Văn phòng Nghiên cứu Pháp lý Quốc hội đã giải thích rằng "nếu thu nhập là dòng chảy duy trì cuộc sống hàng tháng, thì tài sản là nền tảng giúp đối phó với các khủng hoảng như thất nghiệp, bệnh tật và đầu tư vào các cơ hội như giáo dục, nhà ở, khởi nghiệp". Chính phủ đã tiếp tục chính sách hình thành tài sản bằng cách cộng thêm khoản khuyến khích hoặc hỗ trợ cho số tiền mà thanh niên đã đóng, nhằm hỗ trợ thanh niên nhanh chóng tích lũy tài sản ban đầu.
Tiết kiệm tương lai cho thanh niên đã giảm thời hạn từ 5 năm xuống 3 năm để giảm bớt gánh nặng tham gia dài hạn. Thách thức còn lại là thu hút những thanh niên không có khả năng tiết kiệm vào trong hệ thống và đảm bảo rằng những thanh niên đã tham gia có thể duy trì tài khoản đến hết thời hạn 3 năm.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.