


STO không phải là công nghệ mà là tài chính
Cần thúc đẩy chứng khoán đầu tư theo mô hình kinh doanh
Chiến lược hạ tầng chứng khoán của các công ty chứng khoán
Phát triển hạ tầng thanh toán để tối ưu hóa lợi ích của chứng khoán token
Gần đây, một trong những mối quan tâm lớn nhất của ngành ngân hàng và chứng khoán là chứng khoán token (STO). Thị trường này, thường được gọi là "đầu tư phân mảnh", dự kiến sẽ phát triển mạnh mẽ vào đầu năm tới. STO là chứng khoán được số hóa bằng công nghệ sổ cái phân tán (blockchain). Về lý thuyết, thị trường này mở ra khả năng giao dịch và phân phối gần như mọi thứ, từ chứng khoán, bất động sản đến nội dung.
Mặc dù hiện tại, sự hiểu biết của công chúng về thị trường này còn thấp, nhưng trong ngành đã bắt đầu có những cơn gió "hợp tác và cạnh tranh" mạnh mẽ. Cuộc cạnh tranh để chiếm lĩnh thị trường STO đã bắt đầu, và giá trị của các công ty sở hữu hạ tầng và công nghệ STO cũng đang tăng cao. Nhiều ngân hàng và công ty chứng khoán lớn đang xếp hàng để thiết lập quan hệ đối tác với những công ty này.
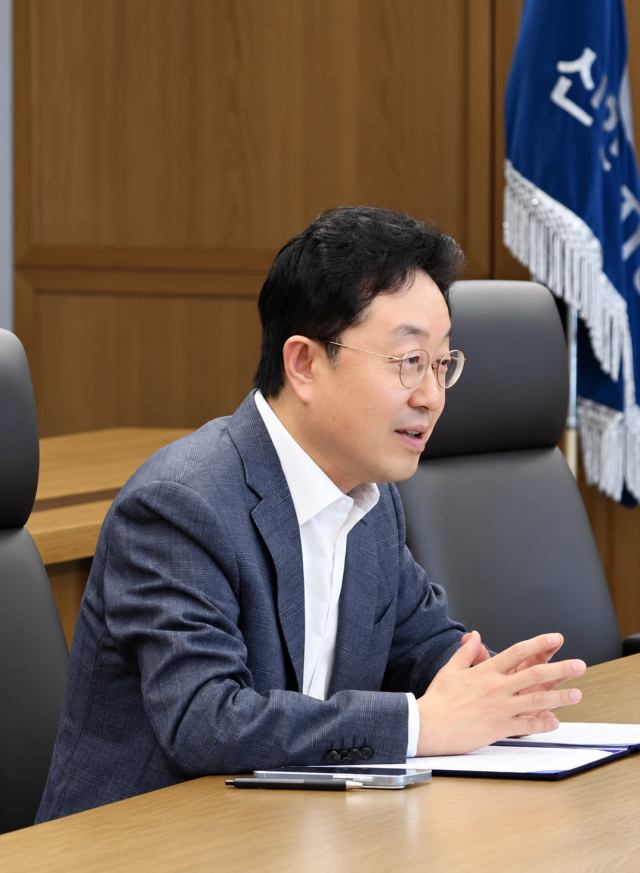
Blueard cũng là một trong những công ty có giá trị tăng vọt gần đây. Chúng tôi đã có cuộc gặp với Giám đốc Bạch Manh Dũng để tìm hiểu về hiện tại và tương lai của thị trường STO trong nước. Ông Bạch là một chuyên gia tài chính số với hơn 20 năm kinh nghiệm trong lĩnh vực tư vấn tài chính và công nghệ thông tin, từng giữ các vị trí như Giám đốc tài chính tại PwC Consulting, Phó Chủ tịch toàn cầu tại AT Kearney Korea và Giám đốc tại Metanet Fintech.
"STO không phải là công nghệ mà là 'tài chính'"
Ông Bạch bắt đầu cuộc phỏng vấn bằng cách nhấn mạnh rằng "không nên nhìn nhận thị trường STO qua lăng kính của công nghệ blockchain". Theo ông, để thị trường STO phát triển mạnh mẽ, cần phải thoát khỏi cách tiếp cận "đầu tư phân mảnh" và "tập trung vào blockchain" mà thị trường đã áp dụng từ trước đến nay.Ông Bạch cho biết: "Trong giai đoạn đầu của thị trường STO, chúng ta đã chỉ nói về blockchain và đầu tư phân mảnh hơn là bản chất của chứng khoán token". Ông chỉ ra rằng: "Chúng ta đã nghe nói về việc có thể đầu tư vào đồng hồ hay hàng hiệu, hoặc sở hữu một phần của tòa nhà ở New York". Ông nhấn mạnh rằng "điểm khởi đầu của thị trường STO không phải là công nghệ, mà giờ đây cần được nhìn nhận như một lĩnh vực tài chính" và "thị trường cần mở rộng từ việc bán một tài sản như tác phẩm nghệ thuật hay bò Hanwoo cho nhiều người, sang các sản phẩm tài chính đa dạng và phương tiện huy động vốn cho doanh nghiệp".
Hiện tại, liên quan đến STO, các quy định pháp lý cấp cao đã được sửa đổi và đang trong giai đoạn hoàn thiện các quy định cấp dưới. Các đối tượng kinh doanh cũng đang mở rộng từ chứng khoán phi chuẩn như tác phẩm nghệ thuật, bất động sản, bò Hanwoo sang các chứng khoán chuẩn như trái phiếu và quỹ. Liên quan đến vấn đề này, Ủy ban Tài chính đã công bố "Định hướng chính sách chứng khoán token" vào ngày 4 tháng 9, đề xuất mở rộng phạm vi STO không chỉ bao gồm đầu tư phân mảnh mà còn cả trái phiếu và quỹ. Sau khi luật thị trường vốn và luật chứng khoán điện tử được sửa đổi vào tháng 2 năm tới, các kế hoạch từng bước token hóa các quỹ thị trường tiền tệ (MMF) dành riêng cho nhà đầu tư tổ chức, trái phiếu và cổ phiếu chưa niêm yết cũng đang được triển khai.
Ông Bạch cho biết: "Trước đây, việc token hóa chứng khoán phi chuẩn không được coi là có khả năng sinh lợi ngay lập tức, nhưng gần đây, các công ty chứng khoán đã bắt đầu chú ý đến việc token hóa chứng khoán chuẩn" và "trong giai đoạn đầu, các công ty lớn có khả năng sẽ tiếp cận trước với việc token hóa chứng khoán chuẩn đã được cho phép".
"Cần thúc đẩy chứng khoán đầu tư theo mô hình kinh doanh"
Ông Bạch cũng nhấn mạnh rằng để thị trường STO phát triển, cần phải thúc đẩy chứng khoán đầu tư theo mô hình kinh doanh. Chứng khoán đầu tư theo mô hình kinh doanh là cấu trúc mà nhà đầu tư không sở hữu trực tiếp một phần của tài sản vật chất mà đầu tư vào một doanh nghiệp và nhận phần lợi nhuận theo thỏa thuận. Đến nay, hầu hết các chứng khoán đầu tư đã được phát hành tại Việt Nam là hình thức chia sẻ quyền sở hữu của các tài sản cơ bản như tác phẩm nghệ thuật hay bò Hanwoo.Vấn đề nằm ở khâu phân phối. Chứng khoán đầu tư theo hình thức chia sẻ quyền sở hữu phải xử lý vấn đề chuyển nhượng quyền sở hữu tài sản cơ bản trong quá trình chuyển nhượng chứng khoán cho người khác. Do quy định của luật dân sự về chuyển nhượng quyền sở hữu, việc xây dựng thị trường phân phối tự do như cổ phiếu gặp nhiều hạn chế. Do đó, các cơ quan tài chính cũng đang nghiên cứu các phương án phân phối cho chứng khoán đầu tư theo hình thức chia sẻ quyền sở hữu và tiêu chí thẩm định hồ sơ chứng khoán cho chứng khoán đầu tư theo mô hình kinh doanh.
Ông Bạch giải thích: "Các doanh nghiệp nhỏ và khởi nghiệp muốn nhận đầu tư trước đây phải phát hành trái phiếu hoặc bán cổ phần của mình" và "nếu chứng khoán đầu tư theo mô hình kinh doanh được thúc đẩy, họ có thể nhận đầu tư mà không cần phải nhượng quyền sở hữu mà chỉ cần chia sẻ lợi nhuận". Ông cũng cho biết: "Đối với các doanh nghiệp nhỏ hoặc công ty khởi nghiệp, đây có thể là một phương tiện huy động vốn mới".
Tuy nhiên, chứng khoán đầu tư theo mô hình kinh doanh phụ thuộc vào thành công của doanh nghiệp trong tương lai, vì vậy việc bảo vệ nhà đầu tư và định giá là rất quan trọng. Ông Bạch nhấn mạnh: "Dù sao thì trong lĩnh vực tài chính cũng không chỉ có những sản phẩm ổn định" và "cần có những sản phẩm chấp nhận rủi ro cao để mong đợi lợi nhuận cao".
"Các công ty lớn sử dụng sổ cái riêng, công ty nhỏ sử dụng sổ cái chung"
Ông Bạch dự đoán rằng chiến lược hạ tầng chứng khoán của các công ty chứng khoán sẽ có sự phân hóa. Ông cho biết: "Có thể có những công ty như Mirae Asset Securities, Hana Securities, Hanwha Investment & Securities sẽ tự xây dựng cả nền tảng phát hành và sổ cái phân tán, trong khi một số công ty khác sẽ sử dụng sổ cái phân tán chung nhưng vẫn có hệ thống riêng". Ông cũng cho rằng: "Có thể sẽ có những công ty không có khả năng hoặc nguồn lực tài chính để xây dựng sổ cái riêng và chỉ sử dụng sổ cái chung".Ông cho biết: "Các công ty nhỏ có thể chọn sổ cái phân tán chung vì lý do chi phí" nhưng nếu họ có kế hoạch mở rộng sang các hoạt động kinh doanh tài sản kỹ thuật số khác trong tương lai, thì các công ty lớn hoặc các tập đoàn tài chính sẽ có lợi hơn khi sở hữu sổ cái riêng, vì việc chuyển đổi từ việc phát hành sản phẩm trên sổ cái chung sang sổ cái riêng có thể không đơn giản như mong đợi.
"Kết thúc việc phát hành token? Cần phải tiến tới thanh toán ngay lập tức"
Khi các quy định liên quan có hiệu lực vào đầu năm tới, thị trường STO sẽ phát triển đến mức nào? Ông Bạch đã tỏ ra thận trọng về kỳ vọng thị trường sẽ tăng trưởng nhanh chóng. Ông cho biết: "Nếu nhìn một cách khách quan, thời gian cho đến khi luật có hiệu lực không còn nhiều, trong khi các quy định cấp dưới vẫn chưa hoàn toàn được hoàn thiện" và "chỉ việc thực hiện chế độ chứng khoán token thôi thì thị trường không thể ngay lập tức mở cửa". Ông cũng nhấn mạnh rằng: "Cần phải hoàn thiện các quy định cho các chứng khoán mới sẽ được phát hành dưới dạng chứng khoán token" và "vẫn còn nhiều vấn đề cần giải quyết, vì vậy giai đoạn đầu có thể sẽ khá hỗn loạn".Đặc biệt, ông nhấn mạnh rằng hạ tầng thanh toán cần phát triển cùng với chứng khoán token để tối ưu hóa lợi ích của chúng. Ông Bạch cho biết: "Để thị trường tài sản trên chuỗi thực sự phát triển, cần có thanh toán ngay lập tức" và "thực sự cần có giao dịch 24/7 và có thể di chuyển từ ví này sang ví khác, thì câu hỏi "tại sao phải làm điều này bằng token" sẽ giảm đi". Ông cũng nhấn mạnh rằng: "Nếu chỉ token hóa chứng khoán mà vẫn giữ nguyên phương thức thanh toán truyền thống, thì rất khó để tận dụng lợi thế của blockchain".
* Bài viết này được dịch tự động bằng AI.

SHIN DONGKUN
sdk6425@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.