


Lãi suất trái phiếu 10 năm đạt 4,369%
Cuộc chiến giành vốn gia tăng do đầu tư AI mở rộng
Lo ngại lãi suất lan rộng đến đồng won và căng thẳng trong ngành tài chính
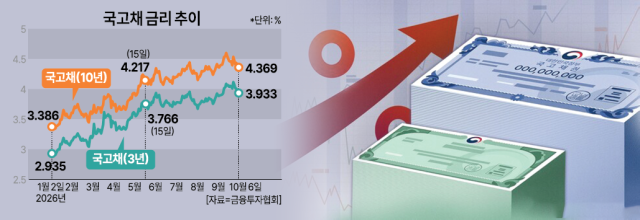
Sự gia tăng lãi suất dài hạn toàn cầu đã lan rộng đến thị trường trái phiếu trong nước, khiến lãi suất trái phiếu chính phủ duy trì ở mức cao. Mặc dù chính phủ đã có những biện pháp nhằm ổn định thị trường như giảm lượng phát hành trái phiếu chính phủ, nhưng áp lực từ sự gia tăng lãi suất dài hạn ở các quốc gia lớn vẫn có thể gây ra cú sốc cho lãi suất trong nước, tỷ giá hối đoái và thị trường chứng khoán.
Ngày 6 tháng 10, theo thông tin từ Hiệp hội Đầu tư Tài chính, lãi suất trái phiếu chính phủ kỳ hạn 3 năm đã giảm 0,4 điểm cơ bản (1 điểm cơ bản = 0,01%) xuống còn 3,933% so với phiên giao dịch trước. Trong khi đó, lãi suất trái phiếu kỳ hạn 10 năm tăng 0,4 điểm cơ bản lên 4,369%, và lãi suất trái phiếu kỳ hạn 30 năm tăng 1,3 điểm cơ bản lên 4,510%. Sự gia tăng lãi suất dài hạn toàn cầu đã dẫn đến sự yếu kém của trái phiếu dài hạn trong nước.
Chính phủ cũng đã có những biện pháp nhằm ổn định lãi suất trái phiếu chính phủ bằng cách điều chỉnh nguồn cung. Chính phủ quyết định giảm tổng lượng phát hành trái phiếu chính phủ trong tháng này xuống 5 triệu tỷ đồng so với kế hoạch ban đầu, sử dụng nguồn thu ngân sách vượt mức. Mặc dù ý chí ổn định thị trường của chính quyền đã được xác nhận, nhưng áp lực từ sự gia tăng lãi suất dài hạn toàn cầu vẫn là một gánh nặng.
Gần đây, sự gia tăng lãi suất dài hạn toàn cầu được phân tích là do những thay đổi cấu trúc trong cung cầu hơn là dự báo thắt chặt tiền tệ. Áp lực lạm phát gia tăng do giá năng lượng tăng, cùng với nhu cầu vốn từ việc mở rộng đầu tư vào trí tuệ nhân tạo (AI) và gia tăng chi tiêu tài chính của các quốc gia lớn, đã làm tăng gánh nặng cung trái phiếu.
Đặc biệt, tại Mỹ, có lo ngại rằng gánh nặng tài chính khổng lồ có thể làm gia tăng lãi suất dài hạn. Theo Bộ Tài chính Mỹ, tính đến ngày 1 tháng 10, tổng nợ quốc gia của Mỹ là 40.242,4 tỷ USD (khoảng 5 triệu tỷ đồng). Đây là lần đầu tiên nợ quốc gia vượt mốc 40.000 tỷ USD vào tháng 8. Chi phí lãi suất tích lũy của chính phủ Mỹ trong năm tài chính 2026 ước tính khoảng 1.270 tỷ USD (khoảng 1.705 triệu tỷ đồng), vượt qua cả ngân sách quốc phòng (901 tỷ USD). Lãi suất cao có thể làm gia tăng gánh nặng lãi suất và thâm hụt ngân sách, dẫn đến việc phát hành thêm trái phiếu chính phủ, từ đó lại làm tăng lãi suất dài hạn trong một vòng luẩn quẩn.
Việc mở rộng đầu tư vào AI cũng là một yếu tố gây áp lực lên cung cầu thị trường trái phiếu. Nhu cầu vốn lớn cho các trung tâm dữ liệu và cơ sở hạ tầng điện lực đã làm gia tăng phát hành trái phiếu doanh nghiệp của các công ty công nghệ lớn. Sự gia tăng phát hành trái phiếu từ cả chính phủ và khu vực tư nhân đã làm gia tăng cạnh tranh thu hút vốn đầu tư giữa trái phiếu chính phủ và trái phiếu doanh nghiệp.
Hơn nữa, việc các quỹ đầu tư lớn từ Nhật Bản giảm tỷ lệ đầu tư vào trái phiếu nước ngoài cũng đang ảnh hưởng đến thị trường. Trong tháng 8, quy mô bán trái phiếu nước ngoài của Nhật Bản đạt 1.100 tỷ yen, mức cao nhất trong 5 tháng. Công ty quản lý tài sản Sumitomo Mitsui DS gần đây đã bán toàn bộ trái phiếu chính phủ Pháp. Sự gia tăng lãi suất trái phiếu chính phủ Nhật Bản đã làm giảm động lực đầu tư vào trái phiếu nước ngoài, cùng với việc thanh lý các giao dịch carry trade đồng yen.
Vấn đề là xu hướng này có thể không chỉ dừng lại ở việc tăng lãi suất trong nước. Lãi suất trái phiếu chính phủ đóng vai trò tham chiếu cho lãi suất trái phiếu ngân hàng và doanh nghiệp, vì vậy nếu lãi suất cao kéo dài, chi phí huy động vốn của doanh nghiệp và tổ chức tài chính cũng sẽ gia tăng. Nếu tâm lý tránh rủi ro gia tăng, chênh lệch tín dụng cũng có thể mở rộng, làm tăng gánh nặng cho doanh nghiệp. Hộ gia đình cũng sẽ chịu tác động từ sự gia tăng lãi suất. Nếu chi phí huy động vốn của ngân hàng tăng lên và được phản ánh vào lãi suất cho vay, gánh nặng lãi suất của người vay sẽ gia tăng.
Tỷ giá hối đoái và thị trường chứng khoán cũng nằm trong tầm ảnh hưởng của sự gia tăng lãi suất dài hạn. Đến thời điểm gần đây, điều kiện cung cầu thuận lợi đã dẫn đến sự mạnh lên của đồng won, nhưng nếu sự điều chỉnh trên thị trường trái phiếu Mỹ lan rộng ra thành tâm lý tránh rủi ro mạnh mẽ, có khả năng xảy ra dòng vốn nước ngoài rút ra và sự suy yếu của đồng won. Sự gia tăng lãi suất cũng làm tăng tỷ lệ chiết khấu của các cổ phiếu tăng trưởng, gây áp lực lên thị trường chứng khoán trong nước.
Chuyên gia nghiên cứu cấp cao Kang Hyun-joo từ Viện Nghiên cứu Thị trường Vốn cho biết: "Lãi suất trái phiếu chính phủ đóng vai trò tham chiếu cho lãi suất trái phiếu ngân hàng và doanh nghiệp, vì vậy sự gia tăng lãi suất dài hạn sẽ dẫn đến gia tăng chi phí huy động vốn của khu vực tư nhân. Các doanh nghiệp yếu kém và các chủ doanh nghiệp tự do cần lưu ý đến khả năng giảm khả năng thanh toán và gia tăng tỷ lệ nợ xấu."
* Bài viết này được dịch tự động bằng AI.

Sooyoung Jang
swimming@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.