


Thế hệ thứ 5, giảm phí bảo hiểm và tăng cường bảo hiểm cho bệnh nặng… Mở rộng bảo hiểm cho thai sản và sinh nở
Nếu thường xuyên điều trị vật lý trị liệu thì bảo hiểm cũ có lợi… Nếu ít sử dụng bệnh viện thì nên xem xét thế hệ thứ 5
Mùa kiểm tra sức khỏe đã trở lại. Nhiều người có thể phát hiện ra những căn bệnh không ngờ tới trong các cuộc kiểm tra mà họ nghĩ sẽ không có vấn đề gì, hoặc những triệu chứng mà họ đã xem nhẹ lại dẫn đến việc điều trị. Khi chi phí bệnh viện bắt đầu phát sinh, nhiều người sẽ tự nhiên nghĩ đến bảo hiểm y tế thực tế. Khi mở lại hợp đồng bảo hiểm đã tham gia từ lâu, họ sẽ thấy những thuật ngữ như 'thế hệ thứ 1', 'thế hệ thứ 3', 'thế hệ thứ 4'. Vậy bảo hiểm của tôi thuộc thế hệ nào và có nên chuyển sang sản phẩm mới hay không.
Bảo hiểm y tế thực tế là loại bảo hiểm bồi thường một phần chi phí y tế mà người tham gia phải chi trả khi nhận điều trị do bệnh tật hoặc thương tích. Đầu tiên, cần hiểu rõ về 'dịch vụ được bảo hiểm' và 'dịch vụ không được bảo hiểm'. Dịch vụ được bảo hiểm là các hạng mục điều trị có áp dụng bảo hiểm y tế quốc gia, trong khi dịch vụ không được bảo hiểm là các hạng mục mà bệnh nhân phải chi trả nhiều hơn vì không có bảo hiểm y tế. Bảo hiểm y tế thực tế có vai trò bù đắp cho các khoản chi phí tự chi trả và chi phí y tế không được bảo hiểm.
Theo thời gian tham gia, bảo hiểm y tế thực tế được chia thành 1-5 thế hệ. Thông thường, các thế hệ sau có phí bảo hiểm thấp hơn nhưng lại có mức chi trả tự chi trả cao hơn. Đầu tiên, bảo hiểm thế hệ thứ 1, tham gia trước tháng 9 năm 2009, có mức chi trả tự chi trả rất thấp hoặc không có. Tuy nhiên, phí bảo hiểm lại tương đối cao. Bảo hiểm thế hệ thứ 2, được bán từ tháng 10 năm 2009 đến tháng 3 năm 2017, được gọi là 'bảo hiểm y tế thực tế tiêu chuẩn'. Từ thời điểm này, người tham gia phải tự chi trả khoảng 10-20% chi phí y tế.
Bảo hiểm thế hệ thứ 3, được bán từ tháng 4 năm 2017 đến tháng 6 năm 2021, đã tách các dịch vụ như điều trị vật lý trị liệu, tiêm không được bảo hiểm, MRI và MRA ra khỏi bảo hiểm cơ bản và yêu cầu tham gia thêm các điều khoản bổ sung. Bảo hiểm thế hệ thứ 4, được bán từ tháng 7 năm 2021 đến ngày 5 tháng 5 năm nay, đã tách toàn bộ dịch vụ không được bảo hiểm thành các điều khoản bổ sung. Ngoài ra, những người tham gia nhận nhiều dịch vụ không được bảo hiểm có thể thấy phí bảo hiểm của họ tăng lên vào năm sau, do có cấu trúc giảm giá và tăng giá.
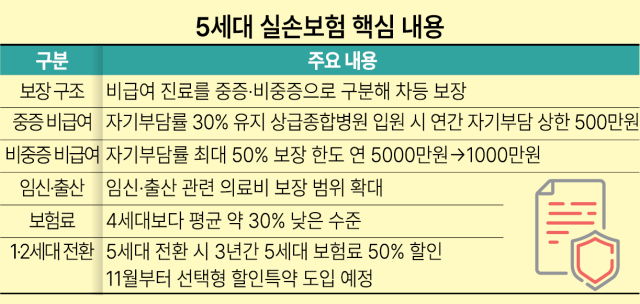
Bảo hiểm thế hệ thứ 5, ra mắt vào ngày 6 tháng 5, phân loại các dịch vụ không được bảo hiểm không thuộc đối tượng bảo hiểm y tế thành 'nặng' và 'không nặng' và bảo hiểm cho chúng theo cách khác nhau. Nói một cách đơn giản, các bệnh lớn như ung thư hoặc bệnh tim, có thể ảnh hưởng đến tính mạng, sẽ không được bảo hiểm theo cùng một tiêu chuẩn với các điều trị nhẹ hơn như vật lý trị liệu hoặc tiêm không được bảo hiểm.
Việc phân loại nặng hay không nặng phụ thuộc vào việc có thuộc đối tượng đặc biệt của bảo hiểm y tế hay không. Các bệnh như ung thư, bệnh mạch máu não, bệnh tim, bệnh hiếm gặp, bệnh nan y, bỏng nặng và chấn thương nặng được coi là nặng, trong khi hầu hết các bệnh khác được phân loại là không nặng. Đối với dịch vụ không được bảo hiểm nặng, tỷ lệ tự chi trả giữ ở mức 30% và giới hạn chi phí tự chi trả hàng năm tối đa là 500 triệu đồng khi nhập viện tại bệnh viện đa khoa hạng 1. Ngược lại, đối với dịch vụ không được bảo hiểm không nặng, tỷ lệ tự chi trả có thể tăng lên 50% và giới hạn bảo hiểm giảm từ 5 tỷ đồng xuống còn 1 tỷ đồng.
Đối với những người tham gia có nguy cơ cao mắc bệnh nặng, như người cao tuổi, bảo hiểm thế hệ thứ 5 có thể có lợi. Bởi vì có giới hạn cho số tiền mà bệnh nhân phải chi trả khi điều trị bệnh lớn. Những người tham gia có kế hoạch mang thai và sinh con cũng có thể thấy bảo hiểm thế hệ thứ 5 có lợi. Bởi vì bảo hiểm cũ đã xem các chi phí liên quan đến thai sản như sinh thường, sinh mổ, và kiểm tra trước sinh chủ yếu là hiện tượng sinh lý tự nhiên và không bao gồm trong bảo hiểm, nhưng từ thế hệ thứ 5, các chi phí này lần đầu tiên được đưa vào phạm vi bảo hiểm.
Những người ít khi đến bệnh viện nhưng phí bảo hiểm vẫn tăng cũng nên xem xét chuyển sang thế hệ thứ 5. Bảo hiểm thế hệ thứ 5 là sản phẩm giảm bớt một phần bảo hiểm nhưng lại giảm phí bảo hiểm. Phí bảo hiểm thấp hơn khoảng 30% so với thế hệ thứ 4, và một số người tham gia thế hệ thứ 1 và thứ 2 có thể giảm chi phí bảo hiểm xuống dưới một nửa mức hiện tại.
Ngược lại, những người thường xuyên nhận các dịch vụ không được bảo hiểm không nặng như điều trị vật lý trị liệu hoặc tiêm không được bảo hiểm có thể thấy việc giữ lại bảo hiểm cũ là có lợi hơn. Bởi vì trong thế hệ thứ 5, tỷ lệ tự chi trả cho dịch vụ không nặng tăng lên 50%, và phạm vi bảo hiểm cho các dịch vụ như điều trị vật lý trị liệu, sóng xung kích ngoài cơ thể và một số tiêm không được bảo hiểm có thể bị giảm hoặc loại trừ. Nếu chi phí khám bệnh không được bảo hiểm là 50 triệu đồng, trong thế hệ thứ 4, người tham gia có thể nhận khoảng 35 triệu đồng sau khi trừ 30% chi phí tự chi trả, nhưng trong thế hệ thứ 5, tùy thuộc vào hạng mục điều trị, có thể không nhận được tiền bảo hiểm.
Nếu bạn đang cân nhắc hủy bỏ bảo hiểm thế hệ thứ 1 hoặc thứ 2 vì gánh nặng phí bảo hiểm, bạn có thể xem xét các chương trình giảm giá trước khi chuyển sang thế hệ thứ 5. Từ tháng 11 tới, sẽ có một 'điều khoản giảm giá tùy chọn' cho phép giảm phí bảo hiểm bằng cách loại trừ một số dịch vụ không được bảo hiểm hoặc tăng tỷ lệ tự chi trả. Ngoài ra, những người tham gia thế hệ thứ 1 và thứ 2 khi chuyển sang thế hệ thứ 5 sẽ có thể nhận được giảm giá 50% phí bảo hiểm trong 3 năm theo 'chương trình giảm giá chuyển đổi hợp đồng'.
Cuối cùng, không thể đơn giản nói rằng thế hệ bảo hiểm nào là tốt nhất. Một đại diện trong ngành bảo hiểm cho biết: "Cần xem xét tổng thể tần suất sử dụng bệnh viện, các loại điều trị chủ yếu và phí bảo hiểm hiện tại để đưa ra quyết định."
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.