


"Dilemma của tù nhân trong đầu tư công nghệ lớn không thể dừng lại... chú ý đến chuỗi giá trị bán dẫn và năng lượng"
Trong bối cảnh cơn sốt đầu tư vào trí tuệ nhân tạo (AI) đang tiếp tục thúc đẩy thị trường chứng khoán toàn cầu tăng trưởng, có dự báo rằng xu hướng tăng này sẽ còn kéo dài trong một thời gian. Các chuyên gia khuyên rằng nhà đầu tư nên chú ý đến chuỗi giá trị phần cứng AI, đặc biệt là trong lĩnh vực bán dẫn và năng lượng.
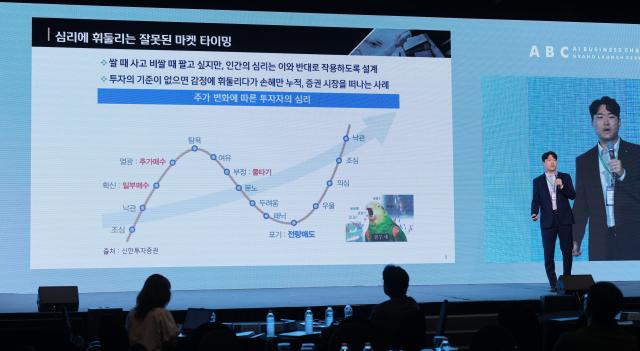
Ông Lee Jin-young, Trưởng nhóm PB tại Trung tâm Family Office Banpo của Ngân hàng Shinhan, đã phát biểu tại diễn đàn "Diễn đàn đổi mới hệ sinh thái AI kỷ niệm ra mắt ABC" diễn ra vào ngày 9 tháng 7 tại khách sạn The Plaza ở Seoul rằng: "Thị trường hiện đang ở giai đoạn cuối của một chu kỳ tăng giá và bắt đầu hình thành bong bóng AI. Lịch sử cho thấy các bong bóng thường kéo dài trung bình khoảng 5 năm, và nếu xem xét chu kỳ lãi suất, thì chu kỳ tăng giá hiện tại còn ít nhất 1 năm nữa."
Ông cũng cho rằng sự đổi mới công nghệ hiện tại đang dẫn đến sự lạc quan trong công chúng, khiến chu kỳ đầu tư vào AI khó có thể bị đảo ngược. Ông giải thích: "Nếu ngừng đầu tư vào trung tâm dữ liệu trong 6 tháng, các đối thủ cạnh tranh sẽ có cơ hội thu hút nhiều bán dẫn hơn và có sức mạnh tính toán AI lớn hơn. Việc ngừng đầu tư trong 1-2 năm sẽ giống như biến tài sản đã đầu tư thành tài sản không thể sử dụng, tương tự như từ bỏ kinh doanh nền tảng."
Ông cũng nhấn mạnh rằng, giống như "dilemma của tù nhân" trong kinh tế học, các công ty công nghệ lớn không thể dừng đầu tư vì phải theo dõi nhau, và khả năng cạnh tranh trong đầu tư AI sẽ còn tiếp tục trong tương lai.
Dự báo rằng những lợi ích trực tiếp từ cuộc cạnh tranh đầu tư này sẽ thuộc về các công ty phần cứng AI hơn là các công ty công nghệ lớn. Ông cho biết: "Vốn mà các công ty công nghệ lớn sử dụng cuối cùng sẽ chảy vào các công ty sản xuất bộ nhớ như Samsung Electronics, SK Hynix, Micron, cũng như các công ty cung cấp GPU, CPU và cơ sở hạ tầng năng lượng. Trong khi đó, các công ty phần cứng ở ba nước Đông Á đang ghi nhận tỷ lệ tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) cao, thì tỷ lệ tăng trưởng lợi nhuận của các công ty vận hành trung tâm dữ liệu lớn (hyperscaler) lại tương đối hạn chế."
Khi chu kỳ đầu tư AI tiến hóa, các ngành được hưởng lợi cũng đang thay đổi. Ban đầu, GPU của Nvidia và bộ nhớ băng thông cao (HBM) dẫn dắt việc học AI, nhưng gần đây, thị trường đã chuyển sang tập trung vào suy diễn, làm tăng tầm quan trọng của CPU, DRAM và NAND flash.
Đặc biệt, AI yêu cầu cơ sở hạ tầng vật lý như trung tâm dữ liệu, do đó không chỉ GPU và bộ nhớ mà còn thiết bị mạng và cơ sở hạ tầng năng lượng cũng sẽ xuất hiện các ngành hưởng lợi mới mỗi khi có sự tắc nghẽn. Ông dự đoán: "Trong tương lai, với sự phát triển của AI tự trị và AI vật lý, chuỗi giá trị liên quan sẽ ngày càng mở rộng."
Ông cũng cho rằng sự điều chỉnh gần đây của cổ phiếu bán dẫn không phải do chu kỳ đầu tư AI bị đảo ngược mà chủ yếu mang tính chất chu kỳ ngắn hạn. Ông nói: "Mặc dù cổ phiếu của các công ty công nghệ lớn gần đây đã tăng trở lại, nhưng điều quan trọng là các công ty này sẽ đầu tư vào đâu." Ông dự đoán rằng về mặt giá cổ phiếu, chuỗi giá trị phần cứng AI sẽ tương đối có lợi hơn.
Ông cũng chỉ ra rằng: "Tỷ lệ giá trên lợi nhuận (PER) của Samsung Electronics đã giảm xuống còn 4,9 lần, trong khi của Micron cũng giảm xuống còn 7 lần. Mặc dù lợi nhuận vẫn tiếp tục tăng, nhưng định giá lại giảm, vì vậy rất khó để nói rằng 'bong bóng đã vỡ' hoặc 'bong bóng đã kết thúc'."
Tuy nhiên, ông cũng cảnh báo rằng chu kỳ đầu tư AI sẽ không kéo dài mãi mãi và cần phải chú ý đến các tín hiệu cảnh báo. Ông chỉ ra rằng sự gia tăng nhanh chóng của tín dụng, việc phát hành cổ phiếu công khai (IPO) không kiểm soát, sự đầu cơ tập trung vào các công ty thua lỗ, và việc Cục Dự trữ Liên bang Mỹ (Fed) liên tục tăng lãi suất là những tín hiệu đỉnh điểm điển hình. Ông cũng khuyên rằng các xu hướng đầu tư và huy động vốn của các công ty hyperscaler như Meta và Oracle sẽ là những chỉ số quan trọng để đánh giá khả năng duy trì chu kỳ đầu tư AI trong tương lai.
* Bài viết này được dịch tự động bằng AI.

Ahn Seon Young
asy728@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.