


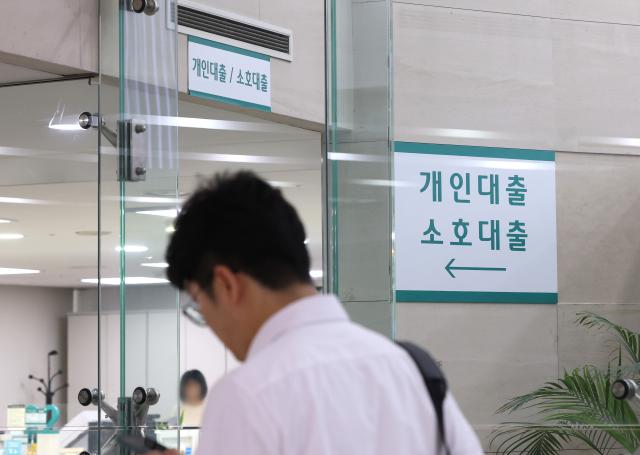
Các ngân hàng đang siết chặt tín dụng hộ gia đình một cách muộn màng. Ngân hàng KB Quốc Dân đã quyết định giảm hạn mức vay thế chấp từ 6 tỷ won xuống 3 tỷ won, tiếp theo đó là ngân hàng Shinhan cũng bắt đầu hạn chế việc tham gia bảo hiểm thế chấp. Ngân hàng NH Nonghyup và ngân hàng Hana cũng đã thực hiện các biện pháp tương tự. Việc giảm hạn mức vay thế chấp, ngăn chặn việc tiếp nhận người môi giới vay, và hạn chế tham gia bảo hiểm thế chấp đang lan rộng trong toàn bộ hệ thống ngân hàng. Đây có thể là quyết định xuất phát từ việc không thể để tình trạng tăng trưởng tín dụng hộ gia đình tiếp diễn. Tuy nhiên, việc nâng cao tiêu chuẩn vay một cách đột ngột khi tín dụng tăng nhanh là một phản ứng điển hình của việc ứng phó muộn màng.
Quản lý nợ hộ gia đình là cần thiết. Khi kỳ vọng về việc tăng giá nhà trở lại và tín dụng thế chấp gia tăng, các ngân hàng không thể đứng ngoài cuộc. Vấn đề nằm ở thời điểm và cách thức ứng phó. Các ngân hàng đều biết mục tiêu tổng lượng tín dụng hộ gia đình hàng năm và theo dõi tình hình thị trường. Tuy nhiên, nếu họ giảm hạn mức một cách đột ngột mà không có thông báo trước hoặc các biện pháp đệm, thì thiệt hại cuối cùng sẽ rơi vào tay người vay. Nếu các công ty tài chính tự ý lơ là trong việc quản lý rủi ro và sau đó đóng cửa một cách muộn màng, thì khó có thể coi đó là một hoạt động tài chính có trách nhiệm.
Đặc biệt, sự bất tiện của người tiêu dùng thực sự không thể xem nhẹ. Đối với những người đang chờ ngày thanh toán, hoặc chuẩn bị nhận nhà chung cư, việc giảm hạn mức vay không chỉ là một sự bất tiện đơn giản. Toàn bộ kế hoạch tài chính có thể bị xáo trộn, và trong một số trường hợp, có thể dẫn đến việc không thực hiện hợp đồng và rủi ro tín dụng. Dưới danh nghĩa ngăn chặn nhu cầu đầu cơ, việc đặt tất cả những người không có nhà, những người muốn chuyển đổi, và những người sắp vào ở trước cùng một tiêu chuẩn là một cách quản lý không tinh vi.
Việc các ngân hàng thực hiện các biện pháp này với độ trễ cũng là một vấn đề. Khi một ngân hàng đầu tiên siết chặt tín dụng, người vay sẽ đổ xô đến ngân hàng khác vẫn còn mở cửa. Sau đó, ngân hàng đó cũng sẽ bắt đầu hạn chế tín dụng. Cuối cùng, trên thị trường chỉ còn lại sự lo lắng về việc 'ngân hàng nào sẽ đóng cửa khi nào'. Nếu các biện pháp quản lý tín dụng hộ gia đình dẫn đến việc xếp hàng trước cửa ngân hàng và hiệu ứng bóng bay, thì đó là một sự quản lý thất bại.
Vấn đề lớn hơn là chính phủ vẫn quá phụ thuộc vào việc siết chặt tín dụng trong ứng phó với bất động sản. Khi giá nhà có dấu hiệu tăng, họ siết chặt tín dụng, và khi giao dịch bị ngưng trệ, họ lại nới lỏng tín dụng. Cách làm này đã nhiều lần bộc lộ giới hạn. Nếu không giải quyết các yếu tố cấu trúc như thiếu cung, sự tập trung ở Seoul, bất ổn thị trường cho thuê, và sự méo mó trong hệ thống thuế và đăng ký, thì việc chỉ siết chặt tín dụng sẽ chỉ khiến thị trường tạm thời ngưng lại. Việc cắt đứt nguồn tài chính của người tiêu dùng không có nghĩa là nguyên nhân gây bất ổn trong nhà ở sẽ biến mất.
Nếu mục tiêu của chính sách bất động sản là ổn định giá nhà, thì việc siết chặt tín dụng chỉ nên là một biện pháp hỗ trợ. Cần có các tiêu chí chi tiết để bảo vệ người tiêu dùng thực sự và ngăn chặn việc sử dụng đòn bẩy quá mức. Cần có các quy định và ngoại lệ cho những người mua lần đầu, những người không có nhà, những người đã ký hợp đồng trước đó, và những người sắp vào ở. Ngược lại, nhu cầu đầu tư từ những người sở hữu nhiều nhà hoặc các khoản vay rủi ro cao nhằm mục đích lợi nhuận ngắn hạn cần được quản lý chặt chẽ hơn. Cách giảm hạn mức một cách đồng loạt như hiện nay là dễ dàng về mặt hành chính nhưng kém hiệu quả về mặt chính sách.
Các ngân hàng cũng không thể thoát khỏi trách nhiệm. Tín dụng hộ gia đình là nguồn thu chính của ngân hàng. Trong thời kỳ lãi suất tăng, họ gia tăng lợi nhuận từ lãi suất, và trong thời kỳ giá bất động sản tăng, họ mở rộng hoạt động cho vay thế chấp. Tuy nhiên, khi việc quản lý tổng lượng trở nên nặng nề, họ lại đẩy sự bất tiện đột ngột lên người tiêu dùng thực sự là điều không thể chấp nhận. Dù có nâng cao tiêu chuẩn vay, nhưng việc thông báo trước, bảo vệ những người đã nộp đơn, và quy định ngoại lệ theo từng giai đoạn hợp đồng là điều cần thiết.
Nợ hộ gia đình đang ở mức nguy hiểm và cần phải ngăn chặn sự nóng lên của thị trường bất động sản. Tuy nhiên, không thể để việc dập tắt ngọn lửa khẩn cấp lại phá vỡ kế hoạch tài chính của người tiêu dùng và gia tăng bất ổn trên thị trường. Điều cần thiết hiện nay không phải là siết chặt tín dụng mạnh mẽ hơn, mà là một chính sách tinh vi hơn. Cần phải thiết lập các biện pháp bảo vệ cho những người đã ký hợp đồng và những người sắp thanh toán, cũng như những người sắp vào ở. Nếu chỉ đóng cửa các quầy cho vay mà không có một phác đồ tổng thể kết hợp giữa cung, thuế, tài chính và phúc lợi nhà ở, thì khó tránh khỏi những hỗn loạn khác.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.