


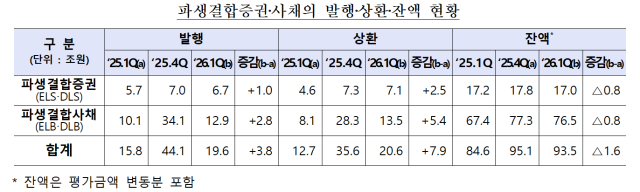
Cụ thể, tổng số tiền phát hành chứng khoán phái sinh và trái phiếu trong quý I năm 2026 đạt 19 triệu 600 nghìn tỷ đồng, tăng 3 triệu 800 nghìn tỷ đồng (24,1%) so với cùng kỳ năm trước.
Xét theo từng loại sản phẩm, số tiền phát hành chứng khoán phái sinh (ELS và DLS) đạt 6 triệu 700 nghìn tỷ đồng, tăng 1 triệu tỷ đồng (17,5%) so với một năm trước. Trong đó, ELS chiếm 5 triệu 500 nghìn tỷ đồng, còn DLS là 1 triệu 200 nghìn tỷ đồng. Đối với trái phiếu phái sinh (ELB và DLB), nhờ vào nhu cầu tăng cao đối với ELB, số tiền phát hành đạt 12 triệu 900 nghìn tỷ đồng, tăng 2 triệu 800 nghìn tỷ đồng (27,7%) so với cùng kỳ năm trước.
Trong cùng khoảng thời gian, số tiền hoàn trả đạt 20 triệu 600 nghìn tỷ đồng, tăng 7 triệu 900 nghìn tỷ đồng (62,2%) so với năm trước. Trong đó, chứng khoán phái sinh hoàn trả 7 triệu 100 nghìn tỷ đồng, còn trái phiếu phái sinh là 13 triệu 500 nghìn tỷ đồng.
Tính đến cuối quý I, số dư phát hành chứng khoán phái sinh và trái phiếu đạt 93 triệu 500 nghìn tỷ đồng, giảm 1 triệu 600 nghìn tỷ đồng (1,7%) so với cuối năm trước. Trong đó, số dư chứng khoán phái sinh là 17 triệu tỷ đồng, còn trái phiếu phái sinh là 76 triệu 500 nghìn tỷ đồng.
Tài sản cơ sở của ELS chủ yếu là loại chỉ số, chiếm 3 triệu 800 nghìn tỷ đồng, tiếp theo là loại cổ phiếu (1 triệu 500 nghìn tỷ đồng) và loại hỗn hợp (2 nghìn tỷ đồng). Nhờ vào sự tăng trưởng của thị trường chứng khoán trong nước, tỷ lệ sản phẩm dựa trên KOSPI200 đã tăng từ 70,1% trong quý I năm trước lên 78,7% trong năm nay.
Trong số các sản phẩm ELS dựa trên cổ phiếu, Tesla (8 nghìn tỷ đồng), Palantir (7 nghìn tỷ đồng), Samsung Electronics (4 nghìn tỷ đồng) và SK Hynix (3 nghìn tỷ đồng) là những cái tên nổi bật. Ngược lại, trong số trái phiếu phái sinh, loại cổ phiếu chiếm ưu thế với 5 triệu 100 nghìn tỷ đồng, cho thấy sự khác biệt so với ELS.
Về cấu trúc sản phẩm, loại có rào cản (Knock-In) và không có rào cản (No Knock-In) đều đạt khoảng 3 triệu 300 nghìn tỷ đồng (49,3%) và 3 triệu 400 nghìn tỷ đồng (50,7%) tương ứng. Tuy nhiên, trong số các sản phẩm có rào cản, 97% là loại có rào cản thấp dưới 50%.
Việc phát hành chứng khoán phái sinh chủ yếu được thực hiện bởi các công ty chứng khoán (3 triệu 500 nghìn tỷ đồng), ngân hàng (900 nghìn tỷ đồng) và công ty quản lý tài sản (900 nghìn tỷ đồng). Đối với trái phiếu phái sinh, các công ty chứng khoán cũng dẫn đầu với 4 triệu 900 nghìn tỷ đồng, tiếp theo là ngân hàng (3 triệu 500 nghìn tỷ đồng) và quỹ hưu trí (2 triệu 500 nghìn tỷ đồng). Tỷ lệ phát hành của các công ty chứng khoán trong tổng số chứng khoán phái sinh và trái phiếu đã tăng từ 36,1% năm trước lên 42,9% năm nay, tăng 6,8 điểm phần trăm.
Trong quý I, tỷ suất lợi nhuận đầu tư hàng năm của các sản phẩm được hoàn trả sớm hoặc đến hạn là 6,8% đối với chứng khoán phái sinh, tăng nhẹ so với 6,6% cùng kỳ năm trước. Trong khi đó, tỷ suất lợi nhuận của trái phiếu phái sinh giảm xuống 3,5% từ 4,4% trong cùng kỳ. Cụ thể, tỷ suất lợi nhuận theo loại sản phẩm là ELS 8,3%, DLS 4,5%, ELB 3,7%, DLB 3,2%.
Ủy ban Giám sát Tài chính nhấn mạnh rằng chứng khoán phái sinh có thể gây ra tổn thất gốc, do đó nhà đầu tư cần hiểu rõ rằng số lượng tài sản cơ sở nhiều hơn hoặc tỷ suất lợi nhuận cao hơn sẽ làm tăng rủi ro. Hơn nữa, mặc dù trái phiếu phái sinh là sản phẩm trả gốc, nhưng nếu công ty phát hành phá sản, nhà đầu tư có thể không nhận lại được gốc và lãi, và có thể xảy ra tổn thất gốc trong trường hợp hoàn trả trước hạn, vì vậy cần phải thận trọng.
Ủy ban Giám sát Tài chính cho biết sẽ tiếp tục theo dõi tình hình phát hành và các yếu tố rủi ro của chứng khoán phái sinh và trái phiếu, đồng thời hướng dẫn các công ty tài chính đảm bảo thông báo rủi ro cho nhà đầu tư được thực hiện đầy đủ.
* Bài viết này được dịch tự động bằng AI.

RYU SO HYUN
sohyun@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.