


Ngân hàng thương mại giảm hạn mức vay 5 triệu won, ngân hàng trực tuyến giảm còn 10 triệu won
Nếu không cần vốn ngay, vay tín chấp có thể lợi hơn
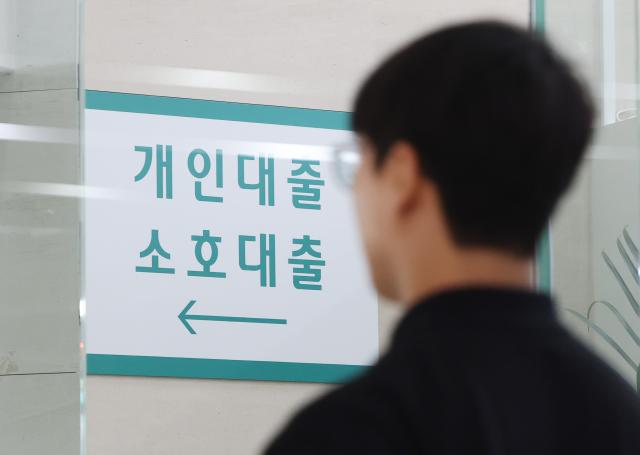
Quy định về vay tiêu dùng đang chuyển sang tài khoản thấu chi (vay tín chấp), khiến cuộc "chiến hạn mức" giữa ngân hàng và khách hàng trở nên gay gắt. Các ngân hàng đang giảm hạn mức và thu hồi cả hạn mức chưa sử dụng, trong khi khách hàng tìm cách chuyển sang ngân hàng có hạn mức cao hơn hoặc giữ nguyên hạn mức hiện tại.
Theo thông tin từ ngành tài chính vào ngày 7 tháng 7, các ngân hàng thương mại lớn đang giảm hạn mức vay tiêu dùng để phù hợp với quản lý tổng lượng vay. Ngân hàng KB Kookmin và Ngân hàng Woori đã giảm hạn mức tối đa xuống còn 50 triệu won, trong khi Ngân hàng Hana vẫn duy trì hạn mức tối đa 100 triệu won. Ngân hàng Shinhan cho phép khách hàng vay lên đến 100% thu nhập hàng năm. Mặc dù cách thức hoạt động của từng ngân hàng khác nhau, nhưng xu hướng quản lý hạn mức thận trọng hơn so với trước đây là điểm chung.
Quản lý hạn mức hiện tại cũng đang được thắt chặt. Ngân hàng Shinhan và Ngân hàng Hana, vốn có hạn mức tương đối thoải mái, đang giảm hạn mức thấu chi không sử dụng trong thời gian dài, trong khi Ngân hàng K-Bank đã ngừng mở mới tài khoản thấu chi trong tháng này. Đây là biện pháp được thực hiện do hạn mức đã được thiết lập, bất kể việc thực hiện vay hay không, đều nằm trong phạm vi quản lý vay tiêu dùng.
Quản lý nợ tiêu dùng và sự gia tăng trái phiếu tài chính đang làm tăng gánh nặng lãi suất. Ngay cả những khách hàng có tín dụng cao cũng phải đối mặt với lãi suất thấu chi tăng lên mức trên 5% mỗi năm. Tại 5 ngân hàng thương mại lớn, lãi suất cho vay đối với khách hàng có điểm tín dụng từ 901 đến 950 điểm trong tháng 5 được ghi nhận từ 4,51% đến 5,16%. Ngân hàng Woori (5,16%), Ngân hàng Shinhan (5,06%) đã vượt qua mức 5%.
Tuy nhiên, nhu cầu của khách hàng vẫn không giảm. Sau khi chỉ số KOSPI tăng vọt, nhu cầu về vốn đầu tư chứng khoán, vốn sinh hoạt và vốn vận hành doanh nghiệp vẫn còn cao. Do đó, ngày càng nhiều khách hàng chuyển sang các ngân hàng có hạn mức tương đối rộng rãi hơn. Họ đang so sánh với các ngân hàng địa phương như Ngân hàng Công nghiệp, Ngân hàng Busan, Ngân hàng Gyeongnam và Ngân hàng iM, nơi vẫn duy trì quy định vay tín chấp như cũ để tìm kiếm hạn mức bổ sung.
Trên các cộng đồng trực tuyến, nhiều cách để duy trì hoặc tối đa hóa hạn mức thấu chi cũng đang được chia sẻ. Điển hình là việc nộp các tài liệu chứng minh liên quan đến vốn cho thuê hoặc hợp đồng cho thuê để giải thích kế hoạch sử dụng vốn, hoặc yêu cầu đánh giá lại hạn mức dựa trên việc tăng thu nhập.
Các chuyên gia khuyên rằng nếu không có nhu cầu vốn ngay lập tức, khách hàng không nên quá lo lắng về hạn mức thấu chi mà nên xem xét vay tín chấp. Hầu hết các ngân hàng đã bãi bỏ phí trả nợ trước hạn đối với vay tín chấp cá nhân, và lãi suất vay tín chấp thường thấp hơn khoảng 0,5% so với thấu chi, do đó việc vay và trả nợ có thể giúp giảm bớt gánh nặng chi phí.
* Bài viết này được dịch tự động bằng AI.

Ahn Seon Young
asy728@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.