


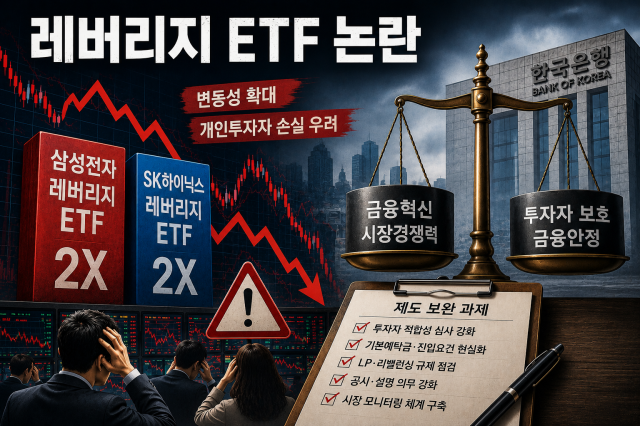
Cuộc tranh luận xung quanh quỹ ETF đòn bẩy đơn lẻ đang ngày càng gia tăng. Chủ tịch Ủy ban Giám sát Tài chính Hàn Quốc cho biết: "Tôi hối hận vì đã không ngăn chặn việc đưa vào thị trường". Trong khi đó, một số chính trị gia đã đề xuất xem xét việc hủy niêm yết quỹ này. Ngân hàng Trung ương Hàn Quốc cũng đã lên tiếng cảnh báo rằng quỹ ETF đòn bẩy dựa trên cổ phiếu của Samsung Electronics và SK Hynix có thể làm gia tăng sự tập trung và biến động của thị trường, đồng thời mở rộng tổn thất cho các nhà đầu tư cá nhân.
Việc cả Ngân hàng Trung ương, cơ quan tài chính và Quốc hội cùng đưa ra vấn đề về một sản phẩm tài chính là điều hiếm thấy. Điều này cho thấy không thể xem nhẹ những tín hiệu cảnh báo từ thị trường.
Căn cứ cho những lo ngại này là rất rõ ràng. Thị trường chứng khoán Hàn Quốc đã quá phụ thuộc vào hai cổ phiếu là Samsung Electronics và SK Hynix. Tỷ trọng vốn hóa thị trường của hai công ty này đã vượt quá một nửa tổng vốn hóa của chỉ số KOSPI, trong khi giá trị giao dịch của chúng chiếm hơn 60%. Trong bối cảnh này, nếu một sản phẩm theo dõi gấp đôi tỷ suất lợi nhuận hàng ngày của hai cổ phiếu này thu hút một lượng vốn lớn, khả năng thị trường sẽ bị lệch hướng về một phía là rất cao.
Cấu trúc của quỹ ETF đòn bẩy cũng làm gia tăng hiện tượng này. Để duy trì tỷ suất lợi nhuận mục tiêu, quỹ này phải điều chỉnh vị thế hàng ngày. Khi giá cổ phiếu tăng, quỹ sẽ mua thêm, còn khi giá giảm, quỹ sẽ bán ra. Khi thị trường có biến động mạnh, các giao dịch tái cân bằng này sẽ tập trung, dẫn đến hiện tượng "Wag the Dog" làm gia tăng biến động giá, điều này là mối lo ngại chung của các chuyên gia. Cấu trúc này cũng có thể đã góp phần vào sự gia tăng biến động của chỉ số KOSPI gần đây.
Rủi ro đối với các nhà đầu tư cá nhân cũng không hề nhỏ. Quỹ ETF đòn bẩy được thiết kế dựa trên tỷ suất lợi nhuận hàng ngày. Do đó, ngay cả khi giá của tài sản cơ sở trở lại mức ban đầu trong dài hạn, nhà đầu tư vẫn có thể chịu tổn thất. Điều này được gọi là "kéo biến động". Tuy nhiên, không ít nhà đầu tư vẫn chỉ nhớ đến "lợi nhuận gấp đôi" mà không hiểu rằng "tổn thất cũng gấp đôi, và việc phục hồi sẽ chậm hơn". Thực tế, sau khi niêm yết, đã có một lượng lớn vốn cá nhân đổ vào trong thời gian ngắn, dẫn đến sự gia tăng chênh lệch giá và làm gia tăng lo ngại trên thị trường.
Tuy nhiên, việc hủy niêm yết không phải là giải pháp. Nếu chỉ vì lý do sản phẩm này nguy hiểm mà loại bỏ nó khỏi thị trường, thì tính khả thi và độ tin cậy của thị trường vốn có thể bị tổn hại. Hơn nữa, trên thế giới đã có nhiều quỹ ETF đòn bẩy đơn lẻ đang được giao dịch. Nếu chỉ có thị trường trong nước đóng cửa, nhu cầu đầu tư sẽ không biến mất mà có khả năng sẽ chuyển sang thị trường nước ngoài. Điều này hoàn toàn trái ngược với mục tiêu ban đầu là thu hút vốn đầu tư nước ngoài vào trong nước.
Cuộc tranh luận này không chỉ xoay quanh sản phẩm mà còn cho thấy những lỗ hổng trong thiết kế chính sách. Cơ quan tài chính cần phải xem xét một cách nghiêm túc liệu họ đã đủ cân nhắc đến sự tập trung của thị trường và hành vi của nhà đầu tư trong quá trình đưa ra quy định hay chưa. Thị trường chứng khoán Hàn Quốc không giống như Mỹ, nơi có nhiều cổ phiếu lớn cân bằng với nhau. Việc áp dụng nguyên mẫu từ nước ngoài vào một cấu trúc mà chỉ một số ít cổ phiếu chi phối toàn bộ thị trường là một quyết định thiếu thận trọng.
Điều cần thiết bây giờ không phải là những lựa chọn cực đoan mà là những biện pháp bổ sung tinh vi. Cần tăng cường kiểm tra tính phù hợp của nhà đầu tư đối với các sản phẩm có rủi ro cao, và xem xét việc thực hiện các yêu cầu về tiền ký quỹ tối thiểu và kinh nghiệm đầu tư thực tế. Cũng cần kiểm tra kỹ lưỡng cách thức các nhà cung cấp thanh khoản (LP) tạo lập thị trường và các giao dịch tái cân bằng có làm gia tăng biến động quá mức hay không. Quan trọng nhất, cần phải tăng cường nghĩa vụ công bố và giải thích để nhà đầu tư có thể dễ dàng hiểu được cấu trúc và rủi ro của sản phẩm. Cơ quan tài chính cũng cần phải thay đổi. Việc chỉ thực hiện các quy định sau khi sự cố xảy ra không phải là vai trò của cơ quan này.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.