


Đồng Rupiah Indonesia giảm xuống mức thấp kỷ lục, thâm hụt cán cân vãng lai và dòng vốn ra nước ngoài gia tăng
Indonesia cắt giảm chương trình cung cấp bữa ăn miễn phí, độ tin cậy tài chính bị ảnh hưởng
Tình hình Hàn Quốc có phần tốt hơn nhưng cần cảnh giác với tình trạng thừa thanh khoản
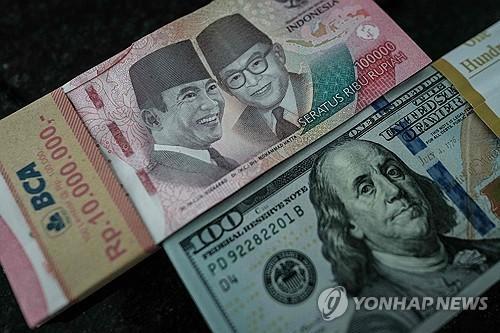
Đồng Rupiah Indonesia đã giảm xuống mức thấp kỷ lục, khiến cho những lo ngại về khủng hoảng ngoại hối tại thị trường tài chính châu Á lại dấy lên. Thâm hụt cán cân vãng lai, dòng vốn nước ngoài ra đi, sự suy giảm độ tin cậy tài chính và sự gia tăng khối lượng tiền tệ đang cùng lúc làm suy yếu niềm tin vào đồng tiền này.
Mặc dù khó có thể so sánh trực tiếp tình hình của Hàn Quốc với Indonesia, nơi có thặng dư cán cân vãng lai lớn và dự trữ ngoại hối dồi dào, nhưng sự yếu kém của đồng won, sự gia tăng khối lượng tiền tệ và nhu cầu đô la cấu trúc đang cùng diễn ra, do đó cần theo dõi sát sao tình hình của Indonesia.
Rupiah vượt qua mức 18.000... khủng hoảng lại tái hiện
Đồng Rupiah đã vượt qua mức 18.000 Rupiah đổi 1 đô la vào tháng trước, đánh dấu mức thấp kỷ lục. Vào ngày 30 tháng 6, tỷ giá vẫn giao dịch quanh mức 17.900 Rupiah đổi 1 đô la, tiếp tục xu hướng yếu.
Nguyên nhân chính là do sự mạnh lên của đồng đô la. Tuy nhiên, sự yếu kém của đồng Rupiah được coi là dấu hiệu của một cuộc khủng hoảng tài chính vì nhiều lý do khác.
Thị trường chứng khoán Indonesia đã chứng kiến dòng vốn nước ngoài ra đi liên tục từ đầu năm. Theo Reuters, trong năm 2026, nhà đầu tư nước ngoài đã bán ròng khoảng 3,89 tỷ đô la cổ phiếu Indonesia, trong khi chỉ số Jakarta Composite đã giảm gần 30% vào một thời điểm. Cán cân vãng lai ghi nhận thâm hụt 4,01 tỷ đô la trong quý đầu năm, mức thâm hụt lớn nhất kể từ quý 4 năm 2019.
Ngoài ra, chương trình cung cấp bữa ăn dinh dưỡng miễn phí trị giá 335 nghìn tỷ Rupiah (khoảng 29 nghìn tỷ đồng) của Tổng thống Prabowo Subianto đã làm gia tăng gánh nặng tài chính. Chính phủ đã vội vàng cắt giảm ngân sách xuống còn 268 nghìn tỷ Rupiah và đang xem xét cắt giảm thêm khoảng 40 nghìn tỷ Rupiah, nhưng những tác động tiêu cực vẫn tiếp tục.
Vấn đề với chỉ số MSCI cũng là một gánh nặng. MSCI đã gia hạn xem xét vị thế thị trường mới nổi của Indonesia đến tháng 11. Nếu không cải thiện đủ về khả năng tiếp cận thị trường, có khả năng Indonesia sẽ bị hạ xuống thị trường biên.
Hiện tại, khó có thể khẳng định rằng tình hình đang tái diễn cuộc khủng hoảng ngoại hối châu Á năm 1997-98. Tuy nhiên, sự yếu kém của đồng tiền, dòng vốn ra nước ngoài, sự bất ổn tài chính và câu hỏi về khả năng bảo vệ dự trữ ngoại hối đang cùng lúc xuất hiện, khiến cho cảm giác lo ngại gia tăng.
Thâm hụt cán cân vãng lai và dòng vốn nước ngoài ra đi
Điểm yếu đầu tiên là cán cân vãng lai. Theo Ngân hàng Trung ương Indonesia, trong quý đầu năm 2026, Indonesia đã ghi nhận thâm hụt cán cân vãng lai 4 tỷ đô la, tương đương 1,09% GDP.
Thâm hụt cán cân vãng lai không nhất thiết đồng nghĩa với khủng hoảng. Tuy nhiên, nếu thâm hụt kéo dài, sự phụ thuộc vào dòng vốn nước ngoài sẽ gia tăng.
Vấn đề là dòng vốn nước ngoài đang bị lung lay. Khi nhà đầu tư nước ngoài bán ra, thị trường chứng khoán sẽ yếu đi và nhu cầu đô la cũng tăng lên, điều này lại tạo áp lực lên đồng Rupiah.
Chuyên gia nghiên cứu chiến lược thị trường mới nổi tại Hana Securities, Kim Geun-ah, trong báo cáo ngày 26 tháng 6 đã phân tích rằng việc MSCI gia hạn xem xét vị thế của Indonesia vẫn còn rủi ro hạ cấp. Nhà đầu tư nước ngoài có thể sẽ chờ xem liệu các biện pháp cải thiện khả năng tiếp cận thị trường có được thực hiện hay không trước khi quyết định đầu tư.
Dự trữ ngoại hối của Indonesia tính đến cuối tháng 5 là 144,9 tỷ đô la, giảm 1,3 tỷ đô la so với tháng trước. Đây là tháng thứ năm liên tiếp giảm. Ngân hàng Trung ương cho biết con số này tương đương với 5,6 tháng nhập khẩu và 5,5 tháng trả nợ chính phủ.
Mặc dù vẫn vượt qua tiêu chuẩn quốc tế là 3 tháng nhập khẩu, nhưng nếu tình trạng bảo vệ tỷ giá kéo dài, sự giảm sút có thể xảy ra nhanh hơn dự kiến.
Tăng lãi suất và cắt giảm ngân sách cung cấp bữa ăn miễn phí tại Indonesia
Các can thiệp trên thị trường ngoại hối và thị trường phái sinh cũng đã được tăng cường. Để thu hút dòng vốn nước ngoài, cấu trúc lãi suất của các chứng khoán được định giá bằng Rupiah cũng đã được điều chỉnh.
Tài chính cũng đang chịu áp lực.
Hiệp hội Thương mại Hàn Quốc tại Jakarta đã chỉ ra rằng sự yếu kém của đồng Rupiah xuất phát từ lo ngại về quy tắc tài chính và độ tin cậy chính sách của chính phủ. Sự gia tăng chi tiêu xã hội, trợ cấp và chương trình cung cấp bữa ăn miễn phí của chính phủ Prabowo có thể dẫn đến việc phát hành trái phiếu quốc gia và gia tăng nợ, khiến cho toàn bộ tài sản tài chính của Indonesia phải chịu rủi ro cao hơn.
Thực tế, chính phủ Indonesia đã hoàn toàn ngừng chương trình cung cấp bữa ăn miễn phí trong thời gian nghỉ học từ ngày 22 tháng 6 đến 13 tháng 7. Cơ quan Dinh dưỡng Quốc gia Indonesia và các cơ quan liên quan đã quyết định chỉ cung cấp bữa ăn miễn phí trong thời gian học kỳ.
Chính phủ cũng đang xem xét cắt giảm khoảng 40 nghìn tỷ Rupiah trong ngân sách liên quan trong năm nay. Mặc dù chưa hủy bỏ chương trình, nhưng sự yếu kém của đồng Rupiah và gánh nặng tài chính đã bắt đầu hạn chế các kế hoạch chi tiêu quan trọng về mặt chính trị.
Hiện tại, khó có thể khẳng định rằng Indonesia đang rơi vào khủng hoảng ngoại hối. Dự trữ ngoại hối vẫn vượt qua mức tối thiểu yêu cầu của thị trường tài chính quốc tế và lạm phát vẫn trong tầm kiểm soát. Ngân hàng Trung ương cũng đang sử dụng cả lãi suất và can thiệp thị trường.
Tuy nhiên, tình hình hiện tại cho thấy sự yếu kém của đồng tiền, thâm hụt cán cân vãng lai, dòng vốn nước ngoài ra đi và lo ngại về độ tin cậy tài chính đang cùng lúc xuất hiện, thể hiện rõ nét tình trạng "căng thẳng của các nước mới nổi". Đây là lý do khiến cảnh báo về khủng hoảng kinh tế Indonesia được đưa ra.
Yếu kém của đồng won Hàn Quốc do vấn đề cung cấp đô la, khó so sánh trực tiếp
Hàn Quốc cũng đang phải đối mặt với sự yếu kém của đồng won.
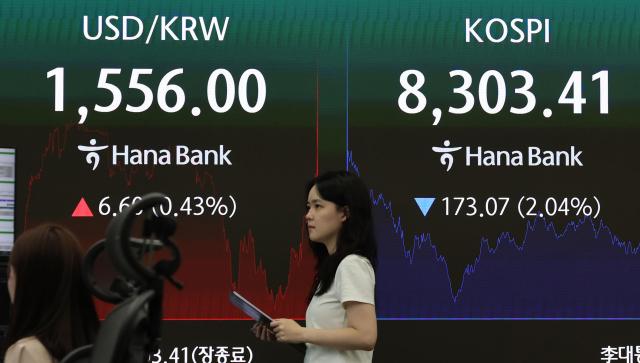
Vào ngày 30 tháng 6, tỷ giá won-đô la tại thị trường ngoại hối Seoul đã tăng 4,2 won lên 1.549,4 won, do sự tương quan với đồng yên yếu nhất trong 40 năm qua. Trong phiên giao dịch, tỷ giá đã có lúc vượt qua 1.550 won sau 16 phiên giao dịch.
Tỷ giá trung bình tháng 6 của won-đô la là 1.526,59 won, cao thứ ba trong lịch sử, sau mức 1.701,5 won vào tháng 1 năm 1998 và 1.626,8 won vào tháng 2 năm 1998. Mức này cũng cao hơn mức trung bình 1.461,98 won vào tháng 3 năm 2009 trong thời kỳ khủng hoảng tài chính toàn cầu.
Cả hai đồng tiền Rupiah và won đều đang yếu trong bối cảnh đồng đô la mạnh. Tuy nhiên, khác với Indonesia, Hàn Quốc vẫn duy trì cấu trúc thu hút ngoại tệ, không có tình trạng rút vốn ra nước ngoài.
Theo Cục Hải quan Hàn Quốc, thặng dư thương mại tháng 6 đạt 36,1 tỷ đô la, lần đầu tiên vượt qua ngưỡng 30 tỷ đô la. Sự phục hồi trong xuất khẩu linh kiện bán dẫn và cải thiện cán cân hàng hóa đã dẫn đến thặng dư này.
Dự trữ ngoại hối của Hàn Quốc tính đến cuối tháng 5 đạt 426,99 tỷ đô la, gấp khoảng ba lần so với Indonesia. Nếu chỉ xét về dự trữ ngoại hối, khả năng Hàn Quốc rơi vào khủng hoảng thiếu ngoại tệ trong thời gian ngắn là hạn chế.
Áp lực từ M2 trên 10%... cần cảnh giác với tình trạng thừa thanh khoản
Tuy nhiên, Hàn Quốc không thể hoàn toàn xem nhẹ Indonesia như một bài học. Cả hai quốc gia đều đang duy trì tốc độ tăng trưởng khối lượng tiền tệ nhanh hơn so với các nước lớn khác.
Theo tiêu chuẩn M2 hiện tại của Ngân hàng Trung ương Hàn Quốc, tỷ lệ tăng trưởng tiền tệ rộng trong tháng 4 là 5,7% so với cùng kỳ năm trước. Tuy nhiên, nếu tính theo tiêu chuẩn M2 cũ bao gồm chứng khoán thu nhập, tỷ lệ tăng trưởng đạt 10,3%.
Điều này tương tự hoặc thậm chí nhanh hơn so với tốc độ tăng trưởng M2 của Indonesia, với tỷ lệ tăng trưởng hàng năm lần lượt là 9,2% vào tháng 4 và 10,8% vào tháng 5. Sự mở rộng khối lượng tiền tệ, lo ngại về chi tiêu tài chính và dòng vốn ra nước ngoài đang làm suy yếu niềm tin của thị trường vào đồng Rupiah, điều này cũng có thể xảy ra với đồng won.
Trong cùng thời gian, tỷ lệ tăng trưởng M2 của Mỹ là khoảng 4,7% vào tháng 4 và khoảng 5,6% vào tháng 5, trong khi Nhật Bản chỉ ở mức giữa 2%. Mặc dù tỷ lệ của Nga vào tháng 4 là 12,3% và tháng 5 là 13%, nhưng điều này gần như là một trường hợp đặc biệt do chính sách tài chính trong thời chiến liên quan đến cuộc chiến Ukraine.
Khi tỷ giá gần đạt mức khủng hoảng tài chính, nếu tình trạng thừa thanh khoản làm gia tăng nhu cầu đô la, niềm tin vào đồng won cũng có thể bị ảnh hưởng. Đây là lý do cần học hỏi từ sự sụt giảm của đồng Rupiah.
* Bài viết này được dịch tự động bằng AI.

Kim Yeon-jae
duswogmlwo77@ajupress.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.