
Các công ty bảo hiểm lớn cũng chịu áp lực thua lỗ
Chi phí khám chữa bệnh biến động, rủi ro tỷ lệ tổn thất vẫn tiếp diễn
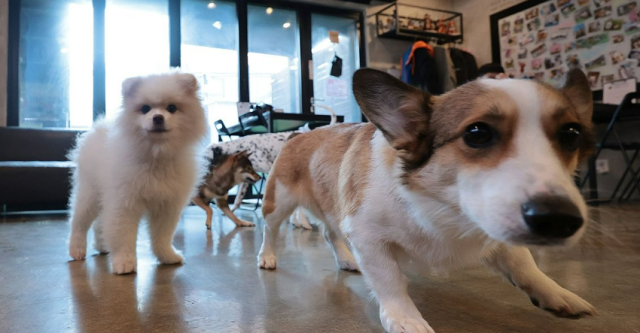
Theo thông tin từ báo cáo của Ajou Economic vào ngày 2 tháng 7, một số công ty bảo hiểm lớn đang ghi nhận thua lỗ từ các sản phẩm bảo hiểm thú cưng. Nguyên nhân được cho là do các hợp đồng bảo hiểm được thiết kế với mức phí cao trong giai đoạn đầu để chiếm lĩnh thị trường đã tích lũy lại.
Do đó, các công ty bảo hiểm lớn đang xem xét lại chiến lược kinh doanh bảo hiểm thú cưng. Thay vì tiếp tục chiến dịch tiếp thị mạnh mẽ như trước, xu hướng hiện nay là điều hành sản phẩm một cách thận trọng hơn. Ngay cả chi phí quảng cáo và tiếp thị để thu hút khách hàng mới cũng trở thành gánh nặng. Công ty bảo hiểm Lotte đã ngừng bán sản phẩm bảo hiểm thú cưng vào năm ngoái.
Mặc dù số lượng hợp đồng mới trong bảo hiểm thú cưng đang tăng lên do số hộ gia đình nuôi thú cưng ngày càng tăng, tỷ lệ tham gia bảo hiểm vẫn chỉ ở mức 2%, cho thấy tốc độ phát triển thực tế chậm hơn so với sự tăng trưởng của thị trường.
Ngành công nghiệp chỉ ra rằng sự không chuẩn hóa trong hệ thống chi phí khám chữa bệnh tại các phòng khám thú y là rủi ro lớn nhất đối với sự phát triển của thị trường bảo hiểm thú cưng. Ngay cả khi cùng một bệnh, chi phí khám chữa bệnh có sự chênh lệch lớn giữa các bệnh viện, khiến các công ty bảo hiểm gặp khó khăn trong việc xác định mức phí bảo hiểm hợp lý và tỷ lệ tổn thất.
Theo khảo sát của Bộ Nông nghiệp, Lâm nghiệp và Thủy sản về chi phí khám chữa bệnh tại các phòng khám thú y, chi phí khám ban đầu cho thú cưng (dựa trên trọng lượng 5kg) trên toàn quốc dao động từ 1.000 won đến 61.000 won, chênh lệch lên tới 61 lần. Trong một cấu trúc có sự chênh lệch giá lớn như vậy, các công ty bảo hiểm khó có thể xác định rủi ro dựa trên một giá trị trung bình cụ thể, và cuối cùng phải thiết lập phí bảo hiểm dựa trên mức chi phí khám chữa bệnh tương đối cao.
Hơn nữa, việc cơ quan tài chính áp dụng các hướng dẫn như chu kỳ tái bảo hiểm 1 năm và tỷ lệ tự chi trả tối thiểu 30% nhằm quản lý tỷ lệ tổn thất đã làm giảm mức độ bảo hiểm, khiến cả người tiêu dùng và các công ty bảo hiểm đều cảm thấy sản phẩm kém hấp dẫn hơn. Các công ty bảo hiểm gặp khó khăn trong việc đảm bảo lợi nhuận ổn định từ các hợp đồng dài hạn, trong khi người tiêu dùng phải chịu mức tự chi trả cao hơn, dẫn đến cảm giác bảo hiểm thực tế thấp hơn.
Ngành bảo hiểm đồng thuận rằng để thị trường bảo hiểm thú cưng phát triển, cần phải chuẩn hóa chi phí khám chữa bệnh cho động vật, điều chỉnh mã khám bệnh, tích lũy dữ liệu y tế và số hóa quy trình yêu cầu bồi thường.
Một đại diện trong ngành bảo hiểm cho biết: "Rào cản lớn nhất đối với việc thúc đẩy bảo hiểm thú cưng là hệ thống chi phí khám chữa bệnh khác nhau giữa các bệnh viện", và nhấn mạnh rằng "để các công ty bảo hiểm có thể dự đoán tỷ lệ tổn thất và xác định mức phí bảo hiểm hợp lý, cần phải có một trung tâm điều phối để quản lý và chuẩn hóa chi phí khám chữa bệnh."
* Bài viết này được dịch tự động bằng AI.

Lee Seongjin
leesj@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.