


Sở Giao dịch Chứng khoán Hàn Quốc đang xem xét điều chỉnh tiêu chuẩn quản lý tỷ lệ chênh lệch của quỹ hoán đổi danh mục (ETF) nhằm nâng cao tính lành mạnh của thị trường. Tuy nhiên, trong ngành quản lý tài sản và các nhà cung cấp thanh khoản (LP), có nhiều ý kiến cho rằng cần phải xem xét sự khác biệt cấu trúc giữa ETF trong nước và ETF nước ngoài.
Có ý kiến cho rằng nếu áp dụng một tiêu chuẩn đồng nhất mà không tính đến vấn đề thời gian phát sinh của giá trị tài sản ròng ước tính theo thời gian thực (iNAV) dựa trên tài sản cơ sở nước ngoài, có thể dẫn đến những tác động tiêu cực như làm giảm hoạt động tạo lập thị trường.
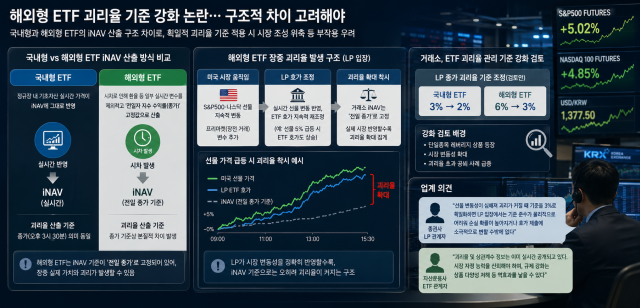
Theo thông tin từ ngành tài chính vào ngày 30 tháng 6, Sở Giao dịch Chứng khoán Hàn Quốc đã chuẩn bị một dự thảo "cải thiện quản lý tỷ lệ chênh lệch ETF" và đang thu thập ý kiến từ các công ty quản lý tài sản và công ty chứng khoán. Đề xuất đã được đưa ra để tăng cường tiêu chuẩn tỷ lệ chênh lệch giá đóng cửa của LP từ 3% xuống 2% đối với ETF trong nước và từ 6% xuống 3% đối với ETF nước ngoài. Sự gia tăng các trường hợp công bố vượt tỷ lệ chênh lệch gần đây, cùng với sự xuất hiện của các sản phẩm đòn bẩy đơn lẻ và sự gia tăng biến động thị trường, đã khiến các cơ quan tài chính và Sở Giao dịch Chứng khoán bắt đầu theo dõi chặt chẽ.
Tuy nhiên, các chuyên gia trong ngành tài chính chỉ ra rằng logic tính toán iNAV của ETF trong nước và ETF nước ngoài là hoàn toàn khác nhau.
Đối với ETF trong nước, giá thực tế của tài sản cơ sở trong giờ giao dịch chính được phản ánh trực tiếp vào iNAV, trong khi đối với ETF nước ngoài, do vấn đề thời gian phát sinh, một số biến số thực tế như tỷ giá hối đoái không được tính đến, mà nguyên tắc là sử dụng "lợi suất chỉ số của ngày hôm trước (giá đóng cửa)" làm giá trị cố định để tính toán. Điều này dẫn đến sự khác biệt về ý nghĩa của tỷ lệ chênh lệch được tính toán dựa trên giá đóng cửa (15:30) giữa ETF trong nước và ETF nước ngoài.
Đặc biệt, trong khi thị trường chính của Hàn Quốc đang hoạt động, thị trường hợp đồng tương lai đêm của Mỹ như S&P 500 và Nasdaq vẫn liên tục biến động, và khi đến buổi sáng ở Mỹ, các biến số giao dịch trước thị trường chứng khoán cũng được đưa vào, khiến giá trị thực tế của tài sản cơ sở nước ngoài liên tục thay đổi trong suốt phiên giao dịch.
Do đó, các LP của công ty chứng khoán phải liên tục điều chỉnh giá chào bán để bảo vệ nhà đầu tư và phản ánh chính xác giá thị trường thực tế. Ví dụ, nếu hợp đồng tương lai của Mỹ tăng 5% trong phiên giao dịch, LP cũng sẽ điều chỉnh giá chào bán ETF tương ứng.
Vấn đề là hệ thống của Sở Giao dịch Chứng khoán vẫn giữ điểm chuẩn iNAV của ETF nước ngoài là "giá đóng cửa của ngày hôm trước". Khi LP điều chỉnh giá chào bán để phản ánh chính xác sự biến động của thị trường nước ngoài, theo logic tính toán iNAV của Sở Giao dịch, tỷ lệ chênh lệch lại bị ghi nhận là tăng lên, dẫn đến hiện tượng ảo giác.
Một đại diện từ một công ty chứng khoán lớn cho biết: "ETF nước ngoài có sự chênh lệch về thời gian, vì vậy cần quản lý dựa trên giá đóng cửa, nhưng trong suốt phiên giao dịch, chúng tôi phải liên tục điều chỉnh giá để phản ánh sự biến động của hợp đồng tương lai hoặc biến động thực tế" và nhấn mạnh rằng "khi sự biến động của hợp đồng tương lai tăng lên và tỷ lệ chênh lệch lớn, việc áp dụng tiêu chuẩn 3% một cách đồng nhất sẽ khiến LP gặp khó khăn trong việc tuân thủ tiêu chuẩn, làm tăng khả năng thua lỗ hoặc dẫn đến việc họ trở nên thụ động trong việc nộp giá chào bán".
Một đại diện khác từ công ty chứng khoán cũng cho biết: "Dù có thống nhất theo giá đóng cửa hay phản ánh các biến số ngoài thị trường Mỹ, vẫn có những khó khăn trong logic hệ thống để đưa ra câu trả lời rõ ràng" và cho biết thêm rằng "do những hạn chế thực tiễn này, nhiều chuyên gia trong các công ty chứng khoán lớn cũng cảm thấy khó xử với hướng dẫn này".
Có ý kiến cho rằng nên tin tưởng vào khả năng tự điều chỉnh của thị trường hơn là áp lực bắt buộc từ các hướng dẫn quy định. Một đại diện từ một công ty quản lý tài sản cho biết: "Thông tin về tỷ lệ chênh lệch và hệ số tương quan đã được công khai cho nhà đầu tư thông qua hệ thống giao dịch trực tuyến (HTS) một cách thời gian thực" và nhấn mạnh rằng "những sản phẩm không quản lý tỷ lệ chênh lệch một cách bình thường sẽ mất đi lòng tin của nhà đầu tư và sẽ tự động bị loại bỏ theo quy luật kinh tế thị trường, nhưng nếu chỉ dựa vào quy định để quản lý, sẽ gây ra tác động ngược làm giảm sự đa dạng của sản phẩm".
Đối với những ý kiến này, Sở Giao dịch Chứng khoán Hàn Quốc cho biết: "Dự thảo cải thiện này vẫn chưa được xác nhận và hướng đi cụ thể vẫn đang được thảo luận".
* Bài viết này được dịch tự động bằng AI.

Yang Boyeon
byeony@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.