


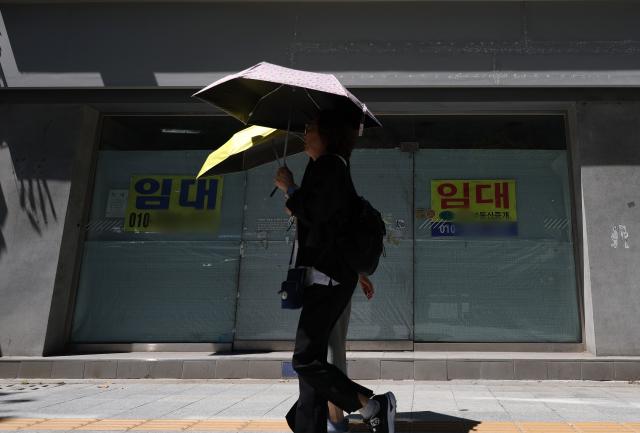
Nợ của người tự doanh đang tiến tới mức không thể chịu đựng thêm. Theo tài liệu được Ngân hàng Hàn Quốc gửi đến Quốc hội, tính đến cuối quý 1 năm nay, tổng số dư cho vay của người tự doanh tại các tổ chức tài chính ước tính đạt 1.095.500 tỷ won. Số nợ xấu là 22.300 tỷ won, mức cao nhất từ trước đến nay, và tỷ lệ nợ xấu cũng tăng lên 2,04%, cao nhất kể từ quý 2 năm 2015, tức là sau 10 năm 9 tháng. Đặc biệt, tỷ lệ nợ xấu của người tự doanh có thu nhập trung bình đạt 3,64%, trong khi tỷ lệ nợ xấu của người tự doanh có thu nhập thấp cũng đạt 2,13%, mức cao nhất trong 10 năm 3 tháng qua. Sự suy giảm trong tiêu dùng và tác động kéo dài của lãi suất cao đang đè nặng lên thực trạng của người tự doanh.
Tình trạng nợ xấu của người tự doanh không chỉ là vấn đề nợ cá nhân đơn thuần. Đây là tín hiệu cảnh báo rằng nền tảng tiêu dùng và mạng lưới an toàn việc làm của nền kinh tế Hàn Quốc đang bị lung lay. Người tự doanh không chỉ chịu trách nhiệm về sinh kế của bản thân và gia đình mà còn hỗ trợ một phần lớn việc làm tạm thời. Nếu họ không thể trụ vững, số lượng doanh nghiệp phá sản sẽ tăng lên, thị trường địa phương sẽ ảm đạm, và sự lành mạnh của hệ thống tài chính cũng sẽ xấu đi. Nợ xấu của người tự doanh không chỉ là khủng hoảng của các khu vực kinh doanh nhỏ mà còn là rủi ro tiềm tàng cho hệ thống tài chính.
Vấn đề là không có lối thoát rõ ràng cho sự phục hồi. Những người tự doanh đã phải vay mượn trong thời kỳ COVID-19 giờ đây phải đối mặt với lãi suất cao, gánh nặng giá cả, chi phí lao động tăng, và sự suy giảm tiêu dùng cùng một lúc. Doanh thu chưa phục hồi đủ nhưng gánh nặng lãi suất đã tăng lên. Mặc dù đã có các biện pháp gia hạn thời gian trả nợ và hoãn thanh toán gốc lãi để có thêm thời gian, nhưng tình trạng nợ xấu đang dần lộ diện. Những người tự doanh nhỏ không thể vượt qua ngưỡng ngân hàng có nguy cơ bị đẩy ra ngoài với những khoản vay đắt đỏ từ thẻ tín dụng, ngân hàng tiết kiệm, và các công ty cho vay.
Trong thời gian qua, chính phủ và các tổ chức tài chính đã đưa ra nhiều biện pháp hỗ trợ như điều chỉnh nợ, cho vay lại, hoàn trả lãi suất, và cung cấp tài chính chính sách. Tuy nhiên, hiệu quả cảm nhận được tại thực địa là hạn chế. Việc cho vay mới cho những người đã mất khả năng thanh toán không thể là giải pháp căn bản. Chính sách vay nợ để trả nợ chỉ có thể kéo dài thời gian nhưng không giảm được tình trạng nợ xấu. Hỗ trợ đồng nhất mà không phân biệt giữa những doanh nghiệp có khả năng phục hồi doanh thu và những doanh nghiệp khó khăn về cấu trúc cũng cho thấy rõ những hạn chế.
Giờ đây, điều cần thiết không phải là gia hạn thời gian một cách vô điều kiện mà là sự phân loại và tái cấu trúc tinh vi. Những người tự doanh có khả năng phục hồi cần được hỗ trợ với các khoản vay lãi suất thấp, giảm gánh nặng tiền thuê và chi phí lao động, cũng như hỗ trợ chuyển đổi số. Ngược lại, những doanh nghiệp đã gặp khó khăn trong việc duy trì hoạt động cần được kết nối với tư vấn phá sản, điều chỉnh nợ, và hỗ trợ tái tuyển dụng. Nếu coi việc phá sản chỉ là thất bại và để họ trong tình trạng nợ nần, tình trạng nợ xấu sẽ càng gia tăng.
Các tổ chức tài chính cũng không thể thoát khỏi trách nhiệm. Cần xem xét lại thói quen cho vay dựa vào tài sản thế chấp và bảo lãnh. Nếu đã cung cấp khoản vay mà không xem xét đúng đắn dòng doanh thu, triển vọng ngành nghề, và sự thay đổi của thị trường, thì không thể chỉ đổ lỗi cho người vay về tình trạng nợ xấu. Ngân hàng không nên chỉ bắt đầu thu hồi sau khi nợ xấu đã xảy ra, mà cần phải ngăn chặn sự lan rộng của nợ xấu thông qua cảnh báo sớm và điều chỉnh nợ phù hợp. Các cơ quan tài chính cũng cần quản lý chặt chẽ hơn về rủi ro theo ngành nghề, theo thu nhập, và theo nhiều khoản nợ.
Khủng hoảng của người tự doanh gắn liền với các vấn đề cấu trúc của nền kinh tế Hàn Quốc. Những người bị đẩy ra khỏi thị trường lao động chính thức đã chuyển sang khởi nghiệp để sinh sống, và trong các ngành nghề quá tải, họ đã tham gia vào cuộc cạnh tranh khốc liệt dẫn đến việc phải vay nợ để tồn tại. Con số nợ xấu của người tự doanh đạt mức cao nhất là tín hiệu cho thấy cấu trúc này đã đến giới hạn. Chỉ với hỗ trợ tài chính ngắn hạn cũng không thể giải quyết được vấn đề. Cần có sự phục hồi tiêu dùng, mạng lưới an toàn lao động, tái cấu trúc thị trường, và hỗ trợ cho việc phá sản đồng thời.
Điều cần thiết hiện nay không phải là một lần nữa áp dụng các biện pháp tạm thời mà là có đủ dũng cảm để thừa nhận và giải quyết tình trạng nợ xấu. Việc trì hoãn nợ không thể trả không chỉ làm cho người tự doanh, các tổ chức tài chính, mà cả toàn bộ nền kinh tế trở nên nguy hiểm hơn. Không thể bỏ qua cảnh báo về nợ xấu của người tự doanh đạt mức cao nhất. Cần phải đưa ra các biện pháp thực tế để cứu giúp những nơi có thể cứu và giải quyết những nơi cần giải quyết trước khi quá muộn.
* Bài viết này được dịch tự động bằng AI.

MIN JAE YONG
insight@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.