


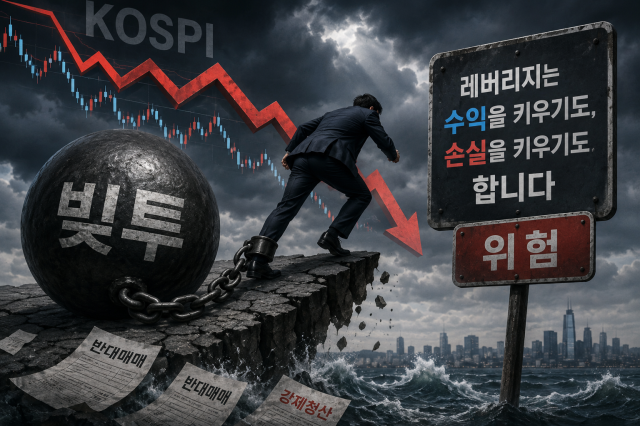
Gần đây, thị trường chứng khoán trong nước đã cho thấy rõ ràng mức độ nguy hiểm của 'cái bẫy đòn bẩy'. Chỉ số KOSPI đã giảm gần 10% ngay sau khi đạt mức cao nhất mọi thời đại, và sau đó liên tục trải qua những biến động cực đoan với sự phục hồi và giảm giá đột ngột. Những người chịu thiệt hại lớn nhất là các nhà đầu tư cá nhân vay nợ để đầu tư. Quy mô giao dịch bán khống đã tăng hơn 4 lần trong tuần qua, và số tiền giao dịch bán khống trong một ngày cũng đã vượt qua 400 tỷ đồng liên tiếp trong bốn ngày. Những rủi ro không thấy trong thời kỳ thị trường tăng giá đã bùng nổ đồng loạt trong thời kỳ giảm giá.
Giao dịch tín dụng vốn dĩ là con dao hai lưỡi. Khi giá cổ phiếu tăng, nhà đầu tư có thể thu được lợi nhuận cao với số vốn nhỏ, nhưng khi thị trường đi ngược lại, thua lỗ sẽ gia tăng nhanh chóng. Khi tỷ lệ duy trì tài sản thế chấp bị phá vỡ, cổ phiếu sẽ bị bán buộc mà không cần sự quyết định của nhà đầu tư. Điều nghiêm trọng hơn là giao dịch bán khống lại dẫn đến một đợt giảm giá cổ phiếu khác, tạo ra một vòng luẩn quẩn rủi ro. Cấu trúc này cho thấy đòn bẩy quá mức của cá nhân đang làm gia tăng sự biến động của toàn bộ thị trường.
Hơn nữa, hiện tại, sự biến động của KOSPI đã đạt mức cao nhất. Sự tập trung vào một số ngành nghề nhất định như bán dẫn AI, sự phát triển nhanh chóng của các quỹ ETF đòn bẩy đơn lẻ, rủi ro địa chính trị ở Trung Đông, và sự thay đổi của lãi suất và tỷ giá toàn cầu đang đồng thời ảnh hưởng đến thị trường, khiến cho các nhà đầu tư cá nhân khó có thể dự đoán. Trong thời kỳ thị trường tăng giá, ai cũng dễ dàng tự tin vào khả năng đầu tư của mình. Tuy nhiên, khi sự biến động gia tăng, nợ không còn là công cụ gia tăng lợi nhuận mà trở thành yếu tố nguy hiểm nhất có thể phá hủy tài khoản đầu tư.
Thật khó để xác định trách nhiệm của ai trong tình huống này. Tuy nhiên, không thể chỉ đổ lỗi cho các nhà đầu tư cá nhân về thiệt hại từ đầu tư nợ. Các công ty chứng khoán cũng không thể thoát khỏi trách nhiệm. Họ đã cạnh tranh để tăng hạn mức tín dụng, khuyến khích sự nhiệt tình đầu tư, và khi thị trường rung chuyển, họ lại chuyển giao rủi ro cho nhà đầu tư thông qua giao dịch bán khống. Còn các cơ quan quản lý tài chính thì sao? Họ nói rằng "đang theo dõi thị trường", nhưng cũng có ý kiến cho rằng họ chỉ đưa ra cảnh báo sau khi sự việc đã xảy ra. Cần phải quản lý chặt chẽ hiện tượng tín dụng tập trung quá mức vào các cổ phiếu và sản phẩm đòn bẩy, thay vì chỉ nhìn vào quy mô dư nợ tín dụng. Sự ổn định của thị trường bắt đầu từ việc kiềm chế đòn bẩy quá mức trước khi xảy ra rủi ro.
Trên hết, việc thay đổi nhận thức của các nhà đầu tư là điều cấp thiết. Trong vài năm qua, thị trường chứng khoán trong nước đã lan rộng nhận thức rằng 'đầu tư nợ cũng là một chiến lược đầu tư'. Tuy nhiên, thị trường không phải lúc nào cũng chỉ tăng. Những cú sốc bất ngờ có thể xảy ra bất cứ lúc nào, và cái giá phải trả sẽ đến trước tiên với những nhà đầu tư sử dụng đòn bẩy. Nguyên tắc cơ bản của đầu tư không phải là lợi suất cao mà là duy trì sự hiện diện trên thị trường trong phạm vi có thể chịu đựng được thua lỗ.
Sự gia tăng đột biến trong giao dịch bán khống lần này không chỉ đơn thuần là thất bại của một số nhà đầu tư cá nhân. Nó cho thấy rằng việc đầu tư nợ quá mức không chỉ làm tổn hại tài sản cá nhân mà còn làm gia tăng sự biến động của toàn bộ thị trường và ảnh hưởng đến tâm lý đầu tư. Trong thời kỳ thị trường tăng giá, nợ có thể che giấu khả năng thực sự, nhưng trong thời kỳ giảm giá, nợ lại đưa ra hóa đơn khắc nghiệt nhất. Trong một thị trường mà sự biến động đã trở thành điều bình thường, đòn bẩy không phải là con đường dẫn đến thành công mà là con đường dẫn đến rủi ro, điều này cần được các nhà đầu tư, các công ty tài chính và các cơ quan chính sách ghi nhớ lại.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.