


Quyết định của toàn thể thẩm phán về điều 20 khoản 1 điểm 1 của luật thuế thu nhập
Không phải là khái niệm không rõ ràng có thể bị giải thích tùy tiện bởi cơ quan thuế
Nhà lập pháp đã ngăn chặn việc trốn thuế thu nhập lao động để thúc đẩy công bằng thuế
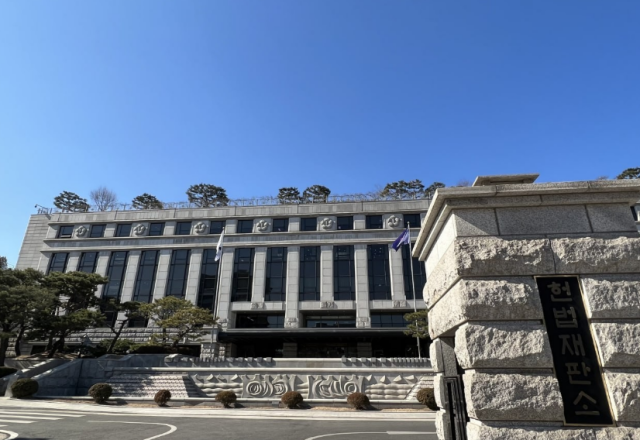
Tòa án Hiến pháp Hàn Quốc đã đưa ra phán quyết rằng điều khoản luật yêu cầu các doanh nghiệp phải nộp thuế thu nhập lao động từ các điểm phúc lợi mà họ cung cấp cho nhân viên không vi phạm hiến pháp.
Theo thông tin từ giới pháp lý vào ngày 30 tháng 6, Tòa án Hiến pháp đã tuyên bố quyết định hợp hiến với sự đồng thuận của toàn thể thẩm phán về điều 20 khoản 1 điểm 1 của luật thuế thu nhập, quy định phạm vi thu nhập lao động.
Nhiều doanh nghiệp đã thực hiện một hệ thống cho phép nhân viên chọn các mục phúc lợi khác nhau trong giới hạn đã được phân bổ trước, và hàng năm cung cấp cho họ một số điểm phúc lợi nhất định.
Các doanh nghiệp này đã xem điểm phúc lợi là thu nhập lao động và đã khấu trừ thuế thu nhập lao động từ nhân viên của họ, sau đó báo cáo và nộp cho cơ quan thuế. Tuy nhiên, họ đã lập luận rằng điểm phúc lợi không thuộc về thu nhập lao động theo quy định của luật thuế thu nhập, và đã yêu cầu hoàn lại số tiền thuế đã nộp dựa trên việc tính toán lại mà không bao gồm điểm phúc lợi.
Tuy nhiên, cơ quan thuế đã từ chối yêu cầu này, dẫn đến các doanh nghiệp này khởi kiện yêu cầu hủy bỏ quyết định từ chối. Trong quá trình kiện tụng, họ đã nộp đơn yêu cầu xem xét tính hợp hiến của điều 20 khoản 1 điểm 1 của luật thuế thu nhập, nhưng bị bác bỏ, do đó họ đã nộp đơn khiếu nại hiến pháp.
Điều 20 khoản 1 điểm 1 của luật thuế thu nhập quy định rằng 'tiền lương, thù lao, tiền công, tiền thưởng và các khoản tương tự nhận được từ việc cung cấp lao động' được xem là thu nhập lao động.
Tòa án Hiến pháp cho biết: "Khái niệm 'các khoản tương tự' trong điều khoản đang được xem xét có nghĩa là tất cả các khoản thanh toán liên quan đến việc cung cấp lao động không độc lập, không phụ thuộc vào tính chu kỳ, hình thức hoặc tên gọi của phương thức thanh toán, mà chỉ cần có mối quan hệ với việc cung cấp lao động và khoản thanh toán. Do đó, không thể cho rằng điều khoản này quá trừu tượng và không rõ ràng đến mức khó dự đoán, và cũng không thể coi đây là khái niệm không rõ ràng có thể bị giải thích tùy tiện bởi cơ quan thuế, vì vậy điều khoản này không vi phạm nguyên tắc rõ ràng trong quy định thuế".
Tòa án cũng nhấn mạnh: "Khái niệm 'khoản thanh toán' tự nó có thể bao gồm tất cả các khoản tiền hoặc hàng hóa được trả, do đó có thể khó xác định phạm vi. Tuy nhiên, điều khoản đang xem xét không quy định tất cả các khoản thanh toán có nghĩa rộng mà chỉ quy định các khoản thanh toán nhận được từ việc cung cấp lao động là thu nhập lao động, do đó đã làm rõ hơn phạm vi này".
Hơn nữa, Tòa án cho biết: "Để ngăn chặn việc trốn thuế trong thu nhập và đảm bảo công bằng thuế bằng cách đối xử giống nhau với các người nộp thuế trong cùng một tình huống, cần phải có sự bao quát trong việc xác định đối tượng chịu thuế. Do đó, nhà lập pháp đã xây dựng điều khoản này theo hình thức lập pháp minh họa thay vì liệt kê cụ thể, để tất cả các khoản thanh toán nhận được từ việc cung cấp lao động, bất kể tên gọi hay hình thức, đều được đưa vào phạm vi thu nhập lao động, nhằm ngăn chặn việc trốn thuế thu nhập lao động chỉ bằng cách thay đổi tên gọi".
Một quan chức của Tòa án Hiến pháp cho biết: "Tòa án đã quyết định rằng quy định về 'tiền lương, thù lao, tiền công, tiền thưởng và các khoản tương tự' trong điều 21 khoản 1 điểm 1 của luật thuế thu nhập cũ không vi phạm nguyên tắc rõ ràng trong quy định thuế vào tháng 9 năm 2002, và quyết định này xác nhận rằng điều khoản quy định phạm vi thu nhập lao động trong luật thuế thu nhập hiện tại cũng không vi phạm nguyên tắc rõ ràng trong quy định thuế".
* Bài viết này được dịch tự động bằng AI.

Haehun Jeong
ewigjung@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.