


Lãi suất đạt đỉnh mới trong tháng 6
Tác động từ cung cầu và dự báo tăng lãi suất
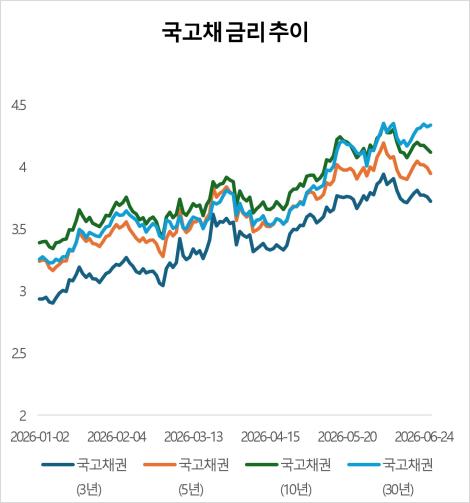
Trong nửa đầu năm 2026, lãi suất trái phiếu chính phủ Hàn Quốc đã có những biến động mạnh mẽ. Lãi suất trái phiếu chính phủ ở tất cả các kỳ hạn đã ghi nhận mức biến động vượt quá 100 điểm cơ bản (1 điểm cơ bản = 0,01%) giữa đỉnh cao và đáy thấp, và tất cả đều đạt đỉnh mới trong tháng 6. Sự bất ổn về giá cả do rủi ro địa chính trị từ Trung Đông, cùng với tín hiệu thắt chặt chính sách tiền tệ từ các ngân hàng trung ương Hàn Quốc và Mỹ, đã khiến thị trường trái phiếu biến động mạnh trong suốt nửa đầu năm. Dự báo rằng sự biến động này sẽ tiếp tục trong nửa cuối năm, nhưng mức đỉnh của lãi suất được cho là sẽ bị giới hạn.
Theo thông tin từ Trung tâm Thông tin Trái phiếu của Hiệp hội Đầu tư Tài chính vào ngày 29 tháng 6, lãi suất trái phiếu chính phủ kỳ hạn 3 năm đã tăng từ 2,902% lên 3,940%, ghi nhận mức biến động 103,8 điểm cơ bản. Kỳ hạn 5 năm có lãi suất từ 3,163% đến 4,190%, với mức biến động 102,7 điểm cơ bản, trong khi kỳ hạn 10 năm dao động từ 3,341% đến 4,348%, với mức biến động 100,7 điểm cơ bản. Đối với trái phiếu kỳ hạn 30 năm, lãi suất ghi nhận từ 3,224% đến 4,349%, với mức biến động lớn nhất là 112,5 điểm cơ bản.
Xu hướng lãi suất trong nửa đầu năm đã trở nên dốc hơn về cuối kỳ. Các trái phiếu kỳ hạn 3, 5 và 10 năm đã đạt đỉnh vào ngày 8 tháng 6, trong khi trái phiếu 30 năm đạt đỉnh vào ngày 11 tháng 6. Thị trường cho rằng sự lo ngại về giá cả từ Trung Đông và tín hiệu thắt chặt chính sách tiền tệ từ các ngân hàng trung ương Hàn Quốc và Mỹ đã khiến áp lực bán trái phiếu dài hạn gia tăng trong tháng 6.
Các yếu tố dẫn đến sự gia tăng lãi suất bao gồm nhiều yếu tố phức tạp liên quan đến giá cả, tài chính và chính sách tiền tệ. Đầu tiên, cuộc chiến ở Trung Đông đã khiến giá dầu quốc tế tăng vọt, và lo ngại về áp lực giá cả từ phía cung đã lan rộng. Thêm vào đó, áp lực từ việc cung cấp trái phiếu chính phủ do chính sách tài khóa mở rộng của chính phủ đã làm gia tăng áp lực lãi suất. Quy mô phát hành trái phiếu chính phủ ròng của chính phủ trong năm nay dự kiến đạt 109 triệu tỷ đồng, vượt qua 100 triệu tỷ đồng lần thứ hai kể từ năm 2021, thời điểm đại dịch COVID-19. Dự báo rằng việc phát hành trái phiếu chính phủ quy mô lớn vào đầu năm đã làm gia tăng áp lực lên lãi suất dài hạn.
Về cuối nửa đầu năm, tín hiệu thắt chặt từ Ngân hàng Trung ương Hàn Quốc và Cục Dự trữ Liên bang Mỹ (Fed) cũng đã tạo ra áp lực đáng kể lên thị trường. Ngân hàng Trung ương Hàn Quốc đã mạnh mẽ gợi ý khả năng tăng lãi suất trong nửa cuối năm, trong khi Fed cũng đã cho thấy khả năng tăng lãi suất trong năm nay. Thị trường đã phản ánh khả năng thắt chặt tiền tệ sẽ kéo dài hơn dự kiến, dẫn đến việc lãi suất tăng lên, đặc biệt là ở các trái phiếu dài hạn. Trái phiếu dài hạn thường phản ánh không chỉ lãi suất cơ bản mà còn cả tỷ lệ tăng trưởng, giá cả và điều kiện tài chính, do đó khi sự không chắc chắn gia tăng, biến động của chúng thường lớn hơn so với trái phiếu ngắn hạn.
Mặc dù vào đầu năm, vẫn còn một số kỳ vọng về việc giảm lãi suất, nhưng cú sốc giá cả từ Trung Đông và chính sách thắt chặt của các ngân hàng trung ương trong và ngoài nước đã khiến thị trường trái phiếu nhanh chóng chuyển sang xu hướng giảm. Đặc biệt, lãi suất dài hạn đã tăng mạnh do phản ánh trước những lo ngại về giá cả và tài chính trong tương lai.
Tuy nhiên, các chuyên gia cho rằng sự biến động của thị trường trong nửa cuối năm vẫn có khả năng tiếp diễn, nhưng khả năng lặp lại xu hướng tăng lãi suất mạnh mẽ như nửa đầu năm là không cao. Công ty chứng khoán Samsung dự đoán điều kiện cung cầu trái phiếu sẽ được cải thiện. Sự gia tăng lợi nhuận hoạt động của các công ty lớn như Samsung Electronics và SK Hynix trong năm nay sẽ dẫn đến việc thuế doanh nghiệp tăng mạnh, dự kiến sẽ làm giảm đáng kể quy mô phát hành trái phiếu chính phủ ròng vào năm 2027.
Chuyên gia cho rằng việc tăng lãi suất cơ bản cũng đã được phản ánh một phần lớn trong lãi suất thị trường, và mức lãi suất hiện tại cũng đã tăng lên mức cao, do đó khả năng tăng thêm không còn nhiều. Kim Ji-man, nhà nghiên cứu của Công ty chứng khoán Samsung, cho biết: "Nếu xem xét mức đỉnh và thời gian tăng lãi suất trong giai đoạn tăng lãi suất mạnh mẽ từ 2022 đến 2023, sự biến động của thị trường trái phiếu trong nửa cuối năm nay có thể lớn, nhưng khả năng lãi suất đạt đỉnh cao hơn là thấp. Dự kiến, ngân sách chính phủ sẽ được công bố vào cuối tháng 8 sẽ là yếu tố quan trọng xác nhận điều này."
* Bài viết này được dịch tự động bằng AI.

Sooyoung Jang
swimming@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.