


Trí tuệ nhân tạo (AI) đang thay đổi cách thức tính phí bảo hiểm. Các công ty bảo hiểm có thể dự đoán rủi ro cá nhân một cách chính xác hơn, dẫn đến việc phí bảo hiểm được phân loại chi tiết hơn. Tuy nhiên, điều này cũng gây ra lo ngại về khả năng tiếp cận bảo hiểm của nhóm rủi ro cao và có thể dẫn đến các tranh cãi về phân biệt đối xử. Có ý kiến cho rằng, mặc dù AI nâng cao hiệu quả của bảo hiểm, nhưng cũng có thể làm suy yếu chức năng tương trợ, vốn là bản chất của bảo hiểm.
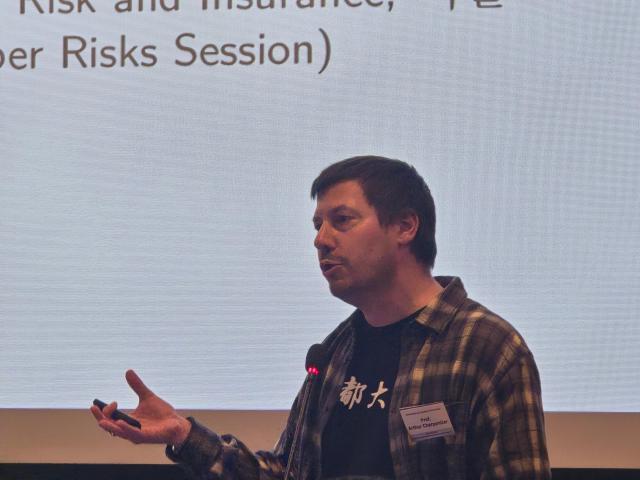
Tại hội thảo '2026 Quốc tế về Rủi ro và Bảo hiểm' do Viện Nghiên cứu Bảo hiểm tổ chức tại tòa nhà FKI ở Seoul vào ngày 29 tháng 6, giáo sư Arthur Charpentier từ Đại học Quebec, Canada, cho biết: "Mục tiêu của bảo hiểm không phải là dự đoán ai sẽ gặp tai nạn, mà là ước lượng xác suất xảy ra tai nạn một cách công bằng". Ông nhấn mạnh rằng, dù có thu thập nhiều dữ liệu, vẫn tồn tại những bất định không thể loại bỏ.
Giáo sư Charpentier cho rằng AI và dữ liệu lớn có thể nâng cao độ chính xác trong đánh giá rủi ro, từ đó giúp tính toán phí bảo hiểm chi tiết hơn. Tuy nhiên, ông cũng cảnh báo rằng việc phân chia rủi ro quá chi tiết có thể làm suy yếu chức năng phân tán rủi ro, một nguyên tắc cơ bản của bảo hiểm. Nhóm rủi ro cao có thể phải chịu phí bảo hiểm cao hơn hoặc thậm chí không thể tham gia bảo hiểm.
Cũng có ý kiến cho rằng, trong quá trình tính toán phí bảo hiểm dựa trên AI, vấn đề phân biệt có thể phát sinh. Giáo sư Charpentier cho biết: "Việc xóa thông tin nhạy cảm là không đủ", vì thông qua các thông tin khác, có thể suy luận lại các thông tin bảo vệ như giới tính hay chủng tộc.
Rủi ro khí hậu được đưa ra như một ví dụ điển hình. Tại Pháp, bản đồ rủi ro thiên tai đã được cải tiến, giúp xác định chính xác hơn rủi ro thiên tai ở các khu vực cụ thể, dẫn đến việc một số công ty bảo hiểm ngần ngại trong việc bảo hiểm cho các khu vực có rủi ro cao. Ông nhấn mạnh: "Bảo hiểm cuối cùng là một ngành dựa trên sự tin tưởng", vì vậy trong quá trình sử dụng AI, tính công bằng và khả năng giải thích là rất quan trọng.
Nhận thức của người tiêu dùng về việc sử dụng AI trong bảo hiểm cũng có sự khác biệt. Giáo sư Alex Jia từ Đại học Bắc Kinh đã giới thiệu kết quả khảo sát của Hiệp hội Bảo hiểm Quốc tế với 6.000 người tiêu dùng bảo hiểm từ 6 quốc gia, cho thấy: "Người tiêu dùng có cái nhìn tích cực về việc sử dụng AI trong việc so sánh bảo hiểm hoặc hỗ trợ yêu cầu bồi thường, nhưng lại có cái nhìn tiêu cực về quảng cáo cá nhân hóa". Ông giải thích rằng: "Người tiêu dùng coi trọng bảo mật dữ liệu, độ chính xác thông tin và khả năng kết nối với nhân viên tư vấn hơn là hiệu quả của AI".
Có phân tích cho rằng AI có thể trở thành một rủi ro mới mà các công ty bảo hiểm phải quản lý. Giáo sư Charpentier đánh giá: "AI không phải là một rủi ro hoàn toàn mới mà là một công nghệ khuếch đại các rủi ro hiện có". Giáo sư Jia cũng cho biết: "Thị trường bảo hiểm AI hiện đang ở giai đoạn tương tự như thị trường bảo hiểm mạng ban đầu", và các công ty sẵn sàng chịu thêm 10-20% phí bảo hiểm hiện tại để bảo vệ chống lại rủi ro AI.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.