


Tín dụng hộ gia đình tăng 7.000 tỷ đồng trong tháng này
Mở rộng quản lý đối với tín dụng bảo hiểm và tài chính hợp tác
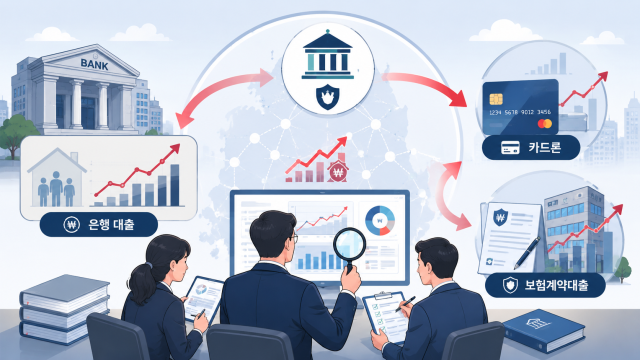
Theo thông tin từ ngành tài chính vào ngày 28 tháng 6, Ủy ban Tài chính sẽ triệu tập một số công ty tài chính chuyên cho vay trong tuần này để xem xét tình hình gia tăng tín dụng hộ gia đình và các biện pháp quản lý. Sau khi đã triệu tập các ngân hàng trực tuyến, ngân hàng địa phương và các công ty bảo hiểm, giờ đây các công ty thẻ cũng nằm trong danh sách kiểm tra.
Lý do cơ quan chức năng chú ý đến lĩnh vực tài chính tiêu dùng là do sự gia tăng tín dụng thẻ không có dấu hiệu giảm. Tính đến cuối tháng trước, tổng dư nợ tín dụng thẻ của 9 công ty thẻ (Lotte, BC, Samsung, Shinhan, Woori, Hana, Hyundai, KB Kookmin, NH Nonghyup) đã đạt 43.253,4 tỷ đồng, mức cao nhất từ trước đến nay.
Các công ty thẻ đã tăng cường giám sát nội bộ theo chính sách quản lý tổng lượng cho vay và giảm bớt việc quảng bá một số sản phẩm trên các nền tảng so sánh cho vay. Mặc dù đã giảm hoạt động tiếp thị, nhưng dư nợ tín dụng thẻ vẫn chưa có dấu hiệu giảm rõ rệt. Sau khi kiểm tra của Ủy ban Tài chính, khả năng các công ty thẻ sẽ điều chỉnh hạn mức tín dụng hoặc tăng cường tiêu chí cho vay cũng được đề cập.
Tình hình gia tăng tín dụng hộ gia đình đã diễn ra liên tục trong nửa đầu năm nay. Tổng tín dụng hộ gia đình trong toàn ngành tài chính đã tăng lần lượt là 14.000 tỷ đồng vào tháng 1, 29.000 tỷ đồng vào tháng 2, 35.000 tỷ đồng vào tháng 3, 35.000 tỷ đồng vào tháng 4 và 93.000 tỷ đồng vào tháng 5. Trong tháng này, xu hướng gia tăng vẫn tiếp tục, cho thấy khả năng tăng liên tiếp trong 6 tháng.
Nguyên nhân chính dẫn đến sự gia tăng này là do thị trường chứng khoán và bất động sản đang phát triển mạnh. Tính đến ngày 25 tháng 6, tổng số tín dụng hộ gia đình tăng thêm của 5 ngân hàng lớn là 37.000 tỷ đồng, trong khi các công ty tài chính chuyên cho vay tăng 7.000 tỷ đồng và lĩnh vực bảo hiểm tăng 6.000 tỷ đồng. Số tăng tín dụng cá nhân của 5 ngân hàng lớn đạt khoảng 22.120 tỷ đồng, là mức cao nhất kể từ tháng 4 năm 2021, và tín dụng thế chấp nhà cũng tăng khoảng 11.000 tỷ đồng.
Khi ngưỡng cho vay của ngân hàng trở nên cao hơn, một phần nhu cầu đã chuyển sang tín dụng thẻ và các hình thức khác. Đặc biệt, khi các ngân hàng giảm hạn mức cho vay tín dụng đối với người có thu nhập cao, ngày càng nhiều người vay tìm đến tín dụng thẻ vì dễ tiếp cận hơn.
Lĩnh vực bảo hiểm cũng đã trở thành đối tượng quản lý. Vào ngày 25 tháng 6, Ủy ban Tài chính đã triệu tập các công ty bảo hiểm để kiểm tra các biện pháp quản lý tín dụng hộ gia đình, và sau đó các công ty bảo hiểm đang xem xét việc giảm hạn mức cho vay thế chấp nhà và tín dụng, hạn chế cho vay mới, cũng như hạn chế cho vay không tiếp xúc.
Tín dụng bảo hiểm cũng đang có xu hướng gia tăng. Tổng dư nợ tín dụng bảo hiểm của 5 công ty bảo hiểm phi nhân thọ lớn và 3 công ty bảo hiểm nhân thọ đã tăng từ 46.320,3 tỷ đồng vào tháng 4 lên 46.843 tỷ đồng vào tháng trước, tăng khoảng 5.000 tỷ đồng. Tuy nhiên, tín dụng bảo hiểm thường mang tính chất tạm thời và dựa vào tiền hoàn trả, do đó việc giảm hạn mức thêm sẽ gây áp lực lớn cho ngành.
Cơ quan chức năng cũng đang chú ý đến lĩnh vực tài chính hợp tác. Ủy ban Tài chính dự kiến sẽ triệu tập một số công ty tài chính hợp tác có sự gia tăng tín dụng tập thể để kiểm tra tình hình tín dụng hộ gia đình trong thời gian tới.
Một quan chức trong ngành tài chính cho biết: "Khi một cánh cửa cho vay bị thu hẹp, nhu cầu vốn sẽ tìm kiếm các kênh khác. Nếu đồng thời siết chặt tín dụng thẻ và tín dụng bảo hiểm, những người vay yếu thế có thể bị đẩy vào thị trường có chi phí cao hơn, vì vậy cần phải điều chỉnh tốc độ".
* Bài viết này được dịch tự động bằng AI.

SEOYOUNG LEE
2s0@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.