


Trung tâm Tài chính Quốc tế tổ chức hội thảo 'Dự báo kinh tế toàn cầu và thị trường tài chính quốc tế nửa cuối năm 2026'
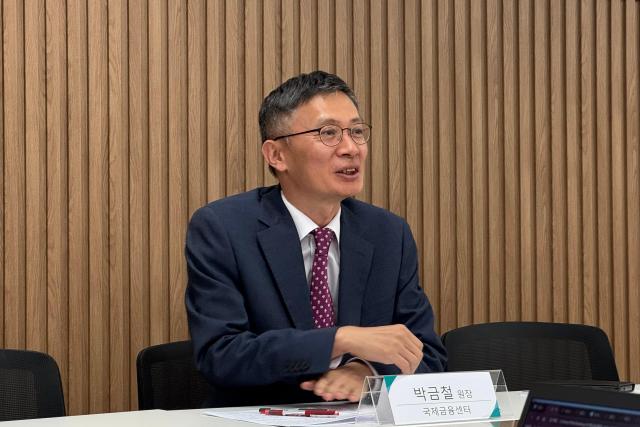
Vào ngày 25, Giám đốc Trung tâm Tài chính Quốc tế Park Geum-cheol phát biểu tại hội thảo 'Dự báo kinh tế toàn cầu và thị trường tài chính quốc tế nửa cuối năm 2026'. [Ảnh=Jang Seon-a, phóng viên]
Trung tâm Tài chính Quốc tế dự báo rằng trong nửa cuối năm nay, kinh tế toàn cầu sẽ có dấu hiệu phục hồi nhẹ nhờ vào hiệu ứng đầu tư trí tuệ nhân tạo (AI), mặc dù vẫn phải đối mặt với cú sốc cung từ Trung Đông và áp lực lạm phát cao. Các yếu tố chính sẽ ảnh hưởng đến thị trường tài chính trong nửa cuối năm bao gồm đầu tư AI, khủng hoảng dầu mỏ, bất ổn thị trường trái phiếu chính phủ và chính sách tiền tệ của các quốc gia lớn.
Đầu tư AI tiếp tục tăng nhưng... giá dầu và lãi suất trái phiếu là mối đe dọa
Giám đốc Park Geum-cheol đã nhận định trong hội thảo vào ngày 25 tại Seoul rằng "nửa cuối năm nay sẽ là thời điểm thử thách sức phục hồi của AI trong bối cảnh lạm phát cao và cú sốc cung".
Trung tâm Tài chính Quốc tế dự đoán rằng hiệu ứng đầu tư AI sẽ bắt đầu phát huy tác dụng, giúp kinh tế toàn cầu phục hồi nhẹ sau khi giảm xuống mức thấp nhất 2,4% trong quý 2, và sẽ tăng trở lại lên khoảng 2,8-3,0% trong quý 3 và 4.
Ông Park đã chỉ ra rằng các yếu tố chính sẽ ảnh hưởng đến kinh tế toàn cầu và thị trường tài chính trong nửa cuối năm bao gồm: △ Đầu tư AI △ Khả năng xảy ra khủng hoảng dầu mỏ △ Bất ổn thị trường trái phiếu chính phủ △ Chính sách tiền tệ của các quốc gia lớn.
Ông cũng cho rằng thị trường chứng khoán toàn cầu có khả năng tiếp tục tăng, đặc biệt là các ngành liên quan đến AI. Tuy nhiên, sự chậm trễ trong việc tạo ra lợi nhuận, mở rộng huy động vốn bên ngoài và sự chậm trễ trong việc mở rộng mạng lưới điện được coi là những yếu tố rủi ro. Hơn nữa, sự giảm tốc trong tăng trưởng lợi nhuận doanh nghiệp, khả năng thắt chặt chính sách của Cục Dự trữ Liên bang Mỹ (Fed) và áp lực từ định giá cao có thể hạn chế mức tăng.
Trong lĩnh vực dầu mỏ, dự báo rằng giá dầu sẽ tiếp tục chịu áp lực tăng do lượng dự trữ dầu toàn cầu giảm. Đặc biệt, việc khôi phục hoạt động tại Eo biển Hormuz và khả năng phục hồi sản xuất của các nước sản xuất dầu trong khu vực Vịnh sẽ là những yếu tố then chốt.
Ngoài ra, sự gia tăng kỳ vọng lạm phát, mở rộng chi tiêu tài chính, gia tăng nợ công và sự giảm nhu cầu trái phiếu chính phủ Mỹ từ nước ngoài có thể tạo ra áp lực tăng lãi suất dài hạn. Khả năng tăng lãi suất thêm từ Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Nhật Bản (BOJ), cũng như khả năng thắt chặt thêm từ Fed cũng được coi là những yếu tố quan trọng.
Trung tâm Tài chính Quốc tế dự đoán rằng hiệu ứng đầu tư AI sẽ bắt đầu phát huy tác dụng, giúp kinh tế toàn cầu phục hồi nhẹ sau khi giảm xuống mức thấp nhất 2,4% trong quý 2, và sẽ tăng trở lại lên khoảng 2,8-3,0% trong quý 3 và 4.
Ông Park đã chỉ ra rằng các yếu tố chính sẽ ảnh hưởng đến kinh tế toàn cầu và thị trường tài chính trong nửa cuối năm bao gồm: △ Đầu tư AI △ Khả năng xảy ra khủng hoảng dầu mỏ △ Bất ổn thị trường trái phiếu chính phủ △ Chính sách tiền tệ của các quốc gia lớn.
Ông cũng cho rằng thị trường chứng khoán toàn cầu có khả năng tiếp tục tăng, đặc biệt là các ngành liên quan đến AI. Tuy nhiên, sự chậm trễ trong việc tạo ra lợi nhuận, mở rộng huy động vốn bên ngoài và sự chậm trễ trong việc mở rộng mạng lưới điện được coi là những yếu tố rủi ro. Hơn nữa, sự giảm tốc trong tăng trưởng lợi nhuận doanh nghiệp, khả năng thắt chặt chính sách của Cục Dự trữ Liên bang Mỹ (Fed) và áp lực từ định giá cao có thể hạn chế mức tăng.
Trong lĩnh vực dầu mỏ, dự báo rằng giá dầu sẽ tiếp tục chịu áp lực tăng do lượng dự trữ dầu toàn cầu giảm. Đặc biệt, việc khôi phục hoạt động tại Eo biển Hormuz và khả năng phục hồi sản xuất của các nước sản xuất dầu trong khu vực Vịnh sẽ là những yếu tố then chốt.
Ngoài ra, sự gia tăng kỳ vọng lạm phát, mở rộng chi tiêu tài chính, gia tăng nợ công và sự giảm nhu cầu trái phiếu chính phủ Mỹ từ nước ngoài có thể tạo ra áp lực tăng lãi suất dài hạn. Khả năng tăng lãi suất thêm từ Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Nhật Bản (BOJ), cũng như khả năng thắt chặt thêm từ Fed cũng được coi là những yếu tố quan trọng.
"Tỷ giá sẽ giảm dần về cuối năm... dòng vốn nước ngoài là yếu tố quyết định"
Trung tâm Tài chính Quốc tế dự báo rằng đồng đô la Mỹ sẽ tiếp tục mạnh lên nhờ vào mức tăng trưởng và lãi suất tương đối cao của Mỹ, cũng như sự ưa chuộng tài sản của nước này. Đối với các đồng tiền của các nước phát triển, sự thu hẹp chênh lệch lãi suất với Mỹ sẽ là yếu tố chính, trong khi đối với các đồng tiền của các nước đang phát triển, sự biến động dòng vốn nước ngoài sẽ là yếu tố quan trọng.
Ngoài ra, tỷ giá hối đoái won-đô la gần đây dao động trong khoảng giữa 1.500 won cũng được dự báo sẽ có xu hướng giảm dần về cuối năm, nếu xét đến các yếu tố cơ bản trong nước. Tuy nhiên, việc dòng vốn cổ phiếu nước ngoài rút ra có thể tạo áp lực tăng tỷ giá.
Ông Lee Sang-won, Trưởng phòng Phân tích Ngoại hối của Trung tâm Tài chính Quốc tế cho biết: "Xét đến quy mô thặng dư cán cân thanh toán hiện tại của chúng ta, việc tỷ giá không giảm là một tình huống khá bất thường" và "Tuy nhiên, gần đây chỉ số KOSPI đã tăng mạnh trong thời gian ngắn, khiến các nhà đầu tư nước ngoài điều chỉnh danh mục tài sản và tỷ giá hối đoái đang chịu áp lực tăng do dòng vốn cổ phiếu rút ra".
Ông cũng cho biết: "Vì quy mô dòng vốn cổ phiếu nước ngoài rút ra đang vượt quá thặng dư cán cân thanh toán, nên trong thời gian tới, chúng tôi dự đoán sẽ có xu hướng giảm dần nhưng có sự biến động. Nếu dòng vốn nước ngoài rút ra chậm lại, và nếu thặng dư cán cân thanh toán có xu hướng mở rộng vào cuối năm, thì áp lực giảm tỷ giá sẽ gia tăng".
Về chính sách tiền tệ của Mỹ và xu hướng đồng đô la, dự báo rằng Fed sẽ tìm kiếm sự cân bằng giữa ổn định giá cả và áp lực chính trị. Việc đồng đô la mạnh lên cũng không thể coi là do chính phủ Mỹ chủ động thúc đẩy.
Ông Yoon In-goo, Trưởng phòng Phân tích Thị trường Tài chính Quốc tế của Trung tâm Tài chính Quốc tế cho biết: "Fed đang tìm kiếm sự cân bằng giữa áp lực giảm lãi suất từ Tổng thống Trump và áp lực lạm phát, và có thể xem xét việc tăng lãi suất thêm 0-1 lần trong năm nay" và "Việc đồng đô la mạnh lên cũng không thể coi là do chính phủ Mỹ chủ động thúc đẩy".
Ngoài ra, tỷ giá hối đoái won-đô la gần đây dao động trong khoảng giữa 1.500 won cũng được dự báo sẽ có xu hướng giảm dần về cuối năm, nếu xét đến các yếu tố cơ bản trong nước. Tuy nhiên, việc dòng vốn cổ phiếu nước ngoài rút ra có thể tạo áp lực tăng tỷ giá.
Ông Lee Sang-won, Trưởng phòng Phân tích Ngoại hối của Trung tâm Tài chính Quốc tế cho biết: "Xét đến quy mô thặng dư cán cân thanh toán hiện tại của chúng ta, việc tỷ giá không giảm là một tình huống khá bất thường" và "Tuy nhiên, gần đây chỉ số KOSPI đã tăng mạnh trong thời gian ngắn, khiến các nhà đầu tư nước ngoài điều chỉnh danh mục tài sản và tỷ giá hối đoái đang chịu áp lực tăng do dòng vốn cổ phiếu rút ra".
Ông cũng cho biết: "Vì quy mô dòng vốn cổ phiếu nước ngoài rút ra đang vượt quá thặng dư cán cân thanh toán, nên trong thời gian tới, chúng tôi dự đoán sẽ có xu hướng giảm dần nhưng có sự biến động. Nếu dòng vốn nước ngoài rút ra chậm lại, và nếu thặng dư cán cân thanh toán có xu hướng mở rộng vào cuối năm, thì áp lực giảm tỷ giá sẽ gia tăng".
Về chính sách tiền tệ của Mỹ và xu hướng đồng đô la, dự báo rằng Fed sẽ tìm kiếm sự cân bằng giữa ổn định giá cả và áp lực chính trị. Việc đồng đô la mạnh lên cũng không thể coi là do chính phủ Mỹ chủ động thúc đẩy.
Ông Yoon In-goo, Trưởng phòng Phân tích Thị trường Tài chính Quốc tế của Trung tâm Tài chính Quốc tế cho biết: "Fed đang tìm kiếm sự cân bằng giữa áp lực giảm lãi suất từ Tổng thống Trump và áp lực lạm phát, và có thể xem xét việc tăng lãi suất thêm 0-1 lần trong năm nay" và "Việc đồng đô la mạnh lên cũng không thể coi là do chính phủ Mỹ chủ động thúc đẩy".
* Bài viết này được dịch tự động bằng AI.

Jang Suna
sunrise@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.