


Giám đốc Terton Capital phát biểu tại buổi họp báo... "Mong đợi sự thay đổi thực sự vào năm 2028"
Quỹ nước ngoài do dự trong việc tham gia cổ đông do gánh nặng tuân thủ và quyền biểu quyết
Tốc độ tăng giá của Hàn Quốc được đánh giá tích cực... "Tiến bộ nhanh hơn Nhật Bản"
Hơn 10 công ty trong nước đầu tư... Cổ đông Golfzon Holdings, Orion, v.v.
Mặc dù có nhiều nhà đầu tư nước ngoài đang theo dõi thị trường chứng khoán Hàn Quốc, nhưng họ không thể tham gia tích cực do gánh nặng về chính sách nội bộ và tuân thủ. Mặc dù đánh giá tích cực về việc cải thiện cấu trúc quản trị doanh nghiệp và mở rộng hoàn trả cho cổ đông, nhưng việc các biện pháp cải cách được thực hiện như thế nào trong thực tế sẽ quyết định sự tham gia của các nhà đầu tư nước ngoài. Cuộc họp cổ đông thường niên vào năm tới được xem là bài kiểm tra cho các cải cách, và có dự đoán rằng những thay đổi thực sự sẽ được xác nhận từ năm 2028 trở đi.
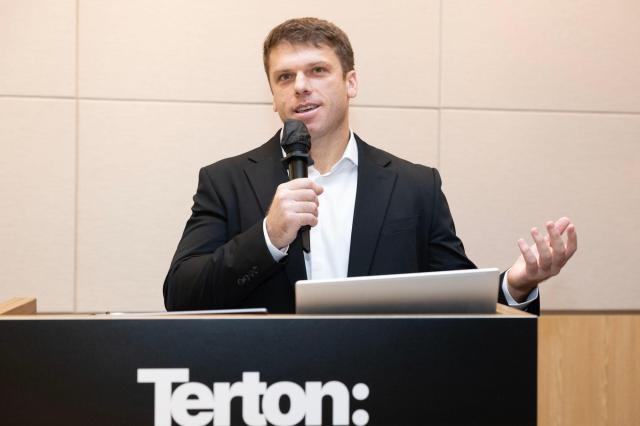
Ryan Albert, Giám đốc Terton Capital, cho biết trong buổi họp báo vào ngày 17 tháng 11 năm 2026 tại tòa nhà FKI ở Yeouido, Seoul rằng: "Nhiều nhà đầu tư đang theo dõi thị trường Hàn Quốc, nhưng do chính sách nội bộ, họ không thể phát biểu mạnh mẽ". Ông giải thích rằng mặc dù các nhà đầu tư nước ngoài chú ý đến sức hấp dẫn của thị trường Hàn Quốc và khả năng cải thiện cấu trúc quản trị, nhưng vẫn còn những rào cản thực tiễn cần vượt qua để có thể tham gia vào các hoạt động cổ đông công khai.
Terton Capital là một công ty đầu tư của Mỹ tập trung vào việc đầu tư dài hạn vào các công ty niêm yết tại khu vực châu Á-Thái Bình Dương, với Hàn Quốc là trọng tâm. Công ty này đặt ra các tiêu chí đầu tư chính là tiềm năng giá trị doanh nghiệp và khả năng nâng cao giá trị cổ đông, đồng thời thực hiện các hoạt động tham gia cổ đông bằng cách truyền đạt ý kiến đến ban giám đốc và hội đồng quản trị. Họ đã đầu tư vào hơn 10 công ty trong nước và gần đây đã thực hiện các hoạt động tham gia cổ đông công khai đối với Golfzon Holdings, Orion và Dong-A Pharmaceutical.
Ryan Albert, người từng là cầu thủ bóng chày trong thời gian học đại học, đánh giá rằng cải cách tăng giá của Hàn Quốc hiện đang ở khoảng "hiệp 2 hoặc hiệp 3" trong một trận bóng chày. Nếu việc áp dụng các quy định là hiệp 1, thì hiện tại chúng ta đã bước vào giai đoạn áp dụng thực tế tại các công ty. Ông giải thích rằng: "Từ hiệp 4 đến hiệp 6 sẽ có thêm nhiều biện pháp cải cách được đưa ra, và quá trình thực hiện các biện pháp cải cách sẽ tiếp tục đến hiệp 7 và hiệp 8".
Nguyên nhân khiến các nhà đầu tư nước ngoài khó tham gia vào các hoạt động cổ đông công khai là do các quy trình phê duyệt nội bộ và tuân thủ. Giám đốc Albert cho biết: "Để thực hiện các hành động công khai hoặc gửi thư, cần phải có nỗ lực đáng kể từ phía tuân thủ" và "đặc biệt là đối với các quỹ nước ngoài". Để gửi thư yêu cầu cải thiện cho các công ty đầu tư hoặc công khai nêu vấn đề, các quỹ cần phải chuẩn bị các chính sách và quy trình nội bộ trước, nhưng hiện vẫn còn nhiều quỹ chưa đủ chuẩn bị cho việc này.
Ông cũng đề cập đến gánh nặng trong quá trình thực hiện quyền biểu quyết tại Hàn Quốc. Ông nói: "Để đầu tư và thực hiện quyền biểu quyết tại Hàn Quốc, cần phải có tiền mặt được giữ tại Hàn Quốc" và "mặc dù khía cạnh kỹ thuật không ảnh hưởng quá lớn, nhưng việc thực hiện quyền biểu quyết hoặc thực hiện các hành động công khai cần thêm nỗ lực, điều này cũng có thể là một yếu tố".
Trong bối cảnh này, Giám đốc Albert đã nhấn mạnh rằng cuộc họp cổ đông thường niên vào năm 2027 sẽ là bài kiểm tra cho việc thực hiện các cải cách tăng giá. Ông cho biết: "Chúng ta cần theo dõi tình hình sau cuộc họp cổ đông thường niên vào năm 2027, khi nhiều biện pháp cải cách sẽ được đưa ra" và "có thể vào năm 2028, chúng ta sẽ thấy những thay đổi thực sự hơn". Tuy nhiên, ông cũng cảnh báo rằng nếu các biện pháp cải cách không được thực hiện đúng cách hoặc thậm chí bị lùi lại, điều này có thể trở thành rào cản cho việc thu hút nhà đầu tư nước ngoài. Ông nói: "Nếu các biện pháp cải cách không tiến triển hoặc thậm chí lùi lại, đây sẽ là điều đáng lo ngại nhất cho việc thu hút nhà đầu tư nước ngoài" và cho biết sẽ theo dõi kỹ lưỡng mùa họp cổ đông tiếp theo.
Về tốc độ thúc đẩy tăng giá của Hàn Quốc, ông đánh giá rằng đã đạt được tiến bộ nhanh hơn so với Nhật Bản. Giám đốc Albert cho biết: "Tôi nghĩ rằng Hàn Quốc đã đạt được những thay đổi trong 2 năm rưỡi qua mà Nhật Bản đã mất hơn 10 năm để thực hiện". Tuy nhiên, ông cũng cho rằng cần có những cải cách bổ sung để xem xét sự khác biệt trong cấu trúc quản trị giữa hai quốc gia. Hàn Quốc có nhiều trường hợp mà cổ đông chính nắm giữ từ 20-40% cổ phần để thực hiện quyền quản lý, trong khi tỷ lệ này ở Nhật Bản tương đối thấp hơn. Ông nhấn mạnh rằng: "Các cổ đông nhỏ cũng cần được đối xử tương tự như cổ đông chính".
Nguyên nhân khiến thị trường chứng khoán Hàn Quốc bị định giá thấp được chỉ ra là do cấu trúc quản trị và cấu trúc quyết định của cổ đông chính. Giám đốc Albert chỉ ra rằng: "Nhiều công ty niêm yết có gia đình sáng lập nắm giữ từ 20-40% cổ phần nhưng lại quản lý như thể họ nắm giữ toàn bộ cổ phần". Ông cũng cho rằng gánh nặng thuế thừa kế và tặng cho có thể tạo ra động lực để giữ giá cổ phiếu thấp hơn thay vì tăng lên. Ông nói: "Thay vì nỗ lực kéo giá cổ phiếu lên để tối đa hóa giá trị cổ đông, gánh nặng thuế thừa kế hoặc thuế tặng có thể khiến giá cổ phiếu bị giữ ở mức thấp".
Ông cũng cho rằng tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) thấp không phải là không liên quan đến vấn đề cấu trúc quản trị. Giám đốc Albert cho biết: "Trong 20 năm qua, ROE của thị trường chứng khoán Hàn Quốc chỉ ở mức 7%" và "mặc dù cấu trúc quản trị không phải là lý do duy nhất, nhưng tôi nghĩ đây là lý do lớn nhất". Tuy nhiên, ông cũng bổ sung rằng sự biến động gần đây của thị trường chứng khoán cũng bị ảnh hưởng bởi cấu trúc thị trường khi hai công ty liên quan đến bán dẫn là Samsung Electronics và SK Hynix chiếm hơn 50% vốn hóa thị trường.
Liên quan đến việc thảo luận về việc áp dụng quy định mua công khai bắt buộc, ông không khẳng định rằng việc mua 50% + 1 cổ phiếu hay 100% bao gồm cả cổ phần của cổ đông chính là phương án tốt hơn. Tuy nhiên, nếu áp dụng phương thức 50% + 1 cổ phiếu, ông cho rằng phương án phân bổ số lượng mua theo tỷ lệ cổ phần của từng cổ đông là công bằng. Ông nhấn mạnh rằng cần đảm bảo tính công bằng giữa các cổ đông trong quá trình thiết kế quy định hơn là ủng hộ một phạm vi mua cụ thể.
Ngoài ra, ông đã yêu cầu bảo vệ cổ đông thiểu số vì giá mua công khai của Golfzon County không phản ánh đầy đủ giá trị doanh nghiệp. Đối với Orion, ông đã nêu vấn đề phân bổ vốn liên quan đến việc mua lại JoongAng Ilbo, và đối với Dong-A Pharmaceutical, ông cho biết đang xem xét việc bổ nhiệm giám đốc độc lập là chuyên gia phân bổ tài sản hoặc thương hiệu tiêu dùng.
Trong ngày hôm đó, Giám đốc Albert cũng mở ra khả năng tiếp tục đầu tư vào thị trường Hàn Quốc và thiết lập văn phòng địa phương. Về việc mở văn phòng Hàn Quốc, ông cho biết: "Nếu thời điểm thích hợp, chúng tôi có thể xem xét điều này" và "tôi nghĩ tích cực về việc mở văn phòng Hàn Quốc". Tuy nhiên, ông cũng nhấn mạnh rằng vào thời điểm hiện tại, họ sẽ tập trung vào việc hiện thực hóa giá trị của các công ty đầu tư và nhận được đánh giá công bằng trên thị trường.
* Bài viết này được dịch tự động bằng AI.

SONG YOONSEO
sys0303@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.