


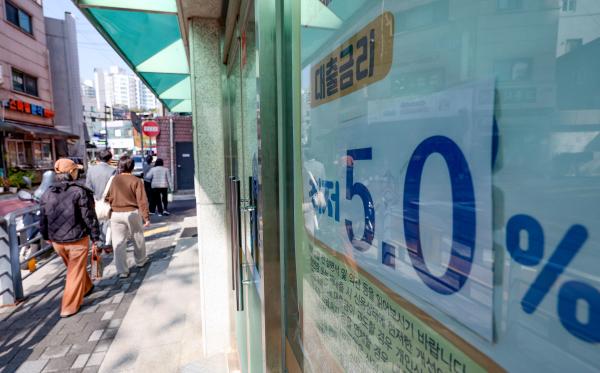
Trong bối cảnh lãi suất thấp trong thời kỳ đại dịch COVID-19, những người vay mua nhà đang phải đối mặt với gánh nặng lãi suất cao sau 5 năm. Thời gian áp dụng lãi suất cố định cho các khoản vay thế chấp đã kết thúc, dẫn đến việc tái định giá lãi suất vay. Cùng với khả năng Ngân hàng Trung ương Hàn Quốc sẽ tăng lãi suất cơ bản, lo ngại về gánh nặng trả nợ của các hộ gia đình ngày càng gia tăng.
Theo thông tin từ ngành tài chính vào ngày 6 tháng 11, lãi suất cho vay thế chấp hỗn hợp (cố định 5 năm) của 5 ngân hàng lớn như KB Kookmin, Shinhan, Hana, Woori và NH Nonghyup đã được ghi nhận ở mức từ 4,46% đến 6,44% mỗi năm. Lãi suất cho vay biến động (6 tháng) cũng đạt từ 4,43% đến 6,38%. Lãi suất cho vay tín chấp cũng đang có xu hướng tăng. Theo số liệu ngày 3 tháng 11, lãi suất cho vay tín chấp của 5 ngân hàng lớn (dựa trên trái phiếu tài chính 6 tháng) dao động từ 5,32% đến 6,82%, với mức cao nhất gần 7%.
Việc lãi suất cho vay duy trì ở mức cao là do khả năng Ngân hàng Trung ương Hàn Quốc sẽ tăng lãi suất và áp lực tăng lãi suất thị trường. Lãi suất huy động vốn từ trái phiếu ngân hàng đang tăng, cùng với việc các ngân hàng tiếp tục duy trì chính sách quản lý cho vay hộ gia đình, khiến việc giảm lãi suất cho vay trong thời gian tới trở nên khó khăn.
Đặc biệt, những người vay thế chấp cố định 5 năm vào năm 2021 sẽ phải đối mặt với gánh nặng lớn hơn. Những người này đang đến thời điểm tái định giá lãi suất sau khi hết thời gian áp dụng lãi suất cố định. Các khoản vay thế chấp hỗn hợp thường áp dụng lãi suất cố định trong 5 năm đầu tiên, sau đó chuyển sang lãi suất biến động.
Theo hệ thống thống kê kinh tế của Ngân hàng Trung ương, lãi suất cho vay thế chấp cố định đã giảm xuống dưới 2% vào tháng 4 năm 2019 và duy trì ở mức này cho đến tháng 8 năm 2021. Những người vay vào thời điểm lãi suất thấp giờ đây phải đối mặt với môi trường lãi suất hoàn toàn khác sau 5 năm.
Ví dụ, nếu một người vay 3 tỷ đồng với lãi suất 3% trong 30 năm theo phương thức trả nợ đều, số tiền phải trả hàng tháng khoảng 1.265.000 đồng. Sau 5 năm trả nợ, với số dư nợ còn lại khoảng 2,67 tỷ đồng và lãi suất 6%, số tiền phải trả hàng tháng sẽ tăng lên khoảng 1.718.000 đồng.
Nếu lãi suất tăng lên 7%, số tiền này sẽ là khoảng 1.885.000 đồng, và nếu lãi suất là 8%, số tiền sẽ lên tới khoảng 2.059.000 đồng. Điều này có nghĩa là gánh nặng hàng tháng có thể tăng thêm hàng chục triệu đồng so với 5 năm trước. Thực tế, lãi suất tái định giá sẽ phụ thuộc vào công thức lãi suất đã ký kết và các điều kiện ưu đãi.
Những người vay theo lãi suất biến động cũng không thể yên tâm. Theo Hiệp hội Ngân hàng, vào tháng 9 vừa qua, chỉ số chi phí huy động vốn COFIX đã tăng lên 3,43%, tăng 0,25 điểm phần trăm so với tháng trước. Đây là mức tăng lớn nhất trong 3 năm 10 tháng kể từ tháng 11 năm 2022. Mức tăng của COFIX sẽ được phản ánh dần dần vào thời điểm điều chỉnh lãi suất của các khoản vay thế chấp biến động.
Gánh nặng cũng không nhỏ đối với những người có nhu cầu vay mới. Lãi suất cho vay thế chấp đã tăng lên mức giữa 6% và cùng với các quy định cho vay, họ có thể gặp khó khăn trong việc huy động vốn.
Vấn đề là tình trạng an toàn cho vay hộ gia đình đã xấu đi. Theo Cơ quan Giám sát Tài chính, tính đến cuối tháng 8, tỷ lệ nợ quá hạn của các khoản vay hộ gia đình tại các ngân hàng trong nước là 0,45%, tăng 0,03 điểm phần trăm so với tháng trước. Tỷ lệ nợ quá hạn của các khoản vay thế chấp cũng tăng lên 0,31%, tăng 0,02 điểm phần trăm.
Một quan chức trong ngành tài chính cho biết: "Nếu lãi suất cho vay duy trì ở mức cao, số tiền mà các hộ gia đình có thể chi tiêu sẽ giảm đi. Với thời điểm tái định giá lãi suất dồn dập, nguy cơ nợ quá hạn có thể gia tăng, đặc biệt là đối với những người vay có thu nhập hạn chế."
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.