


Từ ngăn chặn giả mạo tiền tệ đến xác thực danh tính số bằng AI
“Ngân hàng Quốc gia Hàn Quốc cần phải vượt ra ngoài vai trò là cơ sở sản xuất tiền tệ và giấy tờ tùy thân, trở thành cơ quan xác thực hạ tầng số mà quốc gia và người dân có thể tin tưởng trong thời đại kinh tế số và AI.”
Đó là lời của ông Sung Chang-hoon, Giám đốc Ngân hàng Quốc gia Hàn Quốc.
Trong thời đại mà tiền mặt dần biến mất, Ngân hàng Quốc gia Hàn Quốc cần tạo ra điều gì? Câu trả lời không phải là tiền tệ. Đó là việc khắc ghi 'niềm tin' mà họ đã xây dựng trong 75 năm qua vào thế giới số.
Chi phí sản xuất một tờ tiền giấy thấp hơn nhiều so với mệnh giá của nó. Tuy nhiên, chúng ta vẫn tin tưởng sử dụng tờ giấy đó với giá trị 10.000 won hay 50.000 won. Điều này là nhờ vào sự đảm bảo giá trị của nhà nước và niềm tin rằng không ai có thể dễ dàng làm giả nó. Bản chất của ngân hàng không chỉ là in tiền, mà là tạo dựng niềm tin.
Ngân hàng Quốc gia Hàn Quốc đang đứng trước một bước ngoặt trong năm kỷ niệm 75 năm thành lập. Khi thẻ tín dụng và thanh toán điện tử trở thành phổ biến, việc sử dụng tiền mặt tiếp tục giảm. Chỉ việc sản xuất tiền giấy và tiền xu không thể đảm bảo cho tương lai.
Khó khăn đã đến trước tiên qua con số. Doanh thu đã giảm từ 5.500 tỷ won vào năm 2021 xuống còn 4.461 tỷ won vào năm 2023. Có những lo ngại rằng ngân hàng có thể trở thành “một phiên bản thứ hai của ngành than.”
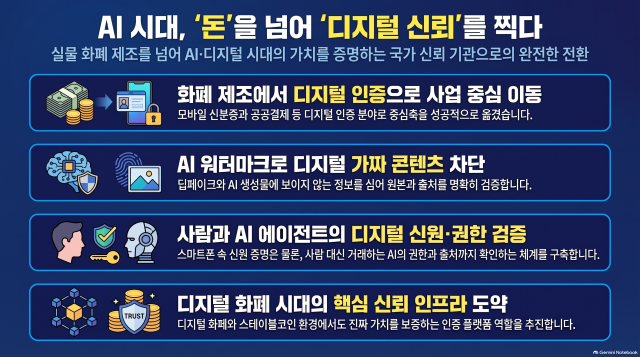
Ngân hàng Quốc gia Hàn Quốc đã tìm thấy con đường từ công nghệ lâu đời nhất: ngăn chặn giả mạo và xác thực. Họ đã mở rộng công nghệ ngăn chặn giả mạo tiền giấy sang giấy phép lái xe di động và thẻ căn cước di động, đồng thời mở rộng hoạt động kinh doanh thanh toán công cộng với các sản phẩm như thẻ quà tặng số và thẻ quà tặng địa phương.
Trong năm ngoái, tỷ trọng doanh thu từ hoạt động tiền tệ đã giảm xuống còn 19%, trong khi doanh thu không liên quan đến tiền tệ đã vượt quá 80%. Điều này có nghĩa là ngân hàng đang chuyển mình từ một công ty sản xuất tiền sang một công ty xác thực niềm tin.
AI đang thúc đẩy sự thay đổi này. AI sinh ra đang làm mờ ranh giới giữa thật và giả. Công nghệ deepfake có thể bắt chước khuôn mặt và giọng nói một cách chính xác, và hình ảnh cũng như video có thể được tạo ra chỉ trong vài giây. Trong thời đại này, công nghệ chứng minh nguồn gốc của nội dung trở nên quan trọng không kém gì công nghệ tạo ra nội dung.
Đó là lý do Ngân hàng Quốc gia Hàn Quốc đang phát triển công nghệ dấu nước số dựa trên AI như một lĩnh vực kinh doanh mới. Giống như việc tích hợp thiết bị chống giả mạo vào tiền giấy để xác nhận đó là tiền thật, công nghệ này sẽ chèn thông tin vô hình vào hình ảnh và nội dung số để xác minh nguồn gốc và tính xác thực của chúng.
Đối tượng áp dụng đang mở rộng sang các sản phẩm văn hóa nghệ thuật, hàng hóa và nội dung số. Ngân hàng đang tham gia vào dự án voucher AI như một nhà cung cấp để giúp các doanh nghiệp nhỏ và vừa bảo vệ sản phẩm và nội dung của họ bằng công nghệ này.
Đây chính là tương lai của Ngân hàng Quốc gia Hàn Quốc. Trong quá khứ, họ đã ngăn chặn tiền giả, còn trong tương lai, họ sẽ ngăn chặn các sản phẩm số giả mạo.
Danh tính của con người cũng đang chuyển sang số. Giấy tờ tùy thân và giấy phép lái xe trong ví đã được đưa vào điện thoại thông minh. Điều cốt lõi không phải là chuyển đổi thẻ nhựa sang màn hình, mà là xây dựng một hệ thống niềm tin mới để chứng minh một cách an toàn rằng “tôi là tôi” trong không gian số.
Khi các đại lý AI lan rộng, vấn đề trở nên phức tạp hơn. Trong thời đại mà AI có thể đặt hàng, đặt chỗ và thực hiện giao dịch thay cho con người, câu hỏi “AI này đang hoạt động theo lệnh của ai?” sẽ xuất hiện.
Nếu không thể xác minh ai đã cấp quyền, AI có thể truy cập vào dữ liệu nào và có đủ điều kiện để giao dịch hay không, thì nền kinh tế đại lý AI sẽ khó có được niềm tin. Giống như con người cần giấy tờ tùy thân và hộ chiếu, các đại lý AI cũng cần có thiết bị xác minh quyền hạn và nguồn gốc.
Tại hội thảo kỷ niệm 75 năm thành lập, đã có những cuộc thảo luận về việc Ngân hàng Quốc gia Hàn Quốc cần mở rộng vai trò của mình như một cơ quan xác thực niềm tin công cộng trong việc xác minh nguồn gốc và quyền hạn của đại lý AI và dữ liệu.
Hiện tại, đây vẫn chưa phải là một dự án hoàn thiện mà chỉ là một định hướng. Tuy nhiên, việc một cơ quan đã phân biệt được tính xác thực của con người và tiền tệ trong suốt 75 năm qua giờ đây có thể phân biệt được tính xác thực của giá trị số và AI là một ý tưởng rất thuyết phục.
Tiền số cũng là một lĩnh vực mới. Khi tiền tệ số của ngân hàng trung ương (CBDC) và stablecoin lan rộng, có những đề xuất rằng Ngân hàng Quốc gia Hàn Quốc có thể đảm nhận vai trò của một nền tảng trung gian hoặc cơ quan xác thực.
Bản chất vẫn không thay đổi, dù hình thức tiền tệ có chuyển từ giấy sang số, vẫn cần xác minh ai đã phát hành và tính xác thực của nó.
Mục tiêu “Ngân hàng phát hành số đầu tiên trên thế giới” vào năm 2031, kỷ niệm 80 năm thành lập, không có nghĩa là chỉ chuyển đổi tiền giấy sang số. Đó là việc chuyển chức năng niềm tin mà họ đã thực hiện trong nền kinh tế thực sang nền kinh tế số.
Cách làm việc cũng đang thay đổi theo hướng phù hợp với AI. Ông Sung đã tổ chức khóa đào tạo về lập trình cho các giám đốc và trưởng phòng ban, và trực tiếp trình diễn quy trình mà AI có thể trực quan hóa dữ liệu và hỗ trợ ra quyết định thông qua bảng điều khiển nhân sự do công ty tự phát triển.
Việc ban lãnh đạo được đào tạo về AI có ý nghĩa quan trọng. Sự chuyển đổi AI trong tổ chức không chỉ đơn giản là dạy nhân viên cách sử dụng ChatGPT.
Ban lãnh đạo cần hiểu AI có thể làm gì và không thể làm gì để có thể thiết kế lại tổ chức và công việc. Ông Sung nhấn mạnh rằng “Ban lãnh đạo cần chủ động trang bị năng lực AI để dẫn dắt sự thay đổi trong tổ chức, tạo ra môi trường mà mọi nhân viên đều có thể sử dụng AI để làm việc sáng tạo và hiệu quả.”
Ngân hàng Quốc gia Hàn Quốc đặt mục tiêu doanh thu 10.000 tỷ won vào năm 2031. Doanh thu năm ngoái đạt 6.395 tỷ won, là mức cao nhất từ trước đến nay. Điều đáng chú ý không phải là quy mô mà là cấu trúc.
Mặc dù tỷ trọng từ tiền tệ giảm, nhưng tổng doanh thu lại tăng. Điều này không phải là giữ lại một lĩnh vực đang biến mất, mà là kết quả của việc chuyển giao khả năng tốt nhất sang thị trường mới.
Nhiều cơ quan công cộng có thể học hỏi từ đây. Chuyển đổi số không phải là việc thêm AI vào một doanh nghiệp hiện có. Nó cần bắt đầu từ việc tự hỏi “Lý do thực sự mà chúng ta tồn tại là gì?”
Nếu định nghĩa lý do tồn tại của Ngân hàng Quốc gia Hàn Quốc là “sản xuất tiền giấy”, thì vị trí của họ trong xã hội không còn nhiều. Nếu định nghĩa là “chứng minh những gì quốc gia và người dân có thể tin tưởng”, thì thị trường sẽ mở rộng từ tiền tệ sang giấy tờ tùy thân, nội dung số, và sau đó là đại lý AI và giá trị số.
Khi AI phát triển, một cách nghịch lý, niềm tin trở nên quý giá hơn. Trong một thế giới mà bất kỳ ai cũng có thể tạo ra hình ảnh và video, cũng như sao chép giọng nói, chi phí để xác minh điều gì là thật trở nên cao hơn.
Đối thủ thực sự của Ngân hàng Quốc gia Hàn Quốc trong thời đại AI không phải là các ngân hàng quốc gia khác, mà có thể là sự giả mạo, làm giả và sự thiếu niềm tin trong thế giới số.
Hình thức của tiền có thể biến mất và hình thức của giấy tờ tùy thân cũng có thể thay đổi. Tuy nhiên, miễn là con người còn giao dịch và ký kết hợp đồng, chức năng tạo dựng niềm tin rằng “đây là thật” sẽ không bao giờ biến mất.
Trong thời đại mà AI có thể tạo ra bất cứ thứ gì, ai đó cần phải chứng minh điều gì là thật. Đó là lý do tại sao Ngân hàng Quốc gia Hàn Quốc, nơi từng sản xuất tiền, vẫn cần thiết trong thời đại AI.
: Ông Sung Chang-hoon, Giám đốc Ngân hàng Quốc gia Hàn Quốc:
Ông gia nhập công chức qua kỳ thi hành chính lần thứ 37 và đã đảm nhiệm các vị trí như Giám đốc Cục Cải cách Cấu trúc Kinh tế Bộ Tài chính và Kế hoạch, Giám đốc Cục Chiến lược Dài hạn, và Cán bộ Chính sách Kinh tế tại Văn phòng Tổng thống. Ông là chuyên gia về kinh tế và chính sách.
Ông đã nhậm chức Giám đốc Ngân hàng Quốc gia Hàn Quốc vào tháng 10 năm 2023, mở rộng cấu trúc kinh doanh từ tiền tệ sang giấy tờ tùy thân di động, thanh toán công cộng và xác thực an ninh, dẫn dắt chuyển đổi số.
* Bài viết này được dịch tự động bằng AI.

Lim, Kwu Jin
minjaeho58@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.