


Kiểm tra tính công bằng trong thuế dựa trên nơi cư trú
Cân nhắc các trường hợp ngoại lệ không cư trú do việc làm
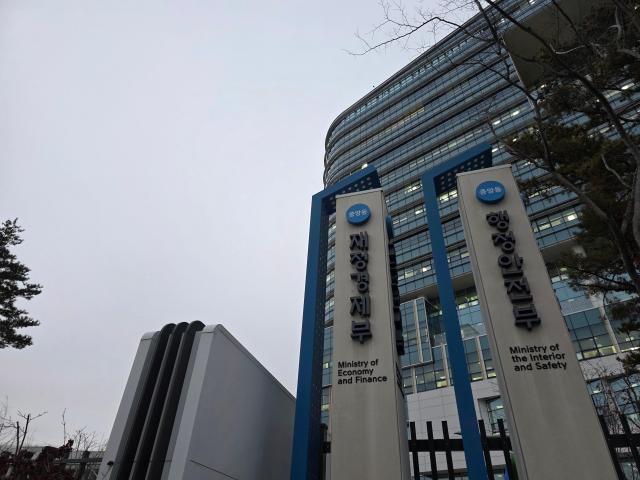
Theo thông tin từ các cơ quan liên quan, Ủy ban Kế hoạch và Tài chính Quốc hội dự kiến sẽ tiến hành giám sát Bộ Tài chính vào ngày 6 tháng 10 và Bộ Kế hoạch và Đầu tư vào ngày 8 tháng 10.
Hiện tại, thuế liên quan đến nhà ở được phân loại thành thuế thu nhập khi mua, thuế tài sản và thuế thu nhập từ chuyển nhượng. Những người sở hữu nhiều nhà sẽ bị áp dụng thuế cao hơn tùy thuộc vào số lượng nhà và vị trí.
Chính phủ đã quyết định điều chỉnh hệ thống thuế bất động sản thông qua đề xuất cải cách thuế vào tháng 8. Thuế chuyển nhượng sẽ được chuyển đổi sang dựa trên thời gian cư trú và giới hạn khấu trừ mới sẽ được thiết lập. Đề xuất cải cách thuế tài sản sẽ dần chuyển đổi hệ thống thuế suất dựa trên giá trị nhà và điều chỉnh tỷ lệ thuế và giá trị thị trường công bằng.
Các ưu đãi thuế cho những người sở hữu một nhà cũng sẽ thay đổi dựa trên tình trạng cư trú. Đề xuất này sẽ nâng mức khấu trừ thuế tài sản cho người cư trú sở hữu một nhà lên 14 tỷ đồng từ năm 2027, trong khi mức khấu trừ cho người không cư trú sẽ giảm xuống còn 9 tỷ đồng. Khấu trừ thuế theo thời gian sở hữu cũng sẽ dần chuyển đổi dựa trên thời gian cư trú.
Trong kỳ giám sát, sẽ có tranh luận về việc liệu thuế dựa trên nơi cư trú có phản ánh đầy đủ các hoàn cảnh khác nhau của người nộp thuế hay không. Các trường hợp như sở hữu nhà chung do thừa kế hoặc tặng cho nhưng cư trú tại nhà khác sẽ là vấn đề gây tranh cãi. Việc công nhận các trường hợp ngoại lệ như do việc làm, điều trị y tế hay quan hệ gia đình cũng sẽ được thảo luận.
Tính nhất quán trong chính sách thuế cao đối với những người sở hữu nhiều nhà cũng sẽ được kiểm tra. Văn phòng Nghiên cứu lập pháp Quốc hội đã chỉ ra rằng việc áp dụng thuế cao đối với những người sở hữu nhiều nhà có thể làm chậm việc bán nhà và gây ra các tác động phụ như tăng cường sở thích về một nhà duy nhất hoặc tăng tặng cho. Các câu hỏi về tác động của việc giảm thuế tạm thời đối với giao dịch và cung cấp nhà, cũng như tính nhất quán với hướng thuế dài hạn sẽ được đưa ra.
Tính công bằng trong thuế thu nhập từ cho thuê nhà cũng là một vấn đề quan trọng. Các yêu cầu thuế cho thuê nhà và nhà cho thuê sẽ khác nhau tùy thuộc vào số lượng nhà, giá trị nhà và quy mô tiền đặt cọc. Cần kiểm tra xem sự khác biệt trong gánh nặng thuế giữa các phương thức cho thuê có hợp lý hay không, và cách nhìn nhận sự khác biệt giữa thu nhập từ cho thuê nhà và cửa hàng.
Trong kỳ giám sát của Tổng cục Thuế, hiệu quả của đơn vị quản lý nợ lớn sẽ là vấn đề chính. Tổng cục Thuế đang vận hành đơn vị quản lý nợ tại 133 cơ quan thuế trên toàn quốc để xác minh tình trạng của khoảng 1,34 triệu người nợ thuế và khoảng 4,24 triệu người nợ thu nhập ngoài thuế. Tổng số nợ quản lý, bao gồm cả thu nhập ngoài thuế, ước tính khoảng 130 triệu tỷ đồng.
Với việc đầu tư nguồn lực và ngân sách lớn, hiệu quả so với chi phí sẽ là điểm kiểm tra chính. Theo Tổng cục Thuế, từ tháng 3 đến đầu tháng 6, đơn vị quản lý nợ thuế đã thu được 151,2 tỷ đồng từ 500 nhân viên thử nghiệm, gấp khoảng 2,85 lần ngân sách 53 tỷ đồng đã đầu tư.
Khi đánh giá kết quả thu, cần xem xét cả chi phí đầu tư như chi phí nhân công và hoạt động, cũng như kết quả đạt được so với các hoạt động thu trước đó. Cần kiểm tra mức độ chính xác trong việc phân loại giữa những người nợ thuế cố ý nhưng có khả năng thanh toán và những người nợ thuế vì lý do sinh kế, cũng như việc kết nối với phúc lợi hay việc xóa nghĩa vụ thanh toán có thực sự dẫn đến hỗ trợ tái hòa nhập hay không.
* Bài viết này được dịch tự động bằng AI.

Yujin Kim
ujeans@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.