


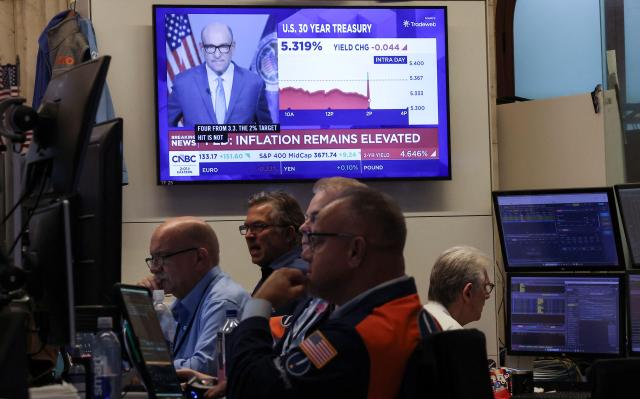
Lãi suất trái phiếu chính phủ Mỹ đang có dấu hiệu bất thường. Lãi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm, được coi là tiêu chuẩn cho lãi suất dài hạn toàn cầu, gần đây đã vượt qua mức 5%, trong khi lãi suất trái phiếu 30 năm đã vượt qua mức 5,5%. Một số dự báo cho rằng lãi suất trái phiếu 30 năm có thể tăng lên tới 6%. Đây là một bức tranh hoàn toàn khác so với thời kỳ mà lãi suất gần như bằng 0 được coi là điều hiển nhiên.
Vấn đề là không thể chỉ xem sự tăng lãi suất hiện tại là do cú sốc lạm phát tạm thời hay chính sách thắt chặt của Cục Dự trữ Liên bang Mỹ (Fed). Thâm hụt ngân sách khổng lồ của Mỹ và sự gia tăng phát hành trái phiếu đang cấu trúc đẩy lãi suất dài hạn tăng lên. Áp lực giá cả do giá dầu quốc tế tăng và việc các doanh nghiệp huy động vốn lớn cho đầu tư vào trí tuệ nhân tạo (AI) cũng đang góp phần vào tình hình này. Dù lãi suất cơ bản có giảm thì lãi suất dài hạn cũng có thể không trở lại mức thấp như trước đây.
Hàn Quốc đặc biệt dễ bị tổn thương trước lãi suất cao từ Mỹ. Khi lãi suất trái phiếu chính phủ Mỹ tăng, lãi suất trái phiếu chính phủ trong nước cũng chịu áp lực tăng theo. Lãi suất trái phiếu ngân hàng và trái phiếu doanh nghiệp cũng tăng, khiến chi phí huy động vốn của hộ gia đình và doanh nghiệp tăng lên. Lãi suất cao của Mỹ cũng dẫn đến áp lực tăng giá đồng đô la và giảm giá đồng won. Khi giá trị đồng won giảm, giá nhập khẩu như dầu thô và nguyên liệu cũng tăng, có thể kích thích giá cả trong nước. Cần cảnh giác với khả năng biến động trên thị trường chứng khoán và trái phiếu do sự di chuyển của vốn nước ngoài.
Không gian điều chỉnh chính sách tiền tệ cũng trở nên hẹp hơn. Nếu giảm lãi suất do nền kinh tế suy yếu, sẽ có áp lực lên tỷ giá và giá cả, cũng như dòng vốn ra nước ngoài. Ngược lại, nếu giữ lãi suất cao, gánh nặng lãi suất của hộ gia đình và doanh nghiệp sẽ tăng lên. Đối với nền kinh tế Hàn Quốc, với mức nợ hộ gia đình khổng lồ, không có lựa chọn nào là dễ dàng.
Doanh nghiệp và thị trường tài chính cũng không thể yên tâm. Nếu lãi suất trái phiếu doanh nghiệp và lãi suất vay vẫn ở mức cao, khả năng đầu tư của doanh nghiệp sẽ giảm và gánh nặng lãi suất của các doanh nghiệp yếu kém sẽ tăng lên. Rủi ro mất khả năng thanh toán có thể tái xuất hiện trong các lĩnh vực nhạy cảm với lãi suất như tài chính dự án bất động sản (PF). Sự gia tăng lãi suất trái phiếu chính phủ sẽ làm tăng gánh nặng lãi suất của chính phủ, hạn chế khả năng điều hành tài chính.
Do đó, cần phải thay đổi các giả định trong chính sách kinh tế vĩ mô. Cần từ bỏ kỳ vọng rằng lãi suất Mỹ sẽ sớm giảm và chúng ta sẽ trở lại môi trường lãi suất thấp. Chính sách tiền tệ cần được vận hành một cách thận trọng, xem xét không chỉ giá cả và tăng trưởng mà còn cả tỷ giá và nợ hộ gia đình. Ngân sách cũng cần điều chỉnh thứ tự ưu tiên chi tiêu và quản lý tính bền vững tài chính thay vì phụ thuộc vào phát hành trái phiếu chính phủ để ứng phó với tình hình kinh tế. Cần nỗ lực quản lý khối lượng và thời điểm phát hành trái phiếu chính phủ một cách chi tiết để không làm gia tăng áp lực lãi suất một cách không cần thiết.
Các cơ quan tài chính cũng cần kiểm tra rủi ro dựa trên giả định rằng lãi suất cao sẽ kéo dài hơn dự kiến. Cần tăng cường kiểm tra căng thẳng đối với các khách hàng yếu kém, doanh nghiệp yếu kém và tài chính dự án bất động sản, đồng thời kiểm tra các biện pháp bảo vệ để ngăn chặn sự gia tăng đột biến của lãi suất thị trường dẫn đến bất ổn tài chính.
Không ai biết liệu lãi suất trái phiếu chính phủ Mỹ kỳ hạn 30 năm có thực sự tăng lên 6% hay không. Điều quan trọng không phải là con số 6% mà là sự thay đổi cấu trúc cho thấy nền kinh tế toàn cầu đang thoát khỏi thời kỳ lãi suất thấp mà chúng ta đã quen thuộc trong hơn 10 năm qua. Hàn Quốc cũng không nên chỉ chờ đợi câu hỏi 'khi nào lãi suất sẽ giảm'. Cần xây dựng một cấu trúc kinh tế có thể chịu đựng được lãi suất cao kéo dài hơn dự kiến. Không thể xem nhẹ cảnh báo từ thời kỳ lãi suất 5% của trái phiếu chính phủ Mỹ.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.