


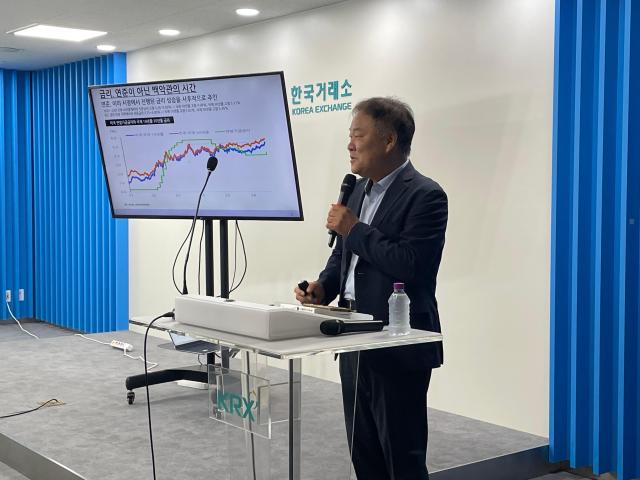
Giám đốc Kim Học Kiện của Trung tâm Nghiên cứu Chứng khoán Shin Young nhận định rằng sự gia tăng lãi suất gần đây không phải do chính sách tiền tệ của Cục Dự trữ Liên bang (Fed) mà là do lãi suất thị trường đã tăng trước, sau đó Fed mới xác nhận. Ông cho rằng sự gia tăng lãi suất dài hạn bị ảnh hưởng bởi thâm hụt ngân sách của Mỹ và sự gia tăng giá dầu do chiến tranh Trung Đông, và nếu chiến tranh kết thúc, giá dầu và lãi suất dài hạn có thể ổn định trở lại.
Trong buổi họp báo diễn ra vào ngày 22 tại Sở Giao dịch Chứng khoán Hàn Quốc, ông Kim cho biết: "Về ngắn hạn, thời điểm hiện tại không phải là thời gian của Fed mà là thời gian của Nhà Trắng".
Ông cũng đánh giá rằng mặc dù Fed đã tăng lãi suất, nhưng thị trường chứng khoán vẫn tăng lên, điều này cho thấy động lực điều chỉnh lãi suất không nằm trong tay ngân hàng trung ương mà do thị trường quyết định. Thông thường, khi ngân hàng trung ương quyết định lãi suất cơ bản, lãi suất thị trường sẽ phản ánh điều đó, nhưng gần đây thứ tự này đã bị đảo ngược. Lãi suất dài hạn, có kỳ hạn dài hơn lãi suất cơ bản, phản ánh không chỉ dự báo về tăng trưởng và lạm phát mà còn cả tình hình tài chính của chính phủ, nguồn cung trái phiếu chính phủ và mức độ rủi ro mà thị trường đánh giá, vì vậy chỉ dựa vào chính sách tiền tệ của Fed để giải thích xu hướng lãi suất gần đây là không đủ.
Ông Kim chỉ ra rằng tình hình tài chính của Mỹ là nguyên nhân chính dẫn đến sự gia tăng lãi suất dài hạn. Trong bối cảnh thâm hụt ngân sách của Mỹ tiếp tục, lo ngại về việc phát hành trái phiếu chính phủ và mở rộng chi tiêu tài chính đang gia tăng, điều này có thể làm tăng mức độ rủi ro mà thị trường yêu cầu. Nếu việc mở rộng tài chính tiếp tục, có thể xuất hiện cấu trúc lãi suất dài hạn tăng lên mà không liên quan đến chính sách tiền tệ của ngân hàng trung ương.
Chiến tranh Trung Đông cũng được coi là yếu tố chính tác động đến lãi suất trong ngắn hạn. Nếu chiến tranh kéo dài, giá dầu sẽ tăng, gây áp lực lên lạm phát, đồng thời lo ngại về rủi ro địa chính trị cũng sẽ tiếp tục, dẫn đến áp lực tăng lãi suất dài hạn.
Ngược lại, nếu chiến tranh kết thúc, môi trường lãi suất có thể thay đổi. Ông Kim dự đoán: "Khi chiến tranh kết thúc, giá dầu có thể giảm và lãi suất dài hạn cũng có thể giảm theo". Khi giá dầu và rủi ro địa chính trị giảm bớt, lo ngại về lạm phát và mức độ rủi ro cũng sẽ giảm, dẫn đến lãi suất dài hạn giảm.
Tuy nhiên, ông cũng chỉ ra rằng nguy cơ tăng lãi suất dài hạn do mở rộng tài chính vẫn tồn tại, không liên quan đến chiến tranh Trung Đông. Nếu lãi suất cao kéo dài, gánh nặng lãi suất không chỉ đối với chính phủ mà còn đối với doanh nghiệp và hộ gia đình sẽ gia tăng, và điều này có thể gây áp lực lên nền kinh tế toàn cầu vốn đã có mức nợ cao. Đặc biệt, nếu lãi suất dài hạn duy trì ở mức cao, điều này có thể ảnh hưởng đến cả thị trường tài chính và nền kinh tế thực.
Trong thị trường chứng khoán trong nước, sự thay đổi dòng tiền của nhà đầu tư cá nhân đang tác động đến cấu trúc cung cầu. Theo ông Kim, dòng tiền cá nhân đã rút ra 13,5466 triệu tỷ won vào tháng 8 và đến ngày 18 tháng 9, khoảng 9,8300 triệu tỷ won đã tiếp tục rút ra. Khác với những lần trước khi dòng tiền của nhà đầu tư cá nhân là nguồn cung chính cho thị trường chứng khoán trong các đợt tăng giá, gần đây dòng tiền cá nhân đang rút ra, làm thay đổi cấu trúc cung.
Do đó, ông dự đoán rằng tầm quan trọng của dòng tiền từ nhà đầu tư nước ngoài sẽ gia tăng. Trong bối cảnh nhà đầu tư cá nhân tiếp tục bán ra, việc mua vào của nhà đầu tư nước ngoài sẽ trở thành yếu tố quyết định chính cho cung cầu của thị trường.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.