


Ngân hàng Hàn Quốc đã đánh giá trong báo cáo "Tình hình ổn định tài chính" được công bố vào ngày 22 rằng hệ thống tài chính trong nước đang thể hiện sự ổn định nhờ vào khả năng phục hồi tốt của các tổ chức tài chính và khả năng thanh toán quốc tế. Tuy nhiên, họ đã chỉ ra rằng sự gia tăng giá nhà tại khu vực đô thị, áp lực gia tăng nợ hộ gia đình, khả năng suy yếu của các lĩnh vực yếu kém, và sự gia tăng biến động trên thị trường tài chính và ngoại hối là những rủi ro tiềm ẩn.
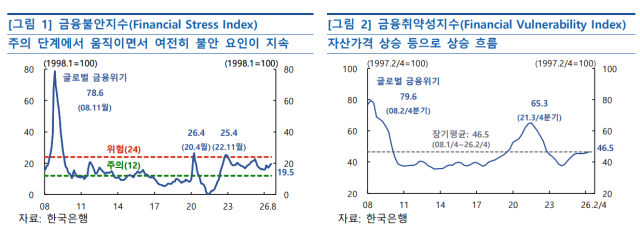
Chỉ số bất ổn tài chính (FSI), cho thấy mức độ bất ổn ngắn hạn của thị trường tài chính, đã tăng nhẹ từ 19,3 vào tháng 7 lên 19,5 vào tháng 8, vẫn nằm trong khoảng cảnh báo từ 12 đến 24. Chỉ số dễ bị tổn thương tài chính (FVI), phản ánh mức độ tích lũy bất cân bằng tài chính trung và dài hạn, đã tiếp tục tăng lên 46,5 vào cuối quý 2 do sự gia tăng tín dụng hộ gia đình và giá nhà.
Ông Jang Jeong-soo, Phó Thống đốc Ngân hàng Hàn Quốc, cho biết: "FVI đã tăng liên tiếp trong 9 quý từ mức 37 vào quý 1 năm 2024 đến quý 2 năm 2026, đạt mức trung bình dài hạn. Chúng ta cần theo dõi cẩn thận xu hướng tích lũy dễ bị tổn thương tài chính gần đây."
Mặc dù quy mô nợ hộ gia đình tổng thể có dấu hiệu giảm tốc, nhưng Ngân hàng Hàn Quốc cho rằng có khả năng nợ liên quan đến nhà ở sẽ tăng trở lại. Trong quý 2, nợ hộ gia đình đã tăng do giá nhà và chỉ số chứng khoán tăng, dẫn đến sự gia tăng cả nợ liên quan đến nhà ở và các khoản vay khác so với quý trước.
Thực tế, trong tháng 8, tổng nợ hộ gia đình của toàn bộ hệ thống tài chính đã tăng thêm 26.000 tỷ won, giảm đáng kể so với mức tăng 64.000 tỷ won của tháng trước. Tuy nhiên, nợ thế chấp nhà đã tăng 43.000 tỷ won, cao hơn mức tăng 36.000 tỷ won của tháng 7. Sự giảm sút của các khoản vay khác đã làm giảm mức tăng tổng thể của nợ hộ gia đình, do đó không thể khẳng định rằng nợ hộ gia đình đã bước vào giai đoạn ổn định thực sự.
Ngân hàng Hàn Quốc đánh giá rằng tỷ lệ nợ hộ gia đình đang giảm nhờ vào sự tăng trưởng mạnh mẽ của tổng sản phẩm quốc nội (GDP). Tính đến cuối quý 1, tỷ lệ nợ hộ gia đình là 85,3%, giảm 2,8 điểm phần trăm so với mức 88,1% vào cuối năm ngoái. Tuy nhiên, sự giảm tỷ lệ đòn bẩy tín dụng tư nhân chủ yếu là do sự tăng trưởng kinh tế từ sự gia tăng xuất khẩu bán dẫn, vì vậy cần tiếp tục nỗ lực giảm đòn bẩy để chuẩn bị cho những thay đổi trong điều kiện kinh tế trong và ngoài nước, như việc giảm đầu tư liên quan đến trí tuệ nhân tạo.
Thị trường nhà ở khu vực đô thị đang chứng kiến sự gia tăng giá mạnh ở một số khu vực, và kỳ vọng về sự gia tăng giá nhà vẫn ở mức cao. Gần đây, nhu cầu mua sắm tập trung vào các khu vực có tỷ lệ nhà ở trung và thấp hơn, cho thấy sự phân hóa theo khu vực. Giá thuê cũng đã tăng mạnh, đặc biệt là tại khu vực đô thị.
Rủi ro tín dụng trong lĩnh vực doanh nghiệp cũng là một mối quan tâm chính. Tỷ lệ nợ xấu của doanh nghiệp vẫn ở mức cao hơn mức trung bình dài hạn, với sự gia tăng nhẹ chủ yếu tập trung vào các khoản vay phi ngân hàng và doanh nghiệp vừa và nhỏ. Đặc biệt, trong một số ngành dịch vụ nội địa như bất động sản và nhà hàng, tỷ lệ doanh nghiệp yếu kém vẫn ở mức cao, trong khi một số ngành sản xuất như sản phẩm kim loại và hóa dầu cũng ghi nhận sự gia tăng tỷ lệ doanh nghiệp yếu kém.
Khả năng phục hồi của các tổ chức tài chính vẫn ở mức tốt. Tỷ lệ vốn của các ngân hàng và tổ chức tài chính phi ngân hàng vượt xa tỷ lệ quy định, và tỷ lệ thanh khoản cũng cao hơn mức quy định. Tuy nhiên, một số tổ chức tài chính phi ngân hàng như ngân hàng tiết kiệm, công ty chứng khoán và công ty tài chính chuyên dụng đã ghi nhận tỷ lệ thanh khoản giảm do sự gia tăng nợ thanh khoản.
Ngân hàng Hàn Quốc nhấn mạnh rằng với kỳ vọng cao về thị trường nhà ở khu vực đô thị và khả năng gia tăng nợ hộ gia đình, cần phải thực hiện các chính sách vĩ mô và chính sách tiền tệ một cách bổ sung để ngăn chặn sự mở rộng bất cân bằng tài chính. Họ sẽ xem xét kỹ lưỡng tình hình ổn định tài chính, bao gồm giá cả, tăng trưởng, giá nhà khu vực đô thị và nợ hộ gia đình, để quyết định thời điểm và tốc độ tăng lãi suất tiếp theo.
Ông Jang Phó Thống đốc cho biết về sự giảm tỷ lệ nợ hộ gia đình: "Mặc dù sự gia tăng nợ hộ gia đình đã giảm, nhưng sự gia tăng mạnh mẽ của GDP danh nghĩa đã góp phần lớn vào việc mở rộng cơ sở tính toán. Với kỳ vọng tăng giá bất động sản và sự gia tăng giá nhà gần đây, chúng ta cần duy trì chính sách quản lý nợ hộ gia đình."
Ông cũng cho biết về gánh nặng của các lĩnh vực yếu kém do lãi suất tăng: "Mặc dù tỷ lệ khoản vay lãi suất biến đổi và khoản vay của các hộ gia đình yếu kém đã giảm so với các giai đoạn tăng lãi suất trước đây, nhưng doanh nghiệp lại có tỷ lệ khoản vay lãi suất biến đổi cao và tỷ lệ doanh nghiệp yếu kém cũng đang có xu hướng tăng. Gánh nặng từ việc tăng lãi suất có thể xuất hiện nhiều hơn ở các doanh nghiệp yếu kém so với hộ gia đình."
* Bài viết này được dịch tự động bằng AI.

RYU SO HYUN
sohyun@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.