
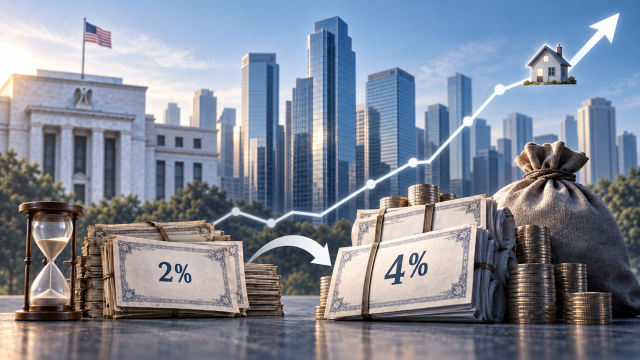
Trong năm tới, 6 triệu tỷ đồng trái phiếu ngân hàng với lãi suất 2% được phát hành trong thời kỳ lãi suất thấp sẽ đáo hạn. Nếu giả định tái phát hành toàn bộ với lãi suất 4%, chi phí lãi suất hàng năm sẽ tăng thêm 835 tỷ đồng. Trong bối cảnh áp lực tăng lãi suất thị trường do khả năng thắt chặt thêm từ Mỹ, ngành ngân hàng đang bước vào 'thời điểm tái phát hành' khi phải thay thế nguồn vốn lãi suất thấp bằng nguồn vốn lãi suất cao.
Ngày 21 tháng 9, theo thông tin từ Trung tâm Lưu ký Chứng khoán Hàn Quốc, 5 ngân hàng lớn như KB Quốc dân, Shinhan, Hana, Woori và NH Nonghyup đã phát hành trái phiếu ngân hàng với lãi suất cố định 2% trong năm ngoái, trong đó số lượng trái phiếu đáo hạn vào năm 2027 là ít nhất 6 triệu 500 nghìn tỷ đồng.
Trong số đó, Hana Bank có số lượng lớn nhất với 2 triệu 260 nghìn tỷ đồng. Tiếp theo là NH Nonghyup Bank với 1 triệu 430 nghìn tỷ đồng, Woori Bank với 1 triệu 330 nghìn tỷ đồng, KB Quốc dân Bank với 600 nghìn tỷ đồng và Shinhan Bank với 430 nghìn tỷ đồng.
Trái phiếu này có lãi suất trung bình khoảng 2,62%. Trong một tháng qua, lãi suất trung bình của trái phiếu không bảo đảm AAA kỳ hạn 2 năm của 5 công ty đánh giá trái phiếu tư nhân là khoảng 4,06%. Nếu giả định lãi suất tái phát hành là 4%, chi phí lãi suất hàng năm sẽ tăng từ khoảng 1 triệu 585 nghìn tỷ đồng lên 2 triệu 420 nghìn tỷ đồng. Điều này có nghĩa là ngành ngân hàng sẽ phải chịu thêm chi phí 835 tỷ đồng mỗi năm để duy trì cùng một quy mô vốn.
Nếu áp dụng lãi suất trung bình 2,62% cho số lượng trái phiếu đáo hạn của từng ngân hàng, chi phí bổ sung sẽ cao nhất ở Hana Bank với khoảng 312 tỷ đồng. NH Nonghyup Bank khoảng 197 tỷ đồng, Woori Bank khoảng 184 tỷ đồng, KB Quốc dân Bank khoảng 83 tỷ đồng và Shinhan Bank khoảng 59 tỷ đồng. Tuy nhiên, do lãi suất thực tế của trái phiếu giữa các ngân hàng khác nhau, chi phí bổ sung thực tế có thể khác biệt.
Trong năm ngoái, lãi suất trái phiếu ngân hàng đã giảm xuống mức 2% do sự kết hợp của việc Ngân hàng Trung ương Hàn Quốc giảm lãi suất cơ bản, kỳ vọng giảm lãi suất thêm và lo ngại về suy thoái kinh tế. Các ngân hàng đã có thể huy động vốn với chi phí thấp trong thời gian này, nhưng sau khi Cục Dự trữ Liên bang Mỹ tăng lãi suất cơ bản, lãi suất trái phiếu trong nước đã phục hồi, làm thay đổi điều kiện huy động vốn.
Vấn đề là khi lãi suất tăng kéo dài, thời hạn đáo hạn của trái phiếu lãi suất thấp sẽ dẫn đến tăng chi phí cho ngành ngân hàng. Nếu ngân hàng thanh toán trái phiếu hiện tại và phát hành trái phiếu mới với quy mô tương đương, họ sẽ phải chịu lãi suất thị trường cao tại thời điểm phát hành. Ngành ngân hàng có thể giảm phát hành trái phiếu và huy động vốn từ các phương tiện khác như tiền gửi, nhưng nếu lãi suất tiền gửi cũng tăng, việc tránh tăng chi phí huy động vốn sẽ trở nên khó khăn.
Tuy nhiên, các ngân hàng có thể không tái phát hành toàn bộ số lượng trái phiếu đáo hạn bằng cùng một quy mô trái phiếu ngân hàng, và lãi suất phát hành thực tế cũng sẽ khác nhau tùy thuộc vào tình hình thị trường tại thời điểm đáo hạn và thời hạn của từng trái phiếu. Do đó, sự so sánh giữa lãi suất trái phiếu hiện tại và lãi suất trung bình trên thị trường có thể dẫn đến sự khác biệt trong mức tăng chi phí huy động vốn thực tế.
Giáo sư Kim Sang-bong từ Khoa Kinh tế Đại học Hansung cho biết: "Xét đến mức giá cả và tỷ lệ tăng trưởng hiện tại, cùng với lãi suất Mỹ và xu hướng thị trường trái phiếu, áp lực tăng lãi suất trong thị trường nội địa vẫn tiếp tục".
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.