
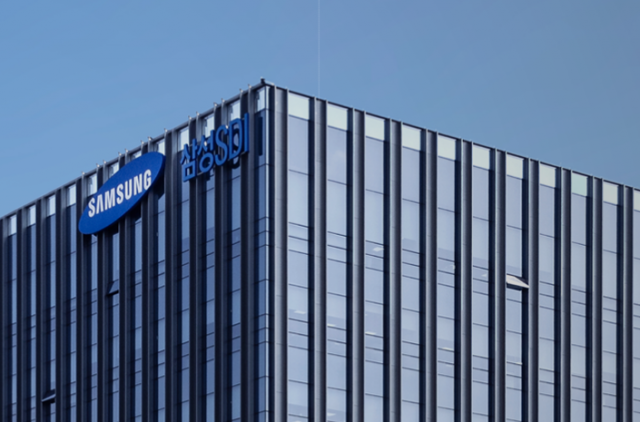
iM Chứng Khoán đã phân tích rằng Samsung SDI cần được đánh giá lại từ một công ty sản xuất pin xe điện (EV) sang một công ty hạ tầng điện lực dựa trên việc mở rộng kinh doanh thiết bị lưu trữ năng lượng (ESS). Do đó, công ty giữ nguyên khuyến nghị "mua" và nâng mục tiêu giá lên 80 triệu đồng.
Nhà nghiên cứu Jeong Won-seok của iM Chứng Khoán cho biết trong báo cáo ngày 21 rằng "thị trường ESS tại Mỹ đang tạo ra môi trường kinh doanh thuận lợi cho các công ty trong nước nhờ sự gia tăng nhu cầu từ việc mở rộng sản xuất năng lượng tái tạo và đầu tư vào trung tâm dữ liệu trí tuệ nhân tạo (AIDC), cùng với việc siết chặt quy định chuỗi cung ứng tại Trung Quốc".
iM Chứng Khoán dự đoán doanh thu của Samsung SDI trong quý 3 năm nay sẽ đạt 41.000 tỷ đồng, tăng 33% so với cùng kỳ năm trước và tăng 8% so với quý trước. Lợi nhuận hoạt động dự kiến đạt 2.850 tỷ đồng, chuyển từ lỗ sang có lãi so với cùng kỳ năm trước và tăng 40% so với quý trước, vượt xa kỳ vọng của thị trường là 1.159 tỷ đồng.
Công ty cũng dự đoán rằng doanh thu từ ESS sẽ tăng khoảng 32% so với quý trước khi các dự án cung cấp hàng hóa trên thị trường hợp đồng trung ương trong nước bắt đầu được triển khai. Trong quý 4, khi dây chuyền sản xuất lithium iron phosphate (LFP) tại Mỹ đi vào hoạt động, mức tăng trưởng sẽ còn lớn hơn.
Doanh thu từ pin hình tròn cũng sẽ tăng khoảng 6% so với quý trước nhờ nhu cầu tăng từ các công cụ điện và đơn vị dự phòng pin cho AIDC, và lợi nhuận hoạt động sẽ chuyển sang có lãi. Ngược lại, doanh thu từ pin ô tô dự kiến sẽ giảm khoảng 3% so với quý trước do việc điều chỉnh tồn kho của các khách hàng chính và giảm xuất khẩu từ nhà máy SPE tại Mỹ sang châu Âu.
Đặc biệt, việc mua lại toàn bộ cổ phần của "SDI-GM Synergy Cells" mà GM đã đồng sở hữu được đánh giá là một bước quan trọng cho sự phát triển của ESS tại Bắc Mỹ. Samsung SDI sẽ chuyển đổi công ty này thành sở hữu độc quyền, qua đó thiết lập một cơ sở sản xuất pin lớn đầu tiên tại Bắc Mỹ.
Nhà nghiên cứu Jeong cho biết: "Chỉ với các hợp đồng ESS hiện có tại Mỹ, một phần lớn công suất sản xuất dự kiến đến năm 2029 đã được lấp đầy. Nếu bao gồm các dự án đang thương thảo, dự kiến từ năm 2028, nhu cầu sẽ vượt quá công suất sản xuất".
Ông cũng cho biết thêm: "Việc xây dựng dây chuyền sản xuất pin cho ESS tại nhà máy Synergy Cells sẽ có khả năng mở rộng công suất sản xuất dần dần từ nửa cuối năm 2028, và việc tăng cường công suất sản xuất sẽ dẫn đến các đơn đặt hàng mới, từ đó tăng trưởng doanh thu ESS tại Bắc Mỹ sẽ có nhiều tiềm năng và tính khả thi hơn sau năm 2028".
iM Chứng Khoán dự đoán lợi nhuận hoạt động của Samsung SDI sẽ tăng từ khoảng 6.000 tỷ đồng vào năm 2026 lên khoảng 24.000 tỷ đồng vào năm 2028. Mục tiêu giá được tính toán dựa trên lợi nhuận hoạt động trước khấu hao (EBITDA) dự kiến năm 2028, áp dụng hệ số EV/EBITDA trung bình của ngành thiết bị điện toàn cầu là 12,1 lần, cộng với giá trị cổ phần của Samsung Display.
Nhà nghiên cứu Jeong nhấn mạnh: "Vai trò của ESS không chỉ là thiết bị lưu trữ năng lượng liên kết với năng lượng tái tạo mà còn mở rộng thành hạ tầng chính hỗ trợ cung cấp điện ổn định cho AIDC. Do đó, việc đánh giá Samsung SDI cũng cần được điều chỉnh để phản ánh tiềm năng tăng trưởng của ngành hạ tầng điện lực".
* Bài viết này được dịch tự động bằng AI.

SHIN DONGKUN
sdk6425@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.