


Phân tích hiện tượng đồng bộ hóa lãi suất dài hạn Hàn-Mỹ của Ngân hàng Hàn Quốc
Đóng góp của lạm phát toàn cầu vào sự đồng bộ hóa lãi suất là 41%
Lãi suất dài hạn của Mỹ tăng lên thì lãi suất dài hạn của Hàn Quốc cũng tăng theo, cho thấy hiện tượng đồng bộ hóa lãi suất dài hạn giữa Hàn Quốc và Mỹ chủ yếu do cú sốc lạm phát toàn cầu. Đặc biệt, trong quá trình cú sốc toàn cầu này ảnh hưởng đến lãi suất dài hạn trong nước, kỳ vọng về chính sách tiền tệ trong tương lai của Ngân hàng Hàn Quốc đã có tác động lớn hơn so với phần thưởng rủi ro của các nhà đầu tư.
Theo báo cáo "Phân tích hiện tượng đồng bộ hóa lãi suất dài hạn Hàn-Mỹ: Liệu sự đồng bộ hóa có thể được quản lý?" được Ngân hàng Hàn Quốc công bố vào ngày 20, mức độ đồng bộ hóa lãi suất dài hạn giữa Hàn Quốc và Mỹ đã tăng cao sau cuộc khủng hoảng tài chính toàn cầu năm 2008 và cú sốc lạm phát toàn cầu năm 2021. Không chỉ lãi suất của hai nước di chuyển theo cùng một hướng mà biên độ biến động lãi suất cũng đã mở rộng và thu hẹp cùng nhau.
Khi phân tích các yếu tố gây ra sự đồng bộ hóa lãi suất dài hạn Hàn-Mỹ, nhóm nghiên cứu phát hiện rằng đóng góp của cú sốc lạm phát toàn cầu là cao nhất với 41,0%. Lãi suất dài hạn của Mỹ đứng thứ hai với 22,7%, tiếp theo là chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) với 18,3% và tình hình kinh tế Mỹ với 18,0%.
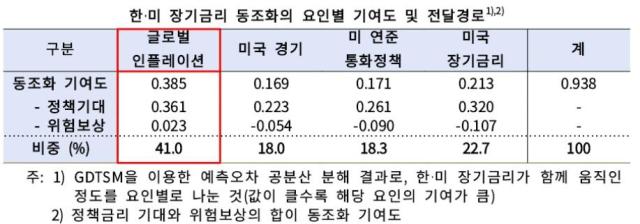
Đặc biệt, trong quá trình cú sốc toàn cầu, bao gồm cả lạm phát, ảnh hưởng đến lãi suất dài hạn của Hàn Quốc, con đường kỳ vọng chính sách, tức là kỳ vọng về lãi suất chính sách của ngân hàng trung ương trong tương lai, đã đóng vai trò quan trọng. Ngược lại, khi phần thưởng rủi ro của các nhà đầu tư được điều chỉnh, ảnh hưởng của con đường phần thưởng rủi ro đến biên độ lãi suất dài hạn là tương đối nhỏ.
Thực tế, trong tổng đóng góp của cú sốc lạm phát toàn cầu vào sự đồng bộ hóa lãi suất dài hạn Hàn-Mỹ là 0,385, trong đó con đường kỳ vọng chính sách chiếm 0,361. Con đường phần thưởng rủi ro chỉ chiếm 0,023. Điều này có nghĩa là khi cú sốc lạm phát toàn cầu được truyền đạt đến lãi suất Hàn Quốc, sự dự đoán của thị trường về cách thức chính sách tiền tệ trong nước sẽ di chuyển có ảnh hưởng lớn hơn nhiều so với sự thay đổi trong phần thưởng rủi ro của các nhà đầu tư.
Xu hướng tương tự cũng được xác nhận trong các chính sách tiền tệ phi truyền thống như nới lỏng định lượng (QE) của Fed. Nhóm nghiên cứu đã phân tích sự biến động lãi suất trong 5 ngày trước và sau các ngày công bố chính sách chính và phát hiện rằng lãi suất trái phiếu 10 năm của Mỹ giảm trung bình 34,2 điểm cơ bản (1 điểm cơ bản = 0,01 điểm phần trăm) và lãi suất trái phiếu 10 năm của Hàn Quốc giảm 17,9 điểm cơ bản. Trong mức giảm lãi suất của Hàn Quốc, con đường kỳ vọng chính sách chiếm 10,9 điểm cơ bản, trong khi con đường phần thưởng rủi ro chỉ chiếm 7,0 điểm cơ bản.
Ngân hàng Hàn Quốc nhận định rằng sự đồng bộ hóa lãi suất dài hạn Hàn-Mỹ có thể là một hiện tượng không thể tránh khỏi do sự thay đổi của điều kiện toàn cầu, nhưng cũng cho rằng "nếu quản lý kỳ vọng này một cách hợp lý thông qua giao tiếp với thị trường, có thể làm giảm mức độ đồng bộ hóa này một cách nhất định."
* Bài viết này được dịch tự động bằng AI.

Sooyoung Jang
swimming@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.