


Khách hàng vay thế chấp với lãi suất thấp, thời gian cố định 5 năm sắp hết
68% khách hàng mới cũng chọn lãi suất biến động... Gánh nặng lãi suất tăng do Hàn Quốc và Mỹ
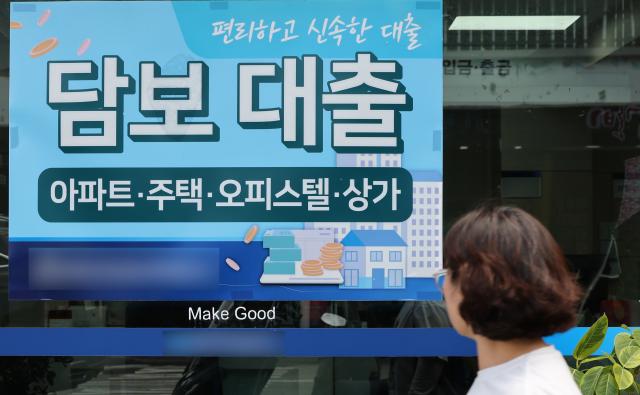
Thông báo vay thế chấp tại một ngân hàng ở Seoul. [Ảnh=Yonhap]
Các khách hàng đã vay thế chấp hỗn hợp 5 năm trong thời kỳ lãi suất thấp đang đối mặt với thời điểm điều chỉnh lãi suất. Nếu những người vay trước đây được áp dụng lãi suất từ 2-3% chuyển sang mức lãi suất khoảng 5% hiện tại, số tiền phải trả hàng tháng có thể tăng lên hàng chục triệu đồng. Gần 70% khách hàng mới cũng chọn lãi suất biến động, trong khi Hàn Quốc và Mỹ liên tiếp tăng lãi suất, dự báo gánh nặng lãi suất của các hộ gia đình sẽ gia tăng.
Theo thông tin từ ngành tài chính vào ngày 18 tháng 9, các khách hàng vay thế chấp hỗn hợp 5 năm được cấp vào năm 2021 đang dần đến thời điểm kết thúc thời gian áp dụng lãi suất cố định trong năm nay. Vay thế chấp hỗn hợp là sản phẩm áp dụng lãi suất cố định trong 5 năm đầu, sau đó sẽ được điều chỉnh lại theo chu kỳ 6 tháng hoặc 1 năm.
Giả sử một khách hàng vay 3 tỷ đồng với lãi suất 2,98% vào tháng 8 năm 2021 và trả theo phương thức trả nợ đều trong 30 năm, số tiền phải trả hàng tháng ban đầu khoảng 1,26 triệu đồng. Sau 5 năm, số dư nợ gốc còn lại khoảng 2,666 tỷ đồng. Nếu lãi suất được điều chỉnh lên 5,15% cho 25 năm còn lại, số tiền phải trả hàng tháng sẽ tăng lên khoảng 1,58 triệu đồng, tức tăng 320.000 đồng. Gánh nặng nợ hàng năm sẽ tăng thêm khoảng 384 triệu đồng.
Đối với khách hàng vay 5 tỷ đồng với cùng điều kiện, số tiền phải trả hàng tháng sẽ tăng từ khoảng 2,1 triệu đồng lên 2,64 triệu đồng, tức tăng khoảng 530.000 đồng. Hàng năm, khách hàng này sẽ phải chịu thêm khoảng 640 triệu đồng. Tuy nhiên, lãi suất thực tế và số tiền phải trả sẽ thay đổi tùy thuộc vào lãi suất cơ bản của từng sản phẩm, lãi suất cộng thêm và các điều kiện ưu đãi.
Không chỉ những khách hàng vay hỗn hợp trong quá khứ mới phải đối mặt với gánh nặng lãi suất. Theo Ngân hàng Trung ương Hàn Quốc, trong tháng 7 vừa qua, tỷ lệ lãi suất biến động trong số các khoản vay thế chấp mới đã đạt 68,1%. Điều này có nghĩa là gần 7 trong số 10 khoản vay thế chấp mới chịu ảnh hưởng từ biến động lãi suất thị trường. Điều này được giải thích là do lãi suất ban đầu thấp hơn so với lãi suất cố định và kỳ vọng lãi suất sẽ giảm trong tương lai.
Tuy nhiên, xu hướng lãi suất gần đây đang đi ngược lại với kỳ vọng của khách hàng. Sau khi Ngân hàng Trung ương Hàn Quốc tăng lãi suất hai lần liên tiếp, Cục Dự trữ Liên bang Mỹ (Fed) cũng đã tăng lãi suất thêm 0,25 điểm phần trăm lên mức 3,75-4,00% vào ngày 16 tháng 9 (theo giờ địa phương). Với khả năng tăng lãi suất thêm, áp lực tăng lãi suất trên thị trường trong nước có thể tiếp tục gia tăng.
Lãi suất cơ bản được sử dụng cho các khoản vay thế chấp biến động, được tính theo chỉ số COPIX, trong tháng trước vẫn giữ nguyên ở mức 3,18% so với tháng trước. Mặc dù đà tăng từ tháng 3 đã tạm dừng, nhưng có khả năng lãi suất huy động từ các sản phẩm tiết kiệm và trái phiếu ngân hàng sẽ được điều chỉnh theo sau.
Các sản phẩm có lãi suất biến động với chu kỳ điều chỉnh 6 tháng sẽ bắt đầu chịu ảnh hưởng từ môi trường lãi suất thay đổi trong nửa cuối năm nay đối với những khách hàng vay trong nửa đầu năm. Lãi suất vay thế chấp của bốn ngân hàng lớn là KB Kookmin, Shinhan, Hana và Woori vào ngày hôm trước được ghi nhận là lãi suất cố định và hỗn hợp từ 4,95-6,91%, trong khi lãi suất biến động từ 4,29-6,00%.
Khi khả năng tăng lãi suất gia tăng, có thể sẽ có nhiều khách hàng muốn chuyển từ lãi suất biến động sang lãi suất cố định. Giả sử một khách hàng có số dư nợ 3 tỷ đồng và thời gian còn lại là 25 năm chuyển từ lãi suất biến động 5,15% sang lãi suất cố định 4,75%, số tiền phải trả hàng tháng sẽ giảm từ khoảng 1,78 triệu đồng xuống 1,71 triệu đồng, tức giảm khoảng 70.000 đồng.
Nếu giả định rằng hai lãi suất này giữ nguyên trong suốt thời gian còn lại, tổng số lãi sẽ giảm khoảng 2,092 triệu đồng. Tuy nhiên, nếu lãi suất biến động giảm sau đó, số tiền tiết kiệm thực tế có thể sẽ thấp hơn. Lãi suất chuyển đổi cũng sẽ thay đổi tùy thuộc vào độ tín nhiệm của khách hàng, giá trị tài sản thế chấp và các điều kiện ưu đãi.
Khách hàng cũng cần lưu ý đến phí trả nợ trước hạn. Nếu áp dụng đơn giản tỷ lệ phí 0,65% cho số dư nợ 3 tỷ đồng, chi phí ban đầu sẽ là 195 triệu đồng. Để bù đắp cho sự giảm số tiền phải trả hàng tháng, khách hàng sẽ mất khoảng 28 tháng. Tuy nhiên, phí thực tế sẽ thay đổi tùy thuộc vào thời gian đã trôi qua kể từ khi vay và cách tính của từng ngân hàng. Thông thường, nhiều sản phẩm sẽ miễn phí sau 3 năm kể từ khi vay, vì vậy khách hàng vay hỗn hợp năm 2021 có thể chuyển đổi mà không phải chịu phí.
Các chuyên gia khuyên rằng, thay vì chỉ dựa vào dự đoán lãi suất để quyết định loại hình vay, khách hàng nên xem xét thời gian duy trì khoản vay, chu kỳ điều chỉnh lãi suất và phí trả nợ trước hạn.
Giáo sư danh dự Jo Dong-geun từ Khoa Kinh tế, Đại học Myongji cho biết: "Trong bối cảnh Mỹ tăng lãi suất, việc Hàn Quốc đi ngược lại xu hướng là điều không dễ dàng, do đó có khả năng tăng lãi suất thêm. Trong giai đoạn tăng lãi suất, việc chọn vay thế chấp cố định có thể giúp giảm biến động gánh nặng lãi suất."
* Bài viết này được dịch tự động bằng AI.

Hong Seungwan
veryhong@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.