


Để chuyển dịch tài sản hộ gia đình từ bất động sản sang thị trường vốn, cần giảm tỷ lệ sở hữu bất động sản của hộ gia đình từ khoảng 65% hiện tại xuống 50% trong vòng 10 năm tới, đồng thời tăng tỷ lệ đầu tư tài chính lên 20%. Đề xuất này nhấn mạnh việc cần thiết phải tăng cường chức năng phân bổ vốn của thị trường vốn để đảm bảo dòng tiền chảy vào các doanh nghiệp đổi mới và ngành công nghiệp chiến lược, đồng thời cung cấp các ưu đãi thuế cho đầu tư dài hạn.
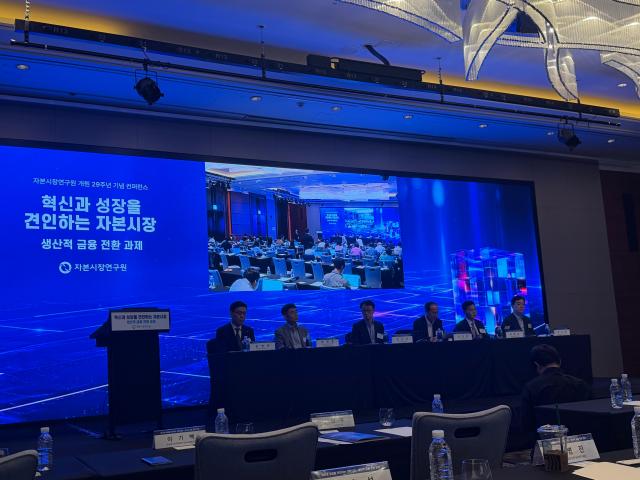
Viện Nghiên cứu Thị trường Vốn đã tổ chức hội thảo kỷ niệm 29 năm thành lập vào sáng ngày 18 tháng 9 tại khách sạn Conrad, Yeouido, Seoul, thảo luận về vai trò và các chính sách cần thiết của thị trường vốn trong việc chuyển đổi tài chính sản xuất. Các chủ đề chính trong ngày bao gồm cải cách thuế tài chính, vai trò của tài chính trong nền kinh tế dựa trên tài sản vô hình, và cấu trúc đầu tư mạo hiểm trong các ngành công nghiệp chiến lược Hàn-Mỹ.
Trong bài phát biểu đầu tiên, Lee Hyo-seop, nghiên cứu viên cao cấp của Viện Nghiên cứu Thị trường Vốn, đã phân tích lý do tại sao tài sản hộ gia đình ở Hàn Quốc lại tập trung vào bất động sản từ góc độ lợi suất sau thuế. Trong 20 năm qua, lợi suất trung bình hàng năm sau thuế cho bất động sản Seoul là 11,6%, cao nhất, tiếp theo là bất động sản toàn quốc 7,2%, S&P 500 của Mỹ 7,1%, KOSPI 6,0%, quỹ công khai 5,7%, và chứng khoán liên kết với chỉ số (ELS) 2,1%.
Nghiên cứu viên này đánh giá rằng việc hộ gia đình Hàn Quốc nắm giữ khoảng 65% tài sản trong bất động sản là một lựa chọn hợp lý khi xem xét lợi suất và rủi ro. Kết quả áp dụng mô hình phân bổ tài sản tối ưu cho thấy tỷ lệ sở hữu hợp lý của bất động sản là 67,1%. Cụ thể, danh mục đầu tư của hộ gia đình Hàn Quốc hiện tại bao gồm 64,5% bất động sản, 16,4% tiền mặt và tiền gửi, 10,3% bảo hiểm và lương hưu, và 8,5% đầu tư tài chính.
Tuy nhiên, để chuyển đổi sang tài chính sản xuất, cần phải chuyển tiền từ bất động sản sang thị trường vốn. Nghiên cứu viên này đã đề xuất mục tiêu giảm tỷ lệ sở hữu bất động sản của hộ gia đình xuống khoảng 50% và tăng tỷ lệ đầu tư tài chính từ 8,5% lên 20% trong 10 năm tới.
Để đạt được điều này, nhóm nghiên cứu đã đề xuất cần xem xét việc từng bước bình thường hóa thuế sở hữu bất động sản, mở rộng các ưu đãi thuế cho tài khoản quản lý tài sản tổng hợp cá nhân (ISA), và áp dụng hệ thống thuế đầu tư tài chính tiên tiến bao gồm khấu trừ lỗ. Họ cũng đề xuất mở rộng đối tượng được áp dụng thuế tách biệt cho thu nhập cổ tức từ cổ phiếu trong nước và cung cấp các ưu đãi thuế cho việc nắm giữ dài hạn. Để giảm chênh lệch thuế giữa các sản phẩm, cần áp dụng nguyên tắc 'tài sản cùng loại, thuế cùng loại' và trong dài hạn, cần hợp nhất các sản phẩm có ưu đãi thuế vào một tài khoản duy nhất.
Chức năng phát hiện giá của thị trường vốn cũng được coi là một trong những thách thức chính của tài chính sản xuất. Kim Jun-seok, nghiên cứu viên cao cấp của Viện Nghiên cứu Thị trường Vốn, phân tích rằng thông tin về khả năng sinh lời và triển vọng tăng trưởng trong tương lai của doanh nghiệp cần được phản ánh chính xác vào giá cổ phiếu để giảm chi phí huy động vốn và mở rộng khả năng đầu tư. Ông cũng đề xuất rằng các nhà quản lý nên học hỏi từ giá cổ phiếu, nơi tập hợp thông tin của nhà đầu tư, để cải thiện quyết định đầu tư.
Khi so sánh các công ty niêm yết tại Hàn Quốc, Mỹ và Nhật Bản, kết quả cho thấy ở Mỹ, các 'đường dẫn huy động vốn' và 'đường dẫn học hỏi của nhà quản lý' hoạt động hiệu quả, trong khi ở Hàn Quốc, cả hai đường dẫn này đều không hoạt động rõ rệt. Đặc biệt, trong các công ty niêm yết lớn tại Hàn Quốc, đã xác nhận được hiệu quả của đường dẫn huy động vốn và đầu tư nghiên cứu và phát triển (R&D), nhưng ở các công ty niêm yết nhỏ và vừa, cả hai đường dẫn này đều không hoạt động.
Phân tích cũng chỉ ra rằng khi cấu trúc ngành chuyển sang dựa trên tài sản vô hình, hệ thống tài chính cũng cần phải thay đổi cho phù hợp. Jeong Hee-cheol, nghiên cứu viên của Viện Nghiên cứu Thị trường Vốn, cho biết tài sản vô hình như tri thức, thương hiệu và năng lực tổ chức đang trở thành yếu tố chính trong sức cạnh tranh và năng suất của doanh nghiệp, nhưng các doanh nghiệp phụ thuộc nhiều vào tài sản vô hình thường gặp phải vấn đề thông tin không đối xứng và khả năng thế chấp thấp, dẫn đến hạn chế trong việc huy động vốn bên ngoài.
Do đó, ông đề xuất cần tăng cường khả năng trung gian tài chính để kết nối giá trị vô hình và tiềm năng tăng trưởng của doanh nghiệp với tài chính, đồng thời mở rộng cơ sở cung cấp vốn mạo hiểm dài hạn. Cần cải thiện môi trường thông tin liên quan đến tài sản vô hình để dòng tiền có thể chảy vào các doanh nghiệp có năng suất cao và cơ hội đầu tư tiềm năng.
Trong các ngành công nghiệp chiến lược, 'khoảng trống đầu tư giữa và sau' được xác định là thách thức chính. Kim Jin-young, nghiên cứu viên của Viện Nghiên cứu Thị trường Vốn, phân tích rằng các startup công nghệ sâu thường có chu kỳ phát triển dài và rủi ro thất bại công nghệ lớn, cùng với quy mô vốn đầu tư lớn, dẫn đến khả năng gặp phải 'thung lũng tử thần' giữa phát triển công nghệ và thương mại hóa.
Đặc biệt, đầu tư mạo hiểm trong các ngành công nghiệp chiến lược của Hàn Quốc tập trung vào giai đoạn đầu, và tỷ lệ chuyển đổi đầu tư tiếp theo ở giai đoạn giữa và sau thấp hơn so với Mỹ. Ở Mỹ, mạng lưới đầu tư chung và cơ sở nhà đầu tư theo ngành đã phát triển mạnh mẽ ở giai đoạn sau, trong khi ở Hàn Quốc, sự kết nối này tương đối yếu. Nghiên cứu viên Kim đã đề xuất cần phát triển các 'VC trung tâm' dẫn dắt đầu tư giữa và sau, đồng thời mở rộng sự tham gia của các nhà đầu tư đa dạng.
Trong cuộc thảo luận tiếp theo, đã có ý kiến cho rằng cần xây dựng một cấu trúc tuần hoàn không chỉ cho việc cung cấp vốn mà còn cho việc thu hồi và tái đầu tư. Kang Shin-woo, Giám đốc Stick Investment, nhấn mạnh rằng con đường thu hồi vốn của các doanh nghiệp tăng trưởng trong nước hiện đang tập trung vào việc phát hành cổ phiếu ra công chúng (IPO) và cần phải kích thích các hoạt động mua bán và sáp nhập (M&A) để đa dạng hóa con đường thu hồi.
Lee Gi-baek, Giám đốc Bộ phận Chính sách của Hiệp hội Đầu tư Mạo hiểm Hàn Quốc, nhấn mạnh rằng việc các doanh nghiệp khởi nghiệp phát triển và thu hồi vốn thông qua các kênh như KOSDAQ, và dòng vốn thu hồi lại chảy vào các doanh nghiệp mới là một cấu trúc tuần hoàn quan trọng. Ông cũng đề xuất cần mở rộng quy mô quỹ mạo hiểm và kéo dài thời gian đáo hạn để tăng cường đầu tư tiếp theo vào các doanh nghiệp tăng trưởng.
* Bài viết này được dịch tự động bằng AI.

Younsun Choi
solarchoi@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.