


Tham gia thị trường Úc, kiểm tra quy định trước hợp đồng và thiết kế cấu trúc ban đầu là yếu tố quyết định thành công
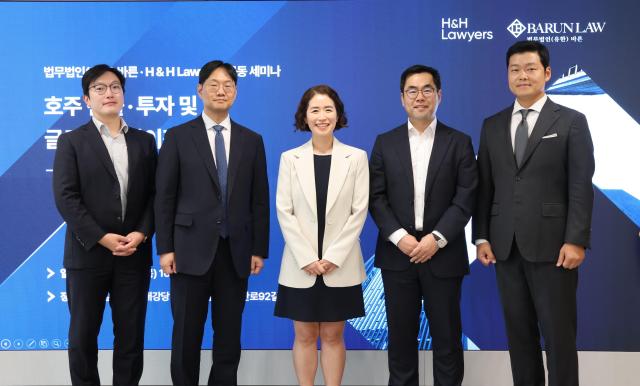
Công ty luật Barun (đại diện là các luật sư Lee Dong-hoon, Lee Young-hee và Kim Do-hyung) đã thông báo rằng vào chiều ngày 17, họ đã tổ chức hội thảo chung với công ty luật H&H Lawyers của Úc mang chủ đề 'Chiến lược đầu tư và chuyển nhượng tài sản toàn cầu tại Úc'.
Sự mở rộng của các doanh nghiệp và nhà đầu tư Hàn Quốc vào thị trường Úc đã dẫn đến việc gia tăng các vấn đề cần xem xét như thành lập công ty địa phương, cấu trúc đầu tư, quy định đầu tư nước ngoài, đầu tư bất động sản, và khai báo thuế và ngoại hối. Hội thảo này được tổ chức nhằm làm rõ sự khác biệt về pháp luật và thuế giữa Hàn Quốc và Úc, đồng thời đưa ra chiến lược tổng hợp từ giai đoạn ký hợp đồng đến chuyển nhượng và kế thừa tài sản.
Luật sư Hong Kyung-il, đại diện của H&H Lawyers, đã trình bày về 'Xu hướng đầu tư tại Úc và quy định đầu tư nước ngoài', cho biết hiện có hơn 80 công ty Hàn Quốc đã thâm nhập vào thị trường Úc, từ các doanh nghiệp lớn chuyển sang các công ty vừa và nhỏ, và trong 5 năm qua, đã mở rộng sang lĩnh vực quốc phòng và xây dựng cơ sở hạ tầng. Ông nhấn mạnh rằng cách thức thâm nhập bao gồm thành lập công ty địa phương, M&A, đầu tư dự án bất động sản, và hợp đồng trực tiếp, và "việc lựa chọn cấu trúc ban đầu sẽ ảnh hưởng đến giai đoạn thuế, tuyển dụng và rút lui (Exit)".
Đặc biệt, liên quan đến việc xem xét đầu tư nước ngoài (FIRB), ông giải thích rằng việc xác định 'người nước ngoài' không dựa trên quốc tịch mà dựa trên tỷ lệ sở hữu và cấu trúc kiểm soát (trên 20% độc quyền), và công ty địa phương do công ty mẹ Hàn Quốc kiểm soát cũng có thể được coi là người nước ngoài.
Về quy định bất động sản, ông cho biết từ tháng 4 năm 2025 đến tháng 6 năm 2029, việc mua nhà hiện có của người nước ngoài sẽ bị cấm, và chỉ những nhà mới, dự án chưa xây dựng (Off-the-Plan) và đất trống mới được phép mua. Ông cũng khuyến cáo rằng "cần phải đánh giá không chỉ dựa trên lợi nhuận cho thuê bề mặt mà còn phải xem xét lợi nhuận thực tế sau thuế". Ông Hong nhấn mạnh rằng "các doanh nghiệp vừa và nhỏ thường ký hợp đồng trước rồi mới tìm kiếm tư vấn, nhưng việc phê duyệt FIRB và thuế bổ sung (surcharge) không thể đảo ngược sau khi ký hợp đồng, vì vậy việc kiểm tra quy định trước hợp đồng là rất cần thiết" và khuyến nghị nên thiết kế kế hoạch visa và di cư từ giai đoạn đầu của doanh nghiệp, bao gồm thành lập công ty, tài trợ, visa lao động và visa thường trú.
Luật sư Jo Ok-a của H&H Lawyers đã trình bày về 'Môi trường thuế của Úc và cấu trúc đầu tư và sở hữu tài sản', chỉ ra sự khác biệt về thuế giữa Hàn Quốc và Úc. Ông cho biết Úc không có thuế thừa kế và tặng cho, nhưng khi chuyển nhượng tài sản sẽ phát sinh thuế chuyển nhượng và thuế thu nhập vốn (CGT), và không có thuế tài sản bổ sung đối với những người sở hữu nhiều bất động sản. Về thuế thu nhập vốn, ông giới thiệu rằng nhà ở chính sẽ được miễn thuế hoàn toàn bất kể giá trị và thời gian sở hữu (Quy tắc Nhà ở Chính), và bất động sản đầu tư sẽ được giảm 50% nếu sở hữu trên 12 tháng, và nếu chuyển đổi từ nhà ở chính sang bất động sản đầu tư và bán trong vòng 6 năm, sẽ được miễn thuế hoàn toàn (Quy tắc 6 Năm).
Ngoài ra, theo thông báo vào tháng 5 năm 2026, từ tháng 7 năm 2027, quy định về việc khấu trừ lỗ cho thuê (negative gearing) sẽ chỉ áp dụng cho nhà mới và không áp dụng cho nhà hiện có. Luật sư Jo nhấn mạnh rằng ba cấu trúc sở hữu tài sản là cá nhân, công ty và quỹ tín thác (Trust) sẽ ảnh hưởng đến tình trạng cư trú theo luật thuế và mục đích đầu tư, cũng như kết quả chuyển nhượng giữa các thế hệ, và "cấu trúc sở hữu và tình trạng cư trú phải được quyết định thông qua tư vấn chuyên gia".
Luật sư Jo Woong-kyu của Barun đã trình bày về 'Quản lý tài sản toàn cầu và chiến lược kế thừa tài sản', đề cập đến vấn đề 'kế thừa bị ràng buộc bởi biên giới', trong đó luật áp dụng cho kế thừa và kết quả sẽ khác nhau tùy thuộc vào quốc tịch và nơi cư trú. Theo Điều 77 của Luật Tư pháp Quốc tế, kế thừa về nguyên tắc sẽ tuân theo luật của quốc gia nơi người để lại di sản cư trú, nhưng đối với bất động sản sẽ áp dụng luật của nơi có bất động sản, và một di sản có thể bị chia thành nhiều luật khác nhau tùy thuộc vào loại tài sản và quốc tịch, nơi cư trú. Ông đã giải thích bằng các ví dụ thực tế và so sánh các phương án kế thừa tài sản thông qua phân chia tài sản, di chúc và quỹ tín thác, cùng với ưu và nhược điểm của từng phương thức.
Tiếp theo, ông đã đề cập đến việc có được quốc tịch và thường trú, cũng như 'Kế hoạch di sản xuyên biên giới' cho người Hàn Quốc ở nước ngoài. Ông chỉ ra rằng việc có được quốc tịch có thể thay đổi luật áp dụng và ảnh hưởng đến kết quả kế thừa như quyền thừa kế, và việc chỉ có được thường trú không tự động thay đổi tình trạng theo luật thuế, nhấn mạnh rằng cần phải thiết kế kế hoạch chuyển nhượng và kế thừa tài sản một cách tổng thể trước khi thay đổi quốc tịch và nơi cư trú.
Trong phiên cuối cùng, luật sư Choi Jin-hyuk của Barun đã trình bày về 'Quy định trong nước liên quan đến đầu tư nước ngoài và chuyển nhượng tài sản'. Ông giải thích rằng sự phân biệt giữa cư dân và không cư dân theo luật giao dịch ngoại hối và luật thuế là khác nhau, và nếu có kế hoạch trở về Hàn Quốc với gia đình và tài sản, thì ngay cả khi lưu trú dài hạn ở nước ngoài, vẫn có thể bị coi là cư dân theo luật thuế và toàn bộ thu nhập toàn cầu sẽ bị đánh thuế.
Về các phương pháp chuyển tiền ra nước ngoài, ông đã tổng hợp các quy định về đầu tư trực tiếp ra nước ngoài (mua cổ phần trên 10% hoặc thành lập mới phải báo cáo ngân hàng ngoại hối chỉ định), báo cáo công ty tài chính ngoài nước (Ngân hàng Hàn Quốc), mua bất động sản ở nước ngoài (phải báo cáo trước và sau), và quy trình thanh toán chi phí di cư ra nước ngoài. Đặc biệt, ông đã đề cập đến 'thuế chuyển nhượng ra nước ngoài' (thuế chuyển nhượng ra nước ngoài) áp dụng cho việc bán cổ phiếu trong nước vào thời điểm di cư ra nước ngoài, và từ năm 2027, sẽ áp dụng cho cổ phiếu nước ngoài có giá trị trên 5 tỷ đồng, và nếu tài khoản tài chính nước ngoài vượt quá 5 tỷ đồng trong bất kỳ ngày nào trong năm, sẽ có nghĩa vụ báo cáo.
Các diễn giả đều nhấn mạnh rằng "việc phê duyệt FIRB và thuế bổ sung cho người nước ngoài không thể đảo ngược sau khi ký hợp đồng, vì vậy cần phải thiết kế tổng thể các kế hoạch về visa, thuế, cấu trúc tài sản và kế hoạch gia đình từ giai đoạn đầu của việc thâm nhập" và khuyến cáo mọi người nên chú ý đến thông tin chưa được xác minh và thực hiện việc xác định tình trạng cư trú, lựa chọn cấu trúc sở hữu và phương pháp chuyển tiền thông qua tư vấn chuyên gia.
* Bài viết này được dịch tự động bằng AI.

KWONKYUHONG
spikekwon@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.