


Dịch vụ tiền mặt và revolving gia tăng mặc dù thẻ tín dụng giảm
Người vay trung và thấp tín dụng chuyển sang P2P khi điều kiện vay trở nên khó khăn
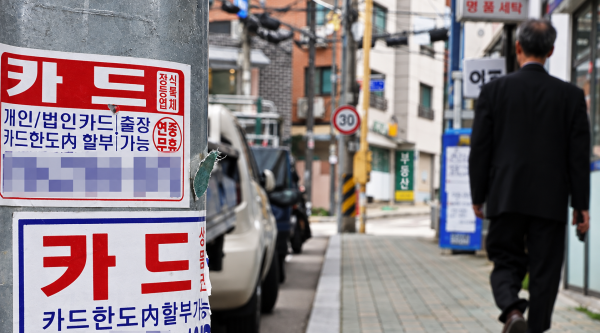
Theo Hiệp hội Tài chính Tín dụng, tính đến cuối tháng 7, số dư thẻ tín dụng của 9 công ty thẻ lớn như Samsung, Shinhan, KB Kookmin, Hyundai, Lotte, Hana, Woori, BC và NH Nonghyup là 42.795,7 tỷ won, giảm 1.136 tỷ won so với cuối tháng 6 (42.909,3 tỷ won).
Số dư thẻ tín dụng đã đạt mức cao kỷ lục vào tháng 5, nhưng đã giảm liên tiếp trong hai tháng 6 và 7. Điều này được giải thích là do các công ty thẻ tín dụng đã giảm quy mô tiếp thị thẻ tín dụng và điều chỉnh hạn mức, cùng với tác động của việc xóa bỏ và bán nợ xấu vào cuối quý.
Ngược lại, số dư dịch vụ tiền mặt đã tăng mạnh. Số dư dịch vụ tiền mặt của 9 công ty thẻ vào cuối tháng 7 là 7.251 tỷ won, tăng 2.409 tỷ won so với tháng trước (6.784,2 tỷ won). Số dư revolving cho phép chuyển một phần số tiền thanh toán sang tháng sau cũng đã tăng lên 6.875,9 tỷ won, tăng 439 tỷ won so với tháng trước.
Số dư cho vay tín dụng cá nhân qua hình thức đầu tư trực tuyến (P2P) cũng đang gia tăng nhanh chóng. Điều này xảy ra khi những người vay trung và thấp tín dụng bị đẩy ra khỏi các kênh vay ngân hàng và tìm kiếm các phương thức tài chính khác. Tính đến cuối tháng 8, số dư cho vay tín dụng cá nhân qua P2P đạt khoảng 6.100 tỷ won, gấp 3,5 lần so với tháng 1 (1.740 tỷ won). Tổng số dư cho vay của 46 công ty P2P trong nước cũng đã tăng 41,1%, từ 16.072 tỷ won vào cuối năm ngoái lên 22.671 tỷ won vào cuối tháng 8.
Xu hướng này phản ánh sự quản lý chặt chẽ của cơ quan tài chính đối với nợ hộ gia đình. Mục tiêu tăng trưởng cho vay đã giảm mạnh so với năm ngoái, buộc các công ty thẻ tín dụng phải giảm cung cấp thẻ tín dụng. Khi quy định cho vay của ngân hàng trở nên nghiêm ngặt hơn và ngưỡng vay thẻ tín dụng cũng tăng lên, một phần nhu cầu tài chính ngắn hạn đã chuyển sang dịch vụ tiền mặt và revolving.
Vấn đề là nếu nhu cầu tài chính chuyển sang các sản phẩm thẻ ngắn hạn có chi phí cao hơn, chất lượng nợ có thể xấu đi. Những người vay trung và thấp tín dụng thiếu khả năng trả nợ có thể sử dụng các sản phẩm ngắn hạn lãi suất cao nhiều lần, dẫn đến gánh nặng lãi suất gia tăng và khả năng trễ hạn cao hơn.
Tính đến cuối tháng 7, lãi suất trung bình của thẻ tín dụng của 8 công ty thẻ chuyên nghiệp là 14,15% mỗi năm. Lãi suất revolving là 17,38% mỗi năm, trong khi dịch vụ tiền mặt là 18,16% mỗi năm, cao hơn so với thẻ tín dụng.
Khi Ngân hàng Trung ương Hàn Quốc quay trở lại chính sách thắt chặt, nếu xu hướng tăng lãi suất tiếp tục, gánh nặng cho những người vay yếu kém có thể gia tăng.
Theo báo cáo an toàn tài chính nửa đầu năm của Ngân hàng Trung ương, những người vay yếu kém, là những người có nhiều khoản nợ và thu nhập thấp, chiếm 6,7% tổng số người vay hộ gia đình vào cuối quý 1 năm nay, tăng 0,3 điểm phần trăm so với quý 3 năm ngoái (6,4%). Tỷ lệ khoản vay của những người vay yếu kém trong tổng số nợ hộ gia đình cũng tăng từ 4,9% lên 5,2% trong cùng thời gian. Tỷ lệ những người vay gần như yếu kém, được gọi là 'những người vay tiềm năng yếu kém', cũng đạt 18,0% vào cuối quý 1 năm nay.
Một quan chức trong ngành tài chính cho biết: "Khi cơ quan chức năng đưa thẻ tín dụng vào danh sách quản lý nợ hộ gia đình, một số người vay trung và thấp tín dụng đã chuyển sang dịch vụ tiền mặt hoặc revolving với lãi suất cao hơn. Điều này có thể làm gia tăng khả năng nợ xấu và số lượng người vay có rủi ro cao, vì vậy cần có các biện pháp hỗ trợ cho các nhóm yếu thế."
* Bài viết này được dịch tự động bằng AI.

Kim yoon seop
angks678@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.