


Nếu mất khả năng phán đoán, dù có tiền gửi và bất động sản cũng lo ngại 'tài sản bị đóng băng'
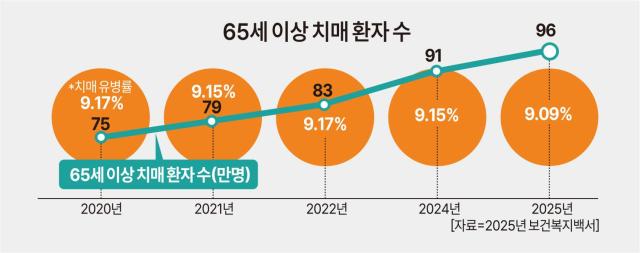
Một trong những bệnh lý phổ biến ở người cao tuổi là chứng mất trí nhớ. Được gọi là 'bệnh của gia đình', chứng mất trí nhớ gây khó khăn cho tất cả mọi người. Đặc biệt, khi người bệnh mất khả năng phán đoán, số tiền tiết kiệm cả đời và ngôi nhà đang sống có thể trở thành 'tiền bị đóng băng' mà không thể sử dụng đúng lúc. Khi mất khả năng phán đoán, người bệnh sẽ khó khăn trong việc thực hiện các giao dịch tài chính, và ngay cả người thân cũng không thể tự ý rút tiền gửi hay bán bất động sản. Do đó, việc xác định trước cách sử dụng tiền khi mắc chứng mất trí nhớ, hay còn gọi là 'tiết kiệm cho người mất trí nhớ', trở nên rất quan trọng.
Nếu có nhiều tiền gửi và tài sản tài chính thì nên chọn 'quỹ tín thác cho người mất trí nhớ'
Tại Hàn Quốc, có nhiều sản phẩm tài chính liên quan đến chứng mất trí nhớ. Một trong những sản phẩm tiêu biểu là 'quỹ tín thác cho người mất trí nhớ'. Trước đây, sản phẩm này chủ yếu phục vụ cho những người có tài sản lớn, nhưng gần đây, các ngân hàng và công ty bảo hiểm đã giới thiệu nhiều sản phẩm dễ tiếp cận hơn cho người cao tuổi bình thường.
Ví dụ, 'Quỹ tín thác an tâm cho người mất trí nhớ KB Golden Life' của Ngân hàng KB Quốc dân cho phép khách hàng chỉ định người đại diện yêu cầu thanh toán khi còn khỏe mạnh, từ đó lập kế hoạch sử dụng tài sản. Khi có chẩn đoán mắc chứng mất trí nhớ nặng, khách hàng có thể rút và quản lý số tiền cần thiết. Nếu kết hợp với quỹ tín thác thay thế di chúc, tài sản còn lại sau khi qua đời có thể được chuyển cho vợ hoặc con cái theo cách đã định trước, giúp phòng ngừa tranh chấp thừa kế.
Cũng có những sản phẩm cho phép sử dụng tiền một cách tự do trong thời gian bình thường, nhưng sẽ chuyển sang phương thức quản lý đã định trước khi phát hiện chứng mất trí nhớ. 'Quỹ tín thác an tâm MMT' của Hanwha Life là một ví dụ điển hình. Khi còn khỏe mạnh, khách hàng có thể thực hiện giao dịch rút tiền và gửi tiền tự do, nhưng khi có dấu hiệu nhận thức kém từ 2 điểm trở lên theo thang đo nhận thức lâm sàng, thì điều khoản bảo hiểm cho người mất trí nhớ sẽ được kích hoạt. Sau khi điều khoản này có hiệu lực, người quản lý quỹ sẽ thay mặt khách hàng yêu cầu thanh toán chi phí chăm sóc.
Cách thức này dễ dàng kiểm soát việc sử dụng tiền hơn so với việc giao toàn bộ tài khoản và tài sản cho một người con. Điều này giúp giảm khả năng gia đình rút tiền quá mức dưới danh nghĩa chi phí sinh hoạt hay chăm sóc, đồng thời có thể lưu lại các thông tin thanh toán thông qua công ty tài chính.
Ví dụ, 'Quỹ tín thác an tâm cho người mất trí nhớ KB Golden Life' của Ngân hàng KB Quốc dân cho phép khách hàng chỉ định người đại diện yêu cầu thanh toán khi còn khỏe mạnh, từ đó lập kế hoạch sử dụng tài sản. Khi có chẩn đoán mắc chứng mất trí nhớ nặng, khách hàng có thể rút và quản lý số tiền cần thiết. Nếu kết hợp với quỹ tín thác thay thế di chúc, tài sản còn lại sau khi qua đời có thể được chuyển cho vợ hoặc con cái theo cách đã định trước, giúp phòng ngừa tranh chấp thừa kế.
Cũng có những sản phẩm cho phép sử dụng tiền một cách tự do trong thời gian bình thường, nhưng sẽ chuyển sang phương thức quản lý đã định trước khi phát hiện chứng mất trí nhớ. 'Quỹ tín thác an tâm MMT' của Hanwha Life là một ví dụ điển hình. Khi còn khỏe mạnh, khách hàng có thể thực hiện giao dịch rút tiền và gửi tiền tự do, nhưng khi có dấu hiệu nhận thức kém từ 2 điểm trở lên theo thang đo nhận thức lâm sàng, thì điều khoản bảo hiểm cho người mất trí nhớ sẽ được kích hoạt. Sau khi điều khoản này có hiệu lực, người quản lý quỹ sẽ thay mặt khách hàng yêu cầu thanh toán chi phí chăm sóc.
Cách thức này dễ dàng kiểm soát việc sử dụng tiền hơn so với việc giao toàn bộ tài khoản và tài sản cho một người con. Điều này giúp giảm khả năng gia đình rút tiền quá mức dưới danh nghĩa chi phí sinh hoạt hay chăm sóc, đồng thời có thể lưu lại các thông tin thanh toán thông qua công ty tài chính.
Nếu muốn giao cho con cái thì nên chọn 'quyền giám hộ tự nguyện'
Nếu có gia đình đáng tin cậy, có thể sử dụng hệ thống 'quyền giám hộ tự nguyện' mà không cần sản phẩm tài chính. Quyền giám hộ tự nguyện cho phép người có khả năng phán đoán tốt chỉ định trước người giám hộ là người thân hoặc bạn bè đáng tin cậy để chuẩn bị cho tình huống mất khả năng phán đoán trong tương lai do chứng mất trí nhớ. Hệ thống này không chỉ quản lý tài sản mà còn có thể giao cho người giám hộ các công việc bảo vệ cá nhân như nhập viện hoặc sử dụng cơ sở chăm sóc. Khác với quyền giám hộ theo quy định, khi gia đình phải xin tòa án chỉ định người giám hộ sau khi chứng mất trí nhớ xảy ra, quyền giám hộ tự nguyện cho phép người bệnh chọn người mà họ muốn trước.
Nếu cảm thấy không an tâm khi giao toàn bộ quyền quản lý tài sản cho gia đình, có thể kết hợp quyền giám hộ tự nguyện với quỹ tín thác. Ví dụ, có thể chỉ định con gái cả làm người giám hộ tự nguyện nhưng vẫn giữ 5 tỷ đồng tài sản tài chính trong quỹ tín thác của công ty tài chính. Khi có chứng mất trí nhớ, con cái sẽ đảm nhận công việc giám hộ như quyết định bệnh viện hoặc cơ sở chăm sóc, trong khi chi phí sinh hoạt và chăm sóc sẽ được công ty tài chính thanh toán theo hợp đồng. Cách này giúp giảm rủi ro lạm dụng tài sản của gia đình nhưng vẫn cho phép người bệnh giao quyết định cho người mà họ tin tưởng.
Nếu cảm thấy không an tâm khi giao toàn bộ quyền quản lý tài sản cho gia đình, có thể kết hợp quyền giám hộ tự nguyện với quỹ tín thác. Ví dụ, có thể chỉ định con gái cả làm người giám hộ tự nguyện nhưng vẫn giữ 5 tỷ đồng tài sản tài chính trong quỹ tín thác của công ty tài chính. Khi có chứng mất trí nhớ, con cái sẽ đảm nhận công việc giám hộ như quyết định bệnh viện hoặc cơ sở chăm sóc, trong khi chi phí sinh hoạt và chăm sóc sẽ được công ty tài chính thanh toán theo hợp đồng. Cách này giúp giảm rủi ro lạm dụng tài sản của gia đình nhưng vẫn cho phép người bệnh giao quyết định cho người mà họ tin tưởng.
Quỹ tín thác công cộng cho người cao tuổi yếu thế
Đối với những người cao tuổi không thể sử dụng quỹ tín thác của các công ty tài chính, một mạng lưới an toàn công cộng cũng đang được thiết lập. Quỹ Bảo hiểm Xã hội Quốc gia đang điều hành dịch vụ hỗ trợ quản lý tài sản cho người cao tuổi gặp khó khăn trong việc quản lý tài sản do chứng mất trí nhớ hoặc rối loạn nhận thức nhẹ, hoặc có nguy cơ bị lạm dụng kinh tế.
Dịch vụ này cho phép quỹ quản lý tiền mặt và thu nhập của người sử dụng, thanh toán tiền thuê nhà, hóa đơn, chi phí chăm sóc và sinh hoạt theo kế hoạch. Quỹ tín thác công cộng gần như là một mạng lưới bảo vệ cho những người cao tuổi yếu thế đã mất khả năng quản lý tài sản hoặc khó tiếp cận dịch vụ tài chính.
Quản lý tài sản cho người mắc chứng mất trí nhớ là điều cần chuẩn bị trước khi bệnh xuất hiện. Các chuyên gia khuyên rằng "các sản phẩm tín thác có mức tối thiểu tham gia, phí dịch vụ, loại tài sản có thể gửi gắm và tiêu chí chẩn đoán chứng mất trí nhớ khác nhau, vì vậy cần kiểm tra kỹ các điều kiện trước khi tham gia."
Dịch vụ này cho phép quỹ quản lý tiền mặt và thu nhập của người sử dụng, thanh toán tiền thuê nhà, hóa đơn, chi phí chăm sóc và sinh hoạt theo kế hoạch. Quỹ tín thác công cộng gần như là một mạng lưới bảo vệ cho những người cao tuổi yếu thế đã mất khả năng quản lý tài sản hoặc khó tiếp cận dịch vụ tài chính.
Quản lý tài sản cho người mắc chứng mất trí nhớ là điều cần chuẩn bị trước khi bệnh xuất hiện. Các chuyên gia khuyên rằng "các sản phẩm tín thác có mức tối thiểu tham gia, phí dịch vụ, loại tài sản có thể gửi gắm và tiêu chí chẩn đoán chứng mất trí nhớ khác nhau, vì vậy cần kiểm tra kỹ các điều kiện trước khi tham gia."
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.