


Lãi suất tăng có hạn chế, nếu có kế hoạch trả nợ sớm thì lãi suất biến động có lợi
Nếu gánh nặng trả nợ lớn hoặc hạn mức vay quan trọng thì nên xem xét lãi suất cố định
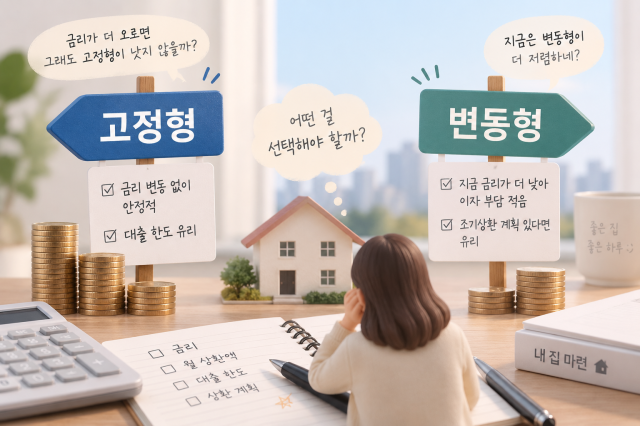
Cách tính toán của người tiêu dùng khi muốn vay tiền mua nhà đang trở nên phức tạp hơn do lãi suất tăng. Thông thường, khi lãi suất tăng, việc chọn lãi suất cố định sẽ có lợi hơn, nhưng hiện tại tình hình lại khác. Lãi suất biến động thấp hơn lãi suất cố định từ 0,5% trở lên, vì vậy nếu chỉ xét về gánh nặng lãi suất hiện tại, lãi suất biến động sẽ có lợi hơn. Tuy nhiên, việc chọn lãi suất biến động cũng không dễ dàng. Nếu lãi suất chuẩn tiếp tục tăng, gánh nặng lãi suất trong tương lai có thể sẽ lớn hơn. Vậy trong thời kỳ lãi suất tăng, lựa chọn giữa lãi suất cố định và biến động cái nào sẽ có lợi hơn?
Xét về lãi suất hiện tại, lãi suất biến động đang có lợi. Tính đến ngày 7 tháng 9, lãi suất cho vay mua nhà cố định của 5 ngân hàng lớn (KB Quốc Dân, Shinhan, Hana, Woori, NH Nonghyup) dao động từ 4,80% đến 7,24% mỗi năm, trong khi lãi suất biến động dao động từ 4,28% đến 6,65% mỗi năm. Lãi suất biến động thấp hơn lãi suất cố định từ 0,52% đến 0,59%. Nếu tính đến việc Ngân hàng Trung ương Hàn Quốc thường điều chỉnh lãi suất chuẩn mỗi lần 0,25%, thì đây không phải là một sự chênh lệch nhỏ.
Lãi suất biến động thấp hơn do hai sản phẩm này phản ánh sự tăng trưởng của lãi suất thị trường với tốc độ khác nhau. Lãi suất của trái phiếu ngân hàng 5 năm, là cơ sở cho lãi suất cố định, phản ánh nhanh chóng dự báo về lãi suất chuẩn trong tương lai. Ngược lại, lãi suất biến động dựa trên chỉ số chi phí huy động vốn (COFIX) được tính toán dựa trên chi phí thực tế mà ngân hàng phải chịu khi huy động vốn từ các sản phẩm tiết kiệm và trái phiếu ngân hàng, do đó tốc độ phản ánh lãi suất thị trường chậm hơn.
Nếu ưu tiên là giảm gánh nặng lãi suất ngay lập tức, thì lãi suất biến động là một lựa chọn hợp lý. Những người có kế hoạch bán nhà trong vài năm tới hoặc có dự định trả nợ sớm bằng tiền nhàn rỗi cũng nên xem xét lãi suất này. Ngược lại, nếu không thể chịu đựng được việc tăng gánh nặng nợ khi lãi suất tăng, thì lãi suất cố định là lựa chọn an toàn hơn. Lãi suất biến động thường được điều chỉnh lại sau mỗi 6 tháng hoặc 1 năm, và nếu lãi suất chuẩn tiếp tục tăng, số tiền phải trả hàng tháng cũng sẽ tăng theo. Đặc biệt, đối với những người vay có số tiền vay lớn hoặc gánh nặng nợ so với thu nhập cao, thì việc giữ lãi suất cố định trong một khoảng thời gian nhất định, dù có hơi cao hơn, sẽ có lợi hơn.
Đối với những người vay cần tối đa hóa hạn mức vay, lãi suất cố định cũng là lựa chọn tốt hơn. Tỷ lệ nợ tổng hợp (DSR) sẽ tính toán hạn mức vay dựa trên lãi suất thực tế cộng thêm một tỷ lệ lãi suất dự kiến trong tương lai, và những sản phẩm có lãi suất thường xuyên thay đổi sẽ chịu áp lực lớn hơn. Khi tỷ lệ lãi suất căng thẳng cho vay mua nhà ở khu vực đô thị và khu vực bị quản lý là 3,0%, thì lãi suất biến động sẽ được phản ánh hoàn toàn, trong khi lãi suất cố định 30 năm với chu kỳ 5 năm chỉ áp dụng 40% là 1,2%.
Cuối cùng, tiêu chí lựa chọn nên dựa vào khả năng trả nợ của bản thân và quy mô vay cần thiết hơn là dự báo lãi suất. Nếu việc giảm lãi suất ngay lập tức là quan trọng và bạn có khả năng chịu đựng sự tăng lãi suất trong tương lai, thì lãi suất biến động là lựa chọn hợp lý. Ngược lại, nếu việc tăng số tiền phải trả hàng tháng do lãi suất tăng là gánh nặng hoặc cần tối đa hóa hạn mức vay, thì nên xem xét lãi suất cố định trước tiên.
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.