


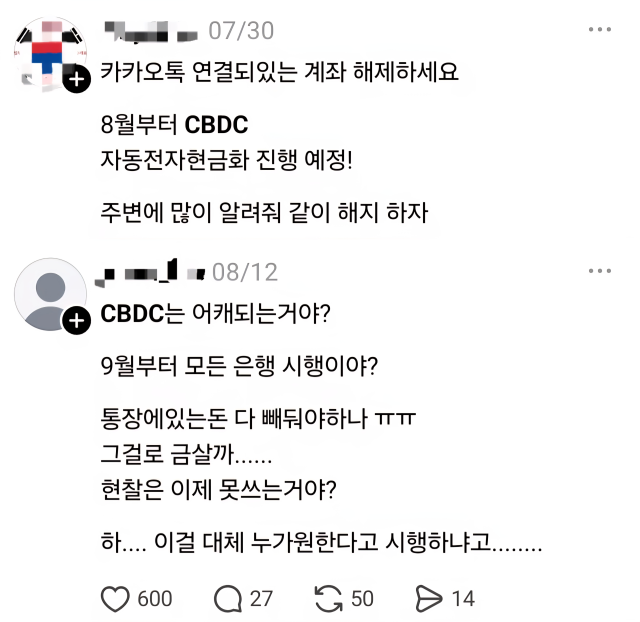
“Từ tháng 9, tiền gửi tại ngân hàng sẽ tự động chuyển đổi thành CBDC.” “Nếu tham gia Tiết kiệm tương lai cho thanh niên, bạn cũng đồng ý chuyển đổi sang CBDC.”
Gần đây, nhiều tuyên bố như vậy đã xuất hiện trên mạng xã hội và các cộng đồng trực tuyến. Có thông tin cho rằng người dùng cần chuyển tiền lương và chi tiêu sang nơi khác hoặc ngắt kết nối tài khoản với dịch vụ ngân hàng mở và thanh toán đơn giản.
Kết luận là không có việc tiền gửi tại ngân hàng sẽ tự động chuyển đổi thành tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC) từ tháng 9. Quá trình tham gia các sản phẩm tài chính như Tiết kiệm tương lai cho thanh niên không có cấu trúc để người dùng tham gia vào dự án thử nghiệm CBDC mà không biết.
Sự lo lắng xung quanh CBDC đã tiếp tục kể từ khi Ngân hàng Hàn Quốc bắt đầu thử nghiệm giao dịch thực tế. Theo thông tin từ Quốc hội vào ngày 10, kể từ khi bắt đầu thử nghiệm giao dịch thực tế giai đoạn 1 của dự án Han River vào tháng 4 năm ngoái, đã có tổng cộng 8 đơn kiến nghị phản đối việc triển khai CBDC cho đến tháng 8 năm nay. Tổng số chữ ký cho các đơn kiến nghị này lên tới khoảng 420.000. Trong tháng 7 và 8 vừa qua, khi giai đoạn 2 của dự án Han River được thông báo, đã có nhiều đơn kiến nghị yêu cầu tiếp cận thận trọng vì khả năng lộ thông tin cá nhân và thiếu sự thu thập ý kiến của người dân.
Nền tảng của cuộc tranh cãi này là thử nghiệm giao dịch tiền tệ kỹ thuật số mà Ngân hàng Hàn Quốc và ngành ngân hàng đang thực hiện, được gọi là 'dự án Han River'. Ở giai đoạn 1, Ngân hàng Hàn Quốc phát hành 'CBDC dành cho tổ chức' được sử dụng trong giao dịch giữa các tổ chức tài chính, và các ngân hàng phát hành 'token tiền gửi' dựa trên đó để thử nghiệm khả năng thanh toán và giao dịch thực tế.
Giai đoạn 2 sẽ mở rộng phạm vi thử nghiệm. 9 ngân hàng tham gia bao gồm KB Kookmin, Shinhan, Hana, Woori, NH Nonghyup, IBK, Busan, Gyeongnam và iM Bank sẽ thử nghiệm không chỉ thanh toán mà còn chuyển tiền giữa cá nhân và chuyển đổi tự động giữa gửi và rút tiền.
Một trong những cụm từ gây hiểu lầm là 'chuyển đổi tự động giữa gửi và rút tiền'. Nghe có vẻ như ngân hàng sẽ tự ý token hóa tiền trong tài khoản của khách hàng, nhưng chức năng thực tế là khác. Khi khách hàng tham gia thử nghiệm sử dụng token tiền gửi để thanh toán hoặc chuyển tiền, nếu số dư trong ví token không đủ, chỉ số tiền cần thiết cho giao dịch sẽ được lấy từ tài khoản tiền gửi đã kết nối trước đó và chuyển đổi thành token tiền gửi.
Chức năng này không phải là tự động token hóa toàn bộ số dư trong tài khoản lương hoặc tài khoản tiết kiệm. Những gì người tiêu dùng sử dụng không phải là CBDC do Ngân hàng Hàn Quốc phát hành trực tiếp cho công chúng, mà là token tiền gửi do ngân hàng phát hành dựa trên tiền gửi của ngân hàng đó. Cấu trúc này khác với việc khẳng định rằng tiền trong tài khoản sẽ tự động chuyển đổi thành CBDC vào một ngày nào đó.
Các tuyên bố liên quan đến Tiết kiệm tương lai cho thanh niên cũng không chính xác. Việc tham gia sản phẩm tài chính chính sách và tham gia dự án Han River là hai quy trình riêng biệt. Chỉ vì tham gia Tiết kiệm tương lai cho thanh niên hoặc nhận hỗ trợ từ chính phủ mà tài khoản đó sẽ không tự động chuyển đổi thành CBDC hoặc token tiền gửi. Sự đồng ý cung cấp thông tin cá nhân và tài chính trong quá trình tham gia sản phẩm tài chính và sự đồng ý tham gia vào dự án thử nghiệm tiền tệ kỹ thuật số là khác nhau.
Các dịch vụ tài chính hiện tại cũng không có gì thay đổi ngay lập tức. Khách hàng không tham gia dự án Han River vẫn có thể sử dụng tài khoản lương, tài khoản chi tiêu, tài khoản tiết kiệm và khoản vay như hiện tại. Không có việc lương được chuyển vào CBDC hoặc cách hiển thị số dư tài khoản sẽ thay đổi.
Chỉ vì đã kết nối tài khoản với dịch vụ ngân hàng mở hoặc dữ liệu cá nhân, hoặc các dịch vụ thanh toán đơn giản như KakaoPay và NaverPay mà không có nghĩa là sẽ tham gia vào dự án Han River. Dịch vụ kết nối tài khoản hiện tại và dự án thử nghiệm token tiền gửi là hai dịch vụ riêng biệt.
Ngành ngân hàng cho rằng nếu token tiền gửi trở thành dịch vụ tài chính thực tế trong tương lai, sẽ có sự thay đổi trong phương thức thanh toán tập trung vào chuyển khoản, thẻ và thanh toán đơn giản. Tuy nhiên, giai đoạn 2 của dự án Han River không phải là việc triển khai chính thức CBDC mà là một dự án thử nghiệm nhằm xác minh chức năng thanh toán và chuyển tiền của token tiền gửi do ngân hàng phát hành dựa trên CBDC dành cho tổ chức.
Do đó, người tiêu dùng hiện tại không cần phải làm gì. Không có lý do gì để chuyển tài khoản hoặc từ bỏ việc tham gia Tiết kiệm tương lai cho thanh niên vì lo ngại về CBDC, cũng như không cần ngắt kết nối tài khoản với dịch vụ ngân hàng mở hoặc thanh toán đơn giản.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.