
Kiểm tra hệ thống phí
Yêu cầu NH Tiết kiệm Ngân hàng kế hoạch tăng vốn do không đạt tiêu chuẩn BIS
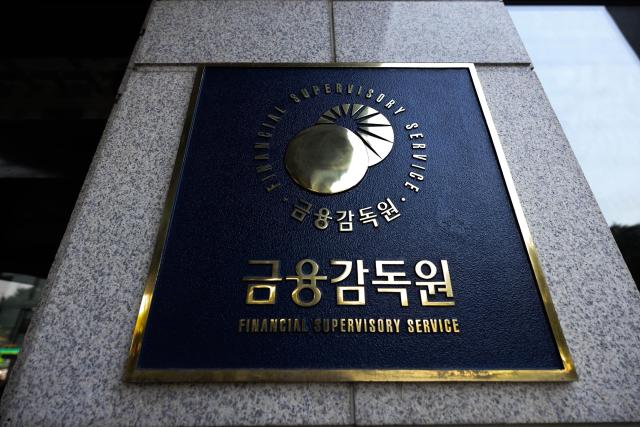
Theo thông tin từ ngành tài chính vào ngày 10, Cơ quan Quản lý Tài chính đã bắt đầu kiểm tra OK Tiết kiệm Ngân hàng vào cuối tháng trước.
Cơ quan này đã tập trung kiểm tra hệ thống phí của OK Tiết kiệm Ngân hàng. Từ đầu năm, Cơ quan Quản lý Tài chính đã tăng cường kiểm soát nội bộ nhằm ngăn chặn các hành vi tùy tiện trong ngành ngân hàng tiết kiệm, như việc xử lý đơn xin rút tiền vay của khách hàng một cách tùy ý.
OK Tiết kiệm Ngân hàng đã từng bị kiểm tra do tỷ lệ nợ xấu cao vào năm ngoái. Tỷ lệ nợ xấu của ngân hàng này vào cuối năm 2024 là 9,05%, cao hơn mức trung bình của ngành là 8,52%. Mặc dù tỷ lệ này đã giảm xuống 5,80% vào cuối năm 2025, nhưng đến cuối tháng 6 năm nay, nó đã tăng trở lại lên 6,58%. Tuy nhiên, trong lần kiểm tra này, Cơ quan Quản lý Tài chính đã chú trọng vào việc xem xét hệ thống phí.
Cơ quan Quản lý Tài chính cũng dự kiến sẽ tiến hành kiểm tra định kỳ tại SBI Tiết kiệm Ngân hàng vào cuối năm nay. Tỷ lệ nợ xấu của SBI Tiết kiệm Ngân hàng trong nửa đầu năm nay là 4,52%, tăng 0,19 điểm phần trăm so với cùng kỳ năm ngoái, nhưng vẫn thấp hơn mức trung bình của 5 ngân hàng tiết kiệm hàng đầu là 6,19%.
Tuy nhiên, tỷ lệ nợ xấu trong các dự án bất động sản (PF) đã tăng vọt lên 20,05%, tăng 13,33 điểm phần trăm so với cùng kỳ năm trước. Do đó, việc quản lý các khoản vay liên quan đến bất động sản, bao gồm việc xử lý các dự án PF, tích lũy dự phòng và quản lý nợ xấu, sẽ là những vấn đề chính trong lần kiểm tra này.
Cơ quan Quản lý Tài chính cũng đang tăng cường quản lý đối với các ngân hàng tiết kiệm không đạt tiêu chuẩn về tính ổn định tài chính. Cơ quan này đã yêu cầu NH Tiết kiệm Ngân hàng lập kế hoạch cải thiện tình hình tài chính, bao gồm các phương án tăng vốn và huy động vốn, do tỷ lệ vốn tự có theo tiêu chuẩn BIS không đạt mức 11%. Tính đến cuối tháng 6 năm nay, tỷ lệ này của NH Tiết kiệm Ngân hàng là 10,95%.
Áp lực về tính ổn định tài chính trong ngành ngân hàng tiết kiệm vẫn tiếp tục gia tăng do lo ngại về sự bất ổn trong các dự án bất động sản chưa được giải quyết.
Theo một cuộc khảo sát toàn diện về báo cáo tài chính của 79 ngân hàng tiết kiệm được công bố bởi Hiệp hội Ngân hàng Tiết kiệm, có 40 ngân hàng có tỷ lệ nợ xấu trong các khoản vay liên quan đến bất động sản vượt quá 10%, chiếm hơn một nửa tổng số. Các ngành liên quan đến bất động sản bao gồm các dự án PF, xây dựng và bất động sản. Ba ngân hàng như KB Tiết kiệm Ngân hàng, Sang Sang In Tiết kiệm Ngân hàng và Daemyung Tiết kiệm Ngân hàng có tỷ lệ nợ xấu vượt quá 30%.
Tỷ lệ nợ xấu trong các khoản vay liên quan đến bất động sản của 5 ngân hàng tiết kiệm hàng đầu là SBI, OK, Hàn Quốc Đầu tư, Welcome và Akyuon Tiết kiệm Ngân hàng cũng đã tăng lên 12,58% vào cuối tháng 6 năm nay, tăng 2,76 điểm phần trăm so với cuối năm ngoái.
Trong ngành, mặc dù việc xử lý các dự án bất động sản PF đang diễn ra, nhưng sự suy thoái của thị trường bất động sản, đặc biệt là ở các khu vực tỉnh, đang kéo dài, khiến tình trạng nợ xấu của các dự án còn lại ngày càng trầm trọng hơn.
Một quan chức trong ngành ngân hàng tiết kiệm cho biết: "Trong bối cảnh phục hồi chậm của thị trường bất động sản và lãi suất thị trường tăng lên, áp lực về tỷ lệ nợ xấu vẫn tiếp tục. Mặc dù chúng tôi đang xử lý các khoản vay mới một cách thận trọng, nhưng tình hình thị trường xấu đi đã dẫn đến nợ xấu trong các khoản vay hiện tại."
* Bài viết này được dịch tự động bằng AI.

Galim Kwon
hidden@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.