


Tỷ lệ hàng hóa chuyển tải 68%... Năng lực cạnh tranh của mạng lưới trung tâm cảng Busan
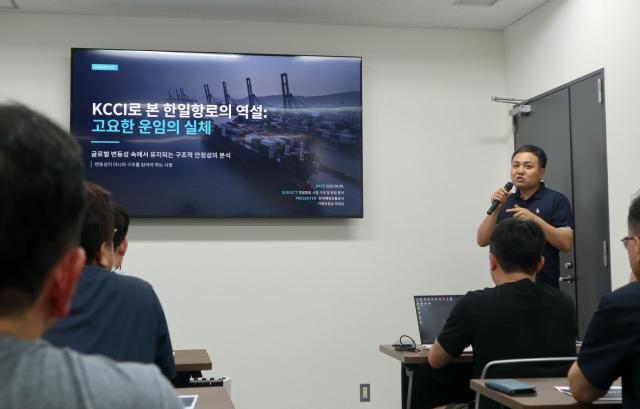
Theo phân tích của Công ty Phát triển Hàng hải Hàn Quốc (KOBC) về Chỉ số cước container Hàn Quốc (KCCI), tuyến Hàn-Nhật đang thể hiện một tình huống nghịch lý khi duy trì "cước phí yên tĩnh" dựa trên sự ổn định cấu trúc giữa những sóng gió của thị trường toàn cầu.
Chánh văn phòng ESG của KOBC, Jeong Gyeong-nam, cho biết: "Khác với chỉ số cước toàn cầu SCFI, khi xem xét KCCI phản ánh tình hình 13 tuyến đường từ Hàn Quốc, tuyến Hàn-Nhật có sự biến động rõ rệt thấp hơn so với các tuyến khác."
Khi phân tích xu hướng từ tháng 1 năm 2024 với cước phí làm chuẩn (100) đến tháng 8 năm 2026, tuyến đường đến Mỹ đã tăng vọt hơn 3 lần do sự cố ở Biển Đỏ vào tháng 7 năm 2024, dẫn đến sự biến động mạnh. Cước phí cao nhất của tuyến bờ Tây Mỹ đã đạt tới 7.000 USD mỗi TEU, với khoảng cách giữa mức cao nhất và thấp nhất lên tới 4 lần, và tỷ lệ biến động trung bình hàng tuần là 8%.
Ngược lại, tuyến Hàn-Nhật chỉ có cước phí cao nhất khoảng 234 USD, với khoảng cách giữa mức cao nhất và thấp nhất là 1,42 lần, và tỷ lệ biến động hàng tuần chỉ ở mức 1%. Ông Jeong cho biết: "Mặc dù mức cước tuyệt đối thấp, nhưng khi xem xét khối lượng hàng hóa và cấu trúc hàng hóa, sự ổn định đặc trưng của tuyến Hàn-Nhật được thể hiện rõ."
Một trong những đặc điểm lớn nhất của tuyến Hàn-Nhật là 68% tổng khối lượng hàng hóa (theo số liệu nửa đầu năm nay khoảng 1,1 triệu TEU) là hàng hóa chuyển tải (TS). Chỉ có 32% là hàng hóa xuất nhập khẩu trực tiếp giữa hai nước.
Cấu trúc này xuất phát từ hệ thống cảng đa dạng và cơ cấu chi phí của Nhật Bản. Nhật Bản có nhiều cảng lớn như Tokyo, Yokohama, Osaka và nhiều cảng nhỏ phân tán khắp nơi. Khi các nhà xuất khẩu Nhật Bản sử dụng các cảng lớn trong nước, họ phải đối mặt với chi phí vận chuyển đường bộ cao (chi phí xe tải), phí cầu đường và vấn đề thiếu tài xế.
Do đó, các nhà xuất khẩu Nhật Bản tích cực sử dụng cảng Busan, nơi gần gũi về địa lý, có tần suất dịch vụ thường xuyên và quy mô kinh tế lớn, làm điểm chuyển tải. Theo số liệu năm 2024, khối lượng hàng hóa tại cảng Busan đạt khoảng 24 triệu TEU, vượt xa tổng khối lượng hàng hóa của 5 cảng lớn Nhật Bản (15 triệu TEU).
Tuyến Hàn-Nhật có sự tham gia hạn chế của các hãng tàu lớn toàn cầu và các hãng tàu Nhật Bản, chủ yếu do 11 hãng tàu ven biển Hàn Quốc dẫn dắt. Các hãng tàu lớn đa quốc gia như Maersk hay MSC, cũng như ONE của Nhật Bản, chỉ sử dụng tuyến Hàn-Nhật cho mục đích feeder (chuyển tải) do mức cước thấp.
Các hãng tàu ven biển Hàn Quốc ký hợp đồng hàng hóa chuyển tải với các hãng tàu lớn toàn cầu (như SOC) để đảm bảo khối lượng hàng ổn định, do đó có thể tránh được cạnh tranh giá cả tiêu cực bằng cách hạ giá cước để thu hút hàng hóa.
Ngoài ra, việc điều chỉnh lượng tàu thông qua Hiệp hội Vận tải Biển Hàn Quốc (KNFC) và việc thực hiện hệ thống trần giá cũng đã góp phần hỗ trợ cước phí. Ông Jeong phân tích: "Các hãng tàu có thể điều chỉnh tình hình xếp hàng khi thị trường xấu đi để quản lý nguồn cung."
Tuy nhiên, vẫn tồn tại những yếu tố thách thức đối với hệ thống ổn định này. Việc tăng cường áp dụng luật cạnh tranh của các cơ quan quản lý toàn cầu đang gia tăng sự giám sát đối với các hành vi hợp tác giữa các hãng tàu. Hơn nữa, trong trường hợp thị trường vận tải toàn cầu xấu đi, khả năng các hãng tàu lớn tham gia vào thị trường ven biển hoặc chuyển đổi sang hoạt động kinh doanh tích cực thông qua M&A cũng không thể bị loại trừ.
Ông Jeong nhấn mạnh: "Cho đến nay, tuyến Hàn-Nhật vẫn duy trì được dòng chảy ổn định và yên tĩnh, nhưng cần theo dõi liên tục để xem liệu hệ thống này có thể tiếp tục tồn tại trong bối cảnh thay đổi quy định toàn cầu và sự biến động của thị trường hay không."
* Bài viết này được dịch tự động bằng AI.

Yujin Kim
ujeans@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.