


Hội thảo kiểm tra hệ thống thuế tài sản ảo tại Quốc hội
Thuế áp dụng đồng nhất cho các loại giao dịch khác nhau… Các nước lớn trên thế giới phân loại theo loại hình
Cần cho phép khấu trừ lỗ và xây dựng cơ sở pháp lý cho thuế theo loại giao dịch
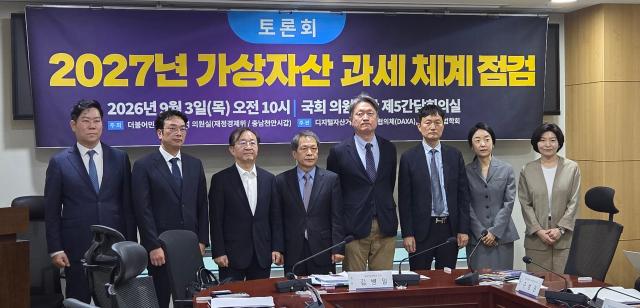
Ông Park Jong-soo, Chủ tịch Hiệp hội Luật thuế Hàn Quốc và Giáo sư tại Trường Luật Đại học Quốc gia Hàn Quốc, đã chỉ ra tại hội thảo 'Kiểm tra hệ thống thuế tài sản ảo năm 2027' diễn ra vào ngày 3 tháng 9 rằng, "Sau khi cơ sở pháp lý cho thuế thu nhập từ tài sản ảo được thiết lập trong Luật thuế thu nhập năm 2020, việc thu thập dữ liệu thuế và xác định giá trị tài sản vẫn còn thiếu sót, dẫn đến việc áp dụng thuế bị hoãn lại ba lần, nhưng cấu trúc cơ bản của việc áp dụng thuế đồng nhất vẫn không thay đổi."
Hội thảo này do ông Moon Jin-seok, đại biểu Quốc hội thuộc Đảng Dân chủ, phối hợp với Hiệp hội Giao dịch Tài sản Kỹ thuật số (DAXA) và Hiệp hội Luật thuế Hàn Quốc tổ chức.
Theo quy định hiện hành, thu nhập từ việc chuyển nhượng và cho thuê tài sản ảo được phân loại là thu nhập khác. Mức thuế suất áp dụng là 20% trên số thu nhập hàng năm sau khi trừ đi giá trị tài sản và chi phí phát sinh, cùng với mức khấu trừ cơ bản là 2.500.000 won. Tổng mức thuế, bao gồm thuế thu nhập địa phương, là 22%.
Ông Park cũng cho rằng cần phân loại thu nhập theo tính chất kinh tế của giao dịch. Cụ thể, giao dịch mua bán và trao đổi nên được phân loại là thu nhập từ chuyển nhượng, trong khi khai thác tài sản ảo được coi là thu nhập từ kinh doanh, và các khoản thưởng từ cho vay và staking được xem là thu nhập từ lãi. Ông cũng đề xuất phân loại tài sản ảo nhận được qua airdrop thành thu nhập hoặc quà tặng tùy thuộc vào tính chất có đền bù hay không.
Vấn đề công bằng thuế so với các tài sản đầu tư khác cũng được nêu ra. Lợi nhuận từ chuyển nhượng cổ phiếu của các cổ đông nhỏ trong nước không bị đánh thuế, trong khi thu nhập từ tài sản ảo sẽ bị đánh thuế nếu vượt quá 2.500.000 won hàng năm, bất kể quy mô đầu tư.
Việc không cho phép khấu trừ lỗ cũng được nêu ra như một vấn đề cần cải cách. Hệ thống sẽ được áp dụng vào năm tới cho phép tổng hợp lãi lỗ từ tài sản ảo phát sinh trong cùng một kỳ thuế, nhưng không cho phép chuyển lỗ sang năm sau để khấu trừ vào lợi nhuận sau này.
Ông Park nhấn mạnh rằng do sự biến động lớn của giá tài sản ảo và việc thực hiện lãi lỗ có thể kéo dài qua nhiều kỳ thuế, cần có cơ chế điều chỉnh lãi lỗ theo từng năm.
Một giải pháp được đề xuất là thuế thu nhập từ đầu tư tài sản ảo, trong đó phân loại thuế theo các loại giao dịch như lãi suất, kinh doanh, chuyển nhượng và thu nhập khác, đồng thời thống nhất quy trình tính toán, khai báo và nộp tài liệu giống như hệ thống khai báo cổ phiếu nước ngoài.
Ông Park cho biết: "Việc áp dụng thuế theo cách hiện tại mà không có sự điều chỉnh về loại giao dịch và xử lý lỗ là không đủ."
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.