


Bộ trưởng Tài chính Mỹ Scott Besant đã gây áp lực lên Nhật Bản về việc đồng thời tăng lãi suất và đảm bảo tính bền vững tài chính. Sau khi đồng yên giảm giá xuống mức 160 yên đổi 1 đô la vào cuối tháng 7, có thể thấy rằng chỉ can thiệp vào thị trường không đủ để đảo ngược tình trạng suy yếu của đồng yên.
Trong bối cảnh này, lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đã có lúc tăng lên 3%, mức cao nhất trong 30 năm qua. Để ngăn chặn sự suy yếu của đồng yên, cần phải tăng lãi suất chính sách, nhưng điều này có thể làm tăng gánh nặng lãi suất cho chính phủ Nhật Bản.
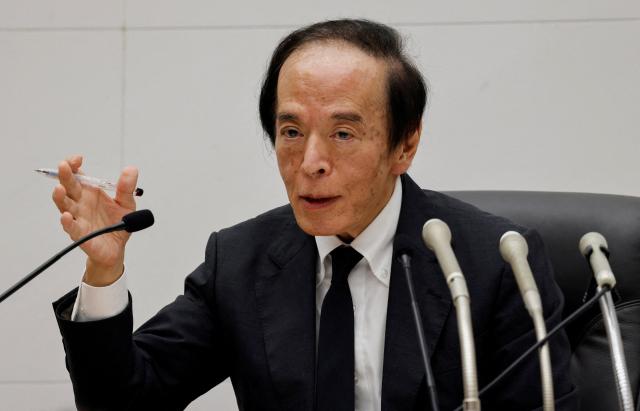
Theo thông tin từ đài truyền hình công cộng NHK của Nhật Bản vào ngày 1 tháng 9, Thứ trưởng Tài chính Mỹ phụ trách quốc tế Erin Brown cho biết Bộ trưởng Besant đã gặp gỡ Thống đốc BOJ Ueda Kazuo và Bộ trưởng Tài chính Katayama Satsuki trong khuôn khổ cuộc họp của các Bộ trưởng Tài chính và Thống đốc Ngân hàng Trung ương G20. Thứ trưởng Brown cho biết Bộ trưởng Besant đã nhấn mạnh rằng "Nhật Bản cần phải rõ ràng về các biện pháp đảm bảo tính bền vững tài chính và lộ trình tăng lãi suất cho thị trường".
Bộ trưởng Katayama cũng xác nhận cuộc họp này. Đây là lần đầu tiên hai người gặp mặt kể từ khi có sự can thiệp hợp tác giữa Mỹ và Nhật vào cuối tháng 7. Sau cuộc họp, Bộ trưởng Katayama đã nói với các phóng viên rằng "một tỷ giá đồng yên ổn định là điều cần thiết cho sự ổn định của thị trường tài chính toàn cầu, và sự phối hợp giữa Mỹ và Nhật sẽ góp phần vào mục tiêu chung này". Về yêu cầu đảm bảo tính bền vững tài chính, ông nhấn mạnh rằng "chúng tôi đã nhấn mạnh rằng cần phải kết hợp giữa một nền kinh tế mạnh mẽ và tính bền vững tài chính, và tôi nghĩ rằng đã nhận được sự đồng thuận".
Tuy nhiên, về việc tăng lãi suất, ông đã nhấn mạnh rằng "các phương pháp cụ thể của chính sách tiền tệ thuộc về BOJ, vì vậy chúng tôi không thảo luận về vấn đề này". Giá trị đồng yên đã tăng lên mức 155 yên đổi 1 đô la ngay sau khi có sự can thiệp vào ngày 31 tháng 7, nhưng sau đó lại giảm xuống quanh mức 160 yên.
Bộ trưởng Besant cũng cho biết trong một cuộc phỏng vấn với CNBC vào ngày 31 tháng 7 rằng "tôi tin rằng chính phủ Nhật Bản và BOJ sẽ thực hiện các biện pháp dẫn đến sự tăng giá của đồng yên". Về khả năng tăng lãi suất sớm của BOJ, ông nói rằng "thị trường đã phản ánh khả năng này" và "tôi có thông tin mà thị trường không có". Về can thiệp vào thị trường ngoại hối, ông cho biết "không thể ảnh hưởng đến mức cân bằng tự nhiên và điều chúng tôi có thể làm chỉ là gửi tín hiệu".
Việc Bộ trưởng Besant yêu cầu Nhật Bản thay đổi chính sách tiền tệ và tài chính là do lo ngại rằng sự bất ổn của đồng yên và thị trường trái phiếu chính phủ Nhật Bản có thể lan sang Mỹ. Tờ Nihon Keizai Shimbun (Nikkei) phân tích rằng Mỹ đã cảnh giác không chỉ với sự suy yếu của đồng yên mà còn với nguy cơ tăng lãi suất dài hạn của Nhật Bản có thể kéo theo lãi suất của Mỹ.
Nếu BOJ tăng lãi suất chính sách, chênh lệch lãi suất giữa Mỹ và Nhật sẽ giảm, giúp ngăn chặn sự suy yếu của đồng yên. Ngược lại, nếu chính phủ của Thủ tướng Takaiichi thực hiện chính sách tài chính tích cực dẫn đến bất ổn tài chính, lãi suất dài hạn của Nhật Bản có thể tăng mạnh, khiến các nhà đầu tư tổ chức Nhật Bản như công ty bảo hiểm giảm đầu tư vào trái phiếu chính phủ Mỹ và chuyển vốn về Nhật Bản. Nếu nhu cầu trái phiếu chính phủ Mỹ từ Nhật Bản giảm, lãi suất trái phiếu chính phủ Mỹ sẽ tăng, điều này có thể tạo gánh nặng cho các hộ gia đình và doanh nghiệp Mỹ. Cuối cùng, yêu cầu của Mỹ có thể được hiểu là cần tăng lãi suất chính sách theo cách có thể dự đoán được, nhưng đồng thời ngăn chặn sự tăng vọt của lãi suất dài hạn do bất ổn tài chính.
Trong bối cảnh này, lãi suất trái phiếu chính phủ kỳ hạn 10 năm tại thị trường trái phiếu Tokyo đã tăng lên 3.000% trong phiên giao dịch. Đây là lần đầu tiên lãi suất đạt mức 3% kể từ tháng 9 năm 1996. Theo Nikkei, thị trường tài chính hiện đang đánh giá xác suất BOJ sẽ tăng lãi suất trong cuộc họp quyết định chính sách tiền tệ vào ngày 17-18 tháng 9 là trên 90%. Khả năng lãi suất sẽ tăng thêm 0.5% cho đến tháng 12 cũng đạt 70%. Dự báo rằng không chỉ dừng lại ở tháng 9 mà còn sẽ tăng lãi suất nhanh chóng trong thời gian tới đã thúc đẩy sự gia tăng lãi suất dài hạn.
Mặc dù lãi suất chính sách và lãi suất trái phiếu 10 năm có tính chất khác nhau nhưng chúng không hoàn toàn tách biệt. Nếu có kỳ vọng rằng trái phiếu chính phủ sẽ được giao dịch với lợi suất cao hơn do dự báo tăng lãi suất của BOJ, nhà đầu tư sẽ có xu hướng bán trái phiếu chính phủ có lãi suất thấp trước đó. Khi lượng trái phiếu chính phủ bán ra tăng, giá sẽ giảm và lãi suất sẽ tăng lên. Giá trái phiếu chính phủ và lãi suất thường di chuyển ngược chiều nhau. Lãi suất trái phiếu 10 năm không chỉ phản ánh chính sách tiền tệ mà còn cả lạm phát, tăng trưởng kinh tế và triển vọng tài chính.
Tuy nhiên, sự gia tăng lãi suất dài hạn trong ngày hôm nay không chỉ do dự báo tăng lãi suất của BOJ. Nikkei cho biết Chủ tịch Cục Dự trữ Liên bang Mỹ Kevin Warsh đã nói tại cuộc họp Jackson Hole vào ngày 28 tháng 8 rằng nếu không có sự chắc chắn về việc giảm lạm phát thì "cần phải làm điều gì đó", khiến lãi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tăng lên mức cao nhất kể từ tháng 1 năm 2025, khoảng 4.7%. Thêm vào đó, tình hình bất ổn tại Trung Đông đã làm tăng giá dầu quốc tế, dẫn đến lo ngại về lạm phát cũng là một yếu tố thúc đẩy.
Lo ngại về việc mở rộng tài chính của Nhật Bản cũng đang gia tăng. Yêu cầu ngân sách cho năm tài chính 2027 của các bộ ngành đã tăng lên mức kỷ lục khoảng 143 triệu yên, khiến sự cảnh giác đối với chính sách tài chính tích cực của chính phủ Takaiichi cũng thúc đẩy việc bán trái phiếu chính phủ Nhật Bản. Lãi suất dài hạn, khi Thủ tướng Takaiichi nhậm chức vào tháng 10 năm ngoái, chỉ ở mức 1.6%, nhưng chưa đầy một năm đã đạt 3%.
Vấn đề là liệu lãi suất đã tăng lên 3% có thể khôi phục được nhu cầu mua trái phiếu chính phủ hay không. Trong phiên đấu giá trái phiếu chính phủ kỳ hạn 10 năm do Bộ Tài chính Nhật Bản tổ chức, lãi suất trúng thầu cao nhất đã vượt qua 3.011%, lần đầu tiên vượt 3% kể từ tháng 8 năm 1996. Khi có sự chú ý đến mức lãi suất này, thị trường đã đánh giá rằng "không tệ như lo ngại".
Tuy nhiên, nếu lãi suất dự kiến sẽ tăng thêm do bất ổn tài chính, nhà đầu tư có thể trì hoãn việc mua trái phiếu chính phủ hiện tại vì sợ rằng họ sẽ chịu lỗ do giá giảm. Chuyên gia chiến lược trái phiếu Ryu Taro Kimura từ BNP Paribas Asset Management cho biết với Nikkei rằng "lãi suất dài hạn 3% có vẻ là mức hấp dẫn để đầu tư, nhưng lo ngại về tài chính mở rộng đang khiến nhà đầu tư trở nên thận trọng".
Thị trường cũng mở ra khả năng lãi suất dài hạn của Nhật Bản sẽ tiếp tục tăng. Theo một cuộc khảo sát khẩn cấp của Nikkei đối với các chuyên gia thị trường, dự báo mức cao nhất trong năm nay thường dao động từ 3.0% đến 3.15%, nhưng trong năm tới có thể lên tới 3.5%, và trong một số trường hợp có thể đạt khoảng 4%. Trong bối cảnh lạm phát gia tăng, nếu chính phủ tiếp tục mở rộng tài chính, áp lực tăng lãi suất bổ sung từ BOJ sẽ gia tăng, và sự bất ổn tài chính sẽ khiến lãi suất dài hạn tăng thêm.
Cuối cùng, Nhật Bản phải đối mặt với nhiệm vụ kép là vừa tăng lãi suất chính sách để ngăn chặn sự suy yếu của đồng yên, vừa khôi phục niềm tin tài chính để ngăn chặn sự tăng vọt của lãi suất dài hạn và gánh nặng lãi suất của chính phủ.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.